Informacija atnaujinta: 2026 17 rugsėjo
Mažų sumų investavimas. Kaip pradėti nuo 20 € per mėnesį?

Straipsnį parašė žmogus
Kartais atrodo – sėkmingai investuoti įmanoma tik tada, kai tam skiriame bent kelis šimtus eurų per mėnesį. Tačiau realybė – daug paprastesnė. Sėkmingai pradėti galima nuo gerokai mažesnių įmokų. Efektyvus mažų sumų investavimas gali prasidėti nuo 20 € per mėnesį ar vos kelių eurų per savaitę. Didesnę reikšmę dažnai turi ne pirmųjų įmokų dydis, o tai, ar investuojate reguliariai ir nenutraukiate sistemos po kelių mėnesių.
Šiandien investavimas mažomis sumomis tapo dar paprastesnis dėl automatinių periodinio pirkimo funkcijų. Užtenka vienąkart pasirinkti norimą fondą, pinigų sumą ir investavimo dažnį, o likusį darbą už jus atliks automatinė sistema. Šis „nustačiau-užmiršau“ (angl. „set and forget“) principas sumažina pagundą nuolat stebėti rinką ir rizikuoti bandant nuspėti geriausius pirkimo, pardavimo momentus.
Tačiau yra vienas mažiau aptariamas niuansas: investuojant mažomis sumomis (po 10 ar 20 €), svarbi ne tik strategija, bet ir pasirinkto ETF (biržoje prekiaujamo fondo) vieneto kaina. Jei norite pradėti nuo pagrindų, pravers ir mūsų investavimo pradžiamokslis.
Svarbiausi akcentai:
- Pradėti galima nuo mažų sumų. Maždaug 8 € per savaitę ar vos 20 € per mėnesį jau gali būti pakankama pradžia ilgalaikiam investavimui.
- Reguliarumas ir ankstyva pradžia – svarbiau už pirmų įmokų dydį. Kuo anksčiau pradedama, tuo efektyviau investicinis kapitalas gali augti dėl sudėtinio augimo (sudėtinių palūkanų efekto).
- Automatinis investavimas pašalina dalį emocinių rizikų. „Set and forget“ principu pirkimai atliekami pagal iš anksto nustatytą grafiką; tai padeda išvengti impulsyvių sprendimų ir rizikų bandant nuspėti rinkos ateitį.
- Investavimui mažomis sumomis svarbi ETF vieneto kaina. Jei pasirinkta platforma nepalaiko dalinių vienetų pirkimo, investicinės įmokos turi užtekti bent vieno ETF vieneto įsigijimui.
- Maži komisiniai keičia matematiką. Kai periodiniam pirkimui netaikomas sandorio komisinis mokestis, reguliarus investavimas mažomis sumomis tampa daug praktiškesnis.
Kas yra mažų sumų investavimas? Ar tikrai užtenka nedidelės periodinės įmokos?
Mažų sumų investavimas – tai reguliarus nedidelių sumų, pavyzdžiui 8-10 € per savaitę ar 20 € per mėnesį, įdarbinimas rinkoje. Pasirinkus šią strategiją, svarbiausia ne pradinės sumos dydis, o įmokų pastovumas ir bendras investavimo laikas rinkoje. Kuo ilgiau pinigai investuojami nuosekliai, tuo geresnės galimybės susiformuoja greitesniam kapitalo augimui dėl sudėtinio augimo. Todėl pradėti anksčiau su maža suma dažnai yra daug naudingiau, nei laukti, kol bus sutaupytas didesnis kapitalas.
Taip pat investavimo pradžioje labai aktualus paprastas principas: pirmiau – įprotis, paskui – suma.
Jeigu šiandien galite reguliariai atidėti 20 € per mėnesį, nebūtina laukti iki tol, kol investavimui galėsite skirti 100-200 €. Pradedant nuo nedidelės sumos, reguliarus investavimas padeda greičiau susiformuoti praktinį supratimą, kaip veikia ir keičiasi rinkos, kaip perkami fondų, akcijų vienetai ir kaip įveikti emocinius iššūkius, kai portfelis laikinai nukrenta. Vėliau, susiformavus pakankamą investicinių žinių pagrindą, išaugusios pajamos gali būti efektyviau panaudojamos didinant periodines investicines įmokas.
Skaitytojams svarbu atskirti – šiame straipsnyje labiausiai analizuosime automatinį ETF investavimą mažomis sumomis. Egzistuoja daugybė kitų, alternatyvių sprendimų nedidelių sumų įdarbinimui (sutelktinis finansavimas, P2P investavimas ir kt.). Plačiau su šiomis alternatyvomis galite susipažinti straipsnyje apie mikro investavimą.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Kaip automatizuoti mažų sumų investavimą („set and forget“)
Vienas paprasčiausių metodų nuosekliam ilgalaikiam investavimui yra reguliarus vienodų sumų investavimas pagal iš anksto numatytą grafiką.
Tarptautinėje investavimo terminologijoje šiam sprendimui dažnai taikomas dollar cost averaging, arba DCA, terminas. DCA metodo logika paprasta: vietoje bandymo nuspėti, kada rinka pasieks dugną ir kada ji pakils, vienodas sumas investuojate reguliariai – ir per pakilimus, ir per nuopuolius.
Praktinis DCA investavimo pavyzdys:
| Mėnuo | Investuojama suma | ETF vieneto kaina | Rezultatas |
|---|---|---|---|
| Sausis | 50 € | 10 € | Nuperkami 5 ETF vienetai |
| Vasaris | 50 € | 12 € | Už 50 € nuperkama mažiau ETF vienetų (~4,1) |
| Kovas | 50 € | 8 € | Už 50 € nuperkama daugiau ETF vienetų (~6,2) |
Pagrindinis šios strategijos privalumas nėra didesnės grąžos garantas. DCA padeda sumažinti riziką didelę kapitalo dalį investuoti itin nepalankiu momentu. Kai rinkos kainos aukštesnės, už tą pačią, fiksuotą sumą nuperkate mažesnį ETF vienetų kiekį, o kainoms nukritus – didesnį. Tokiu būdu pirkimo kainos išsilygina per laiką, o rezultatas tampa mažiau priklausomas nuo vieno įėjimo į rinką momento.
Ne mažiau svarbus DCA privalumas susijęs ir su disciplina. Vienodas sumas investuojant pagal iš anksto nustatytą grafiką, nereikia kas mėnesį iš naujo vertinti rinkos ir bandyti nuspėti, ar dabar palankus metas pirkti. Plačiau apie DCA principą galite skaityti straipsnyje apie periodinį investavimą. O jei norite periodinį investavimą pritaikyti praktiškai, peržiūrėkite mūsų DCA periodinio investavimo instrukciją, kurioje procesą parodome žingsnis po žingsnio.
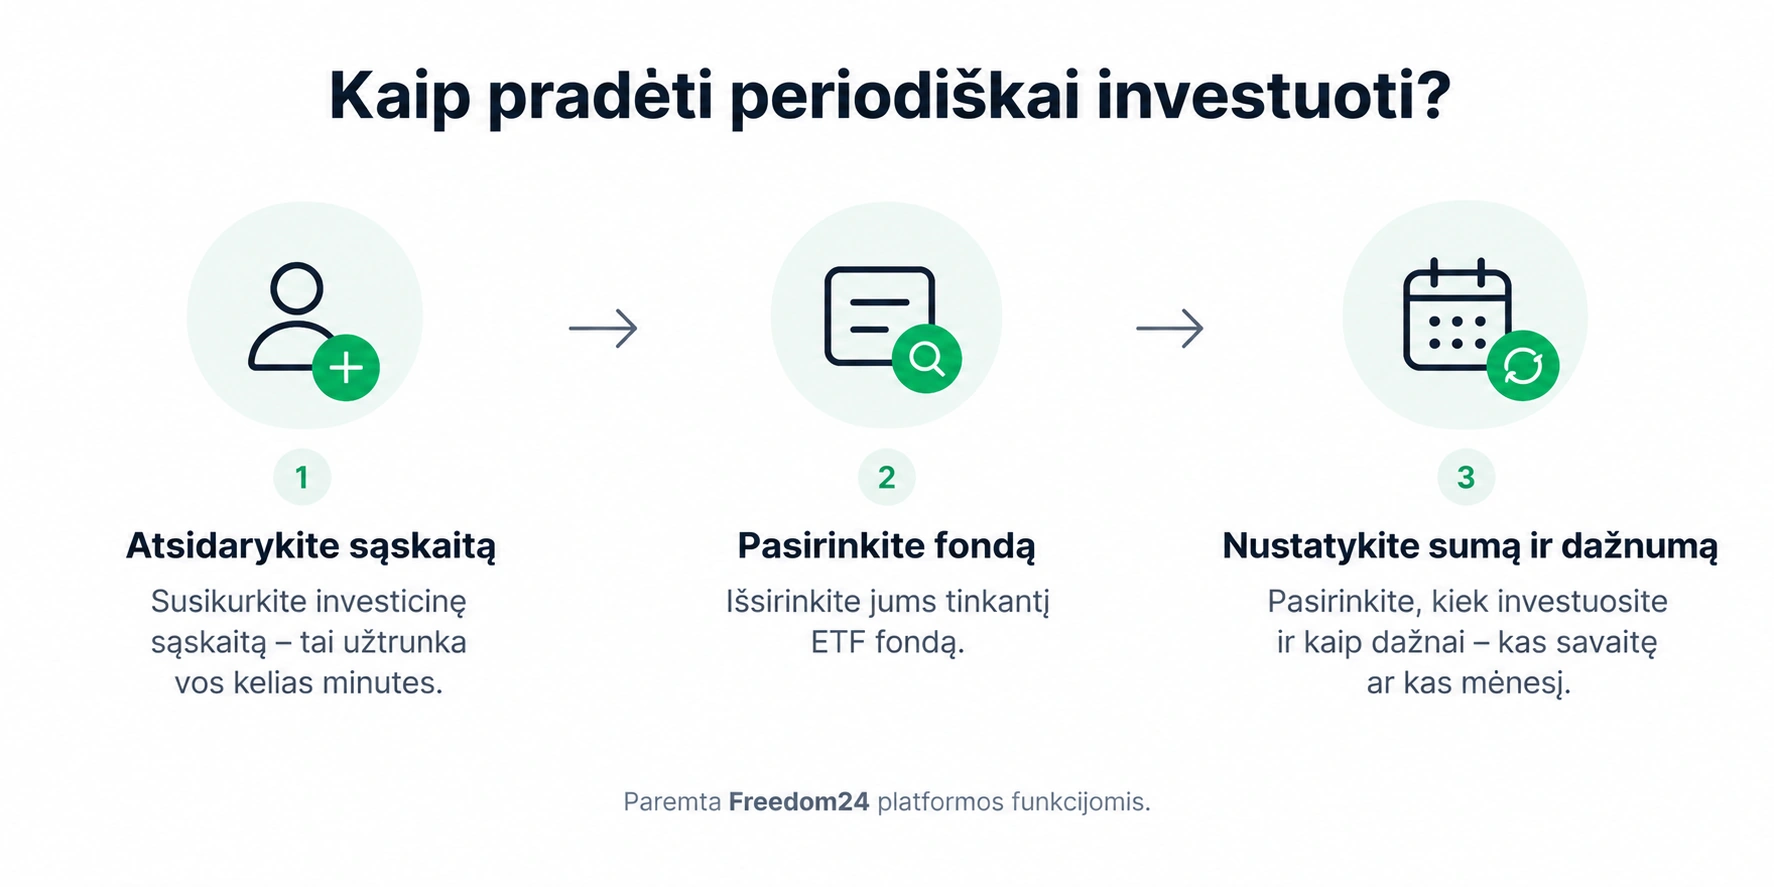
Būtent šioje vietoje DCA metodas susijungia su „set and forget“ principu. DCA padeda tiksliai nuspręsti, kokias sumas ir kokiais intervalais investuosite, o „set and forget“ išsprendžia investicijų automatizavimo klausimą. Pasirinkus periodiškai investuojamą sumą, konkretų ETF įrankį ir pirkimo dažnį, toliau (pagal galimybes) automatizuojamas investicinės platformos sąskaitos pildymo bei periodiško ETF vienetų pirkimo procesas. Jei dar tik pradedate susipažinimą su pagrindiniais ETF investavimo įrankiais, daugiau informacijos rasite nuosekliame ETF fondų gide pradedantiesiems.
Automatinis investavimas labai supaprastina pinigų įdarbinimo tvarką. Taisykles nustatote vienąkart, o sistema periodiškai atlieka pirkimus už jus.
Kaip „set and forget“ veikia praktikoje
Kai kurių brokerių siūlomos automatinio investavimo funkcijos gerokai supaprastina praktinį „set and forget“ principo taikymą. Kaip vieną iš Lietuvos investuotojams prieinamų pavyzdžių galima paminėti brokerio „Freedom24“ siūlomą periodinio investavimo funkciją. Investuojant pagal ją, galima automatizuotai sistemai patikėti:
- Numatyto konkretaus finansinio instrumento pirkimą;
- Investavimui skiriamą sumą arba automatiškai perkamų ETF vienetų skaičių;
- Pirkimo valiutos pasirinkimą (EUR arba USD);
- Pirkimo dažnį (kartą per savaitę, kartą per mėnesį);
- Investicinės sąskaitos papildymą banko kortele.
Pagal šiuo metu skelbiamas „Freedom24“ sąlygas periodinio investavimo funkcijoje kortelės papildymui ir instrumento pirkimui taikomas 0 % komisinis. Gali būti taikomi kiti mokesčiai. Sandoriai vykdomi OTC principu pagal ankstesnės prekybos dienos uždarymo kainą. Savaitinis pirkimas vykdomas pirmą savaitės prekybos dieną, mėnesinis, pirmą mėnesio prekybos dieną.
Svarbus niuansas – dalinių vertybinių popierių vienetų įsigijimo automatizuota „Freedom24“ investavimo funkcija šiuo metu nepalaiko. Individualiai pasirinkto automatizuoto investavimo plano laikinai pristabdyti taip pat negalima. Norint pakeisti parametrus, atšaukiamas esamas automatinis planas ir sukuriamas naujas.
„Freedom24“ automatinio plano pasirinkimai puikiai atitinka „set and forget“ veiksmų tvarką – vienąkart nusistačius įmokų dydį, instrumentus bei pirkimo periodiškumą, nebereikia kas savaitę arba kas mėnesį rankiniu būdu jungtis prie brokerio ir patiems atlikti pirkimus-pavedimus.
Kodėl svarbiau reguliarumas, o ne pradinės sumos dydis
Tarkime, vienas žmogus investavimą pradeda nuo 20-30 € per mėnesį. Tačiau pirma įmoka atliekama jau šiandien. Kitas nutaria pirmus žingsnius atidėti iki to laiko, kol bus galima reguliariai investuoti bent 100 € per mėnesį.
Antru atveju investicinės įmokos bus daugiau, nei tris kartus didesnės. Tačiau pagrindinis pirmojo investuotojo pranašumas – ankstyva pradžia. Kuo ilgesnis bendras periodinio investavimo laikas, tuo efektyviau investuoto kapitalo naudai gali veikti sudėtinis augimas. Kai uždirbta grąža lieka investuota į konkrečius ETF instrumentus, per laiką tolesnis portfelio pelnas skaičiuojasi ne tik nuo tęsiamų reguliarių įmokų, bet ir nuo anksčiau uždirbto prieaugio.
Iš pradžių sudėtinio augimo efektas ir grąžos skirtumas dėl jo poveikio gali būti beveik nematomas, tačiau per kelis dešimtmečius jis gali tapti labai reikšmingas. Dėl šios priežasties investavimas kas mėnesį nebūtinai turi prasidėti nuo įspūdingos sumos. Svarbiau sukurti sistemą, kuriai galite užtikrinti tolygias periodines įmokas. Geriau ilgalaikio periodinio investavimo naudą perprasite susipažinę su straipsniu apie sudėtines palūkanas. O daugiau apie laiko horizonto reikšmę pinigų įdarbinimui galite sužinoti įsigilinę į straipsnį apie ilgalaikį investavimą.
Kodėl investuojant mažas sumas svarbi fondo vieneto kaina
Reguliariai investuojant nedideles sumas, atsiranda svarbus niuansas, kurį reikia įvertinti iš anksto. Jei svarstote, kaip investuoti mažas sumas, ETF vieneto kaina yra vienas praktiškiausių fondo pasirinkimo kriterijų.
Tarkime, nusprendžiate pradėti reguliariai investuoti nuo 10 € per savaitę. Šiam tikslui pasirenkate patikimą ir jūsų individualius lūkesčius puikiai atitinkantį akcijų ETF, tačiau vienas fondo vienetas biržoje kainuoja 120 €. Jei jūsų pasirinkta platforma leidžia dalinių ETF vienetų pirkimą, problemų nekils. Tačiau jei toks pirkimas – neleidžiamas, norimo ETF vertybinių popierių įsigyti už 10 € tiesiog nepavyks. Pastaruoju atveju investuotojams dažnai kyla klausimas – iš kur atsiranda ETF vieneto kaina?
Pradinė ETF vieneto vertė nustatoma fondo steigimo metu. Vėliau kaina keičiasi (auga ar krenta) reaguojant į fondo portfelį sudarančio turto vertės pokyčius. Pavyzdžiui, jei akcijų indeksą sudarančių bendrovių akcijos ilgainiui brangsta, auga ir indeksą sekančio ETF vienetų vertė.
Investuojant svarbu įsidėmėti – aukšta fondo vieneto kaina pati savaime nereiškia, jog fondas yra „brangus“ pasirinkimas investicine prasme. Du skirtingi fondai gali identiškai sekti tą patį indeksą (pvz., indeksą S&P 500), bet pirmojo fondo vienetas gali kainuoti 10 €, o kito – 120 € ar daugiau. Svarbu tai, jog abu fondai gali fiksuoti beveik tokius pat investicinius rezultatus. Skiriasi tik nominali vieneto kaina. Tačiau būtent kaina mažų sumų investuotojams dažnai tampa itin svarbiu kriterijumi.
Detaliau panagrinėkime situaciją, kai norima investuoti po 10 € kiekvieną savaitę:
| Savaitės biudžetas | ETF vieneto kaina | Ar galite nupirkti bent 1 vienetą? |
|---|---|---|
| 10 € | 4,30 € | Taip |
| 10 € | 8,20 € | Taip |
| 10 € | 16,30 € | Ne |
| 10 € | 280 € | Ne |
Įvertinus praktinį pavyzdį, dar kartą pasitvirtina paprasta mažų sumų investavimo taisyklė. Pasirinkto fondo kaina turi atitikti jūsų periodinės įmokos galimybes. Tai ypač aktualu, kai brokeris nepalaiko dalinių vienetų įsigijimo. Norint investuoti 10 € kiekvieną savaitę, 6 ar 8 € kainuojantis ETF leidžia tai padaryti iš karto. Tačiau jei fondo vieneto kaina siekia 100 €, su 10 € savaitiniu biudžetu gali tekti ne vieną mėnesį neefektyviai kaupti pinigus iki įsigijimo.
Žinoma, vieneto kaina nėra vienintelis ETF pasirinkimo kriterijus. Taip pat svarbu indeksas, fondo dydis, valdymo mokestis, likvidumas ir fondo struktūra. Plačiau apie kriterijus galite skaityti gide kaip pasirinkti ETF fondą.
Kodėl „iki 100 € investuoti neapsimoka“ požiūris paseno
Anksčiau mažų sumų investavimui itin aktuali buvo komisinių mokesčių problema. Pavyzdžiui, už kiekvieną atliktą investicinį pirkimą brokeris pritaiko 2 € minimalų komisinį mokestį. Ši suma – sąlyginai nedidelė, jei kartą per mėnesį investuojate 200 €. Tokiu atveju komisinis mokestis apimtų lygiai 1 % investuojamos sumos vertės.
Tačiau jei planuojate vienu kartu investuoti vos po 8 €, vien minimalus komisinis brokerio tarifas jau sudarytų net 25 % investuojamos sumos vertės. Vienu kartu investuojant 16 €, pavyzdinis komisinis mokestis apimtų 12,5 % investuojamos sumos vertės. Toks procentas – vis dar itin reikšmingas investuotojo portfelio bei potencialios grąžos atžvilgiu.
Dėl anksčiau dažniau taikyto minimalaus komisinio mokesčio patarimas investuoti rečiau, bet didesnėmis sumomis buvo logiškas ir praktiškas. Tačiau, daliai modernių finansinių brokerių atsisakant minimalaus komisinio tarifo, matematika iš esmės pasikeičia. Net ir tada, kai per mėnesį investuojama vos 20-30 €, komisiniai gali nebesudaryti reikšmingo investuojamos sumos procento ir neapsunkinti ilgalaikio portfelio augimo. Atsiranda gerokai daugiau galimybių tiems investuotojams, kurie nori pradėti nuo mažesnių įmokų.
Kadangi brokerių taikomi mokesčiai ir periodinio investavimo sąlygos skiriasi, prieš pasirenkant verta palyginti investavimo platformas Lietuvoje.
Ką gali maža suma per 10 metų?
Nusprendus pradėti reguliariai investuoti nuo mažesnių sumų, dažnai kyla klausimas – ar šis sprendimas gali duoti apčiuopiamą grąžą?
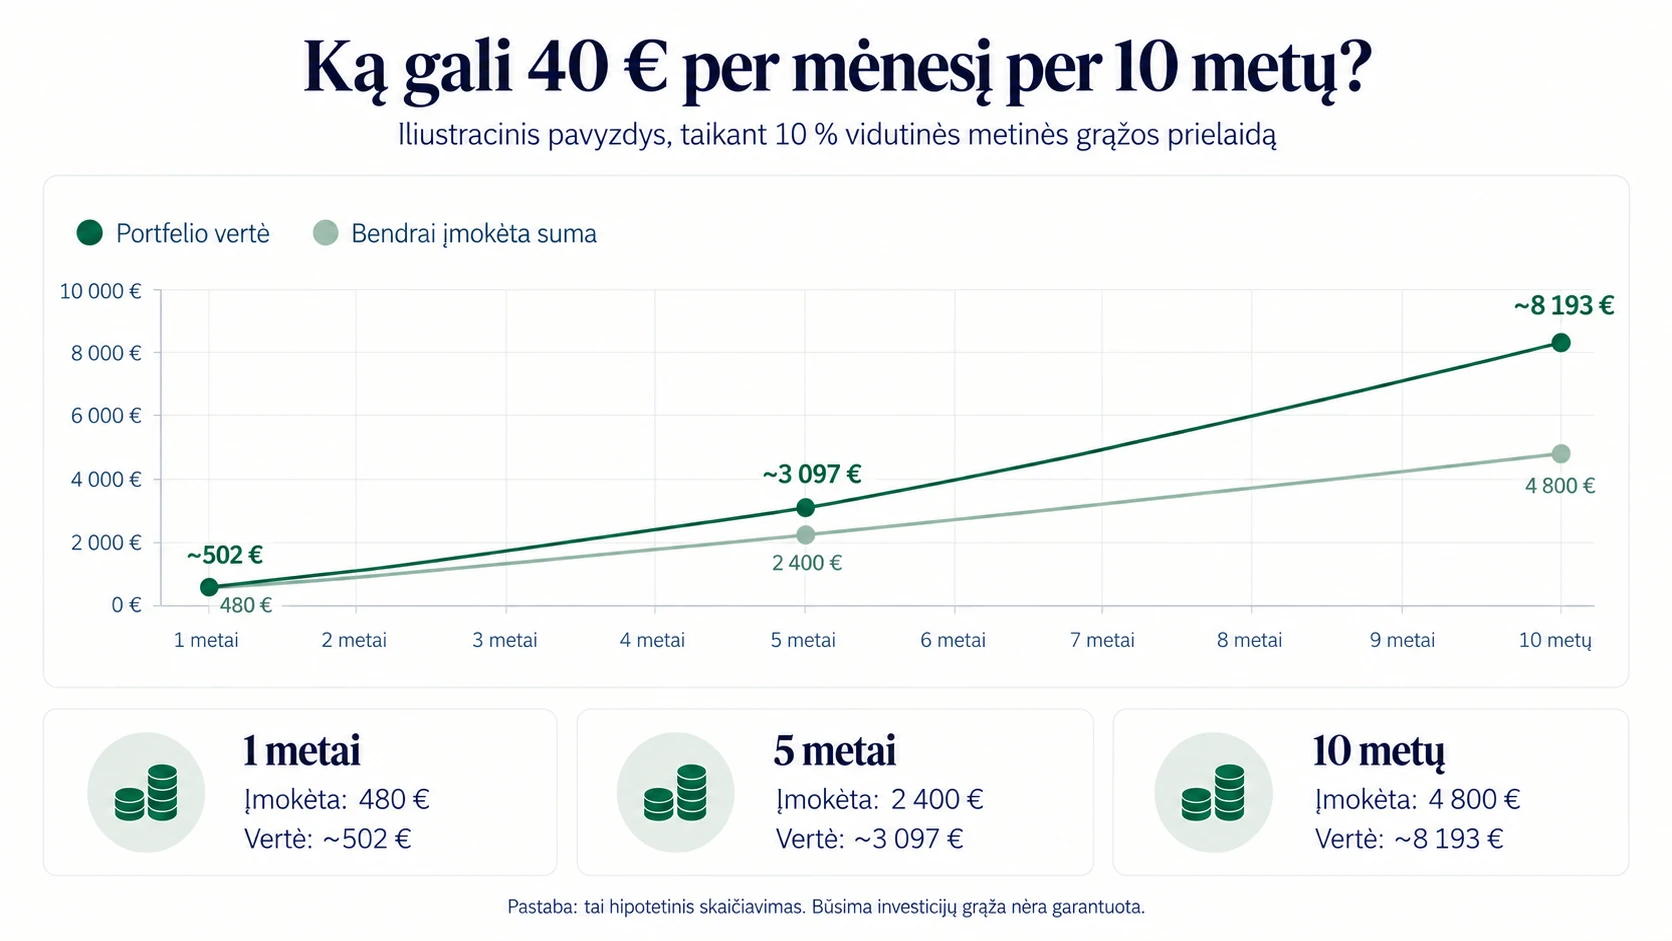
Panagrinėkime realų praktinį pavyzdį. Tarkime, nutariate investuoti maždaug 40 € per mėnesį. Tokiu būdu per metus investicinės įmokos pasiekia maždaug 480 €. Per 10 metų asmeniniai kapitalo įnašai, neįskaitant grąžos, pasiekia maždaug 4 800 €.
Jei šiam pavyzdžiui pritaikytume 10 % vidutinės metinės grąžos prielaidą ir įvertintume, jog kiekvienas uždirbtos grąžos euras paliekamas toliau dirbti (reinvestuojamas) pasirinktame ETF, po 10 metų galutinis rezultatas atrodytų itin patraukliai:
| Laikotarpis | Jūsų įmokos | Iliustracinė portfelio vertė |
|---|---|---|
| 1 metai | 480 € | ~502 € |
| 5 metai | 2 400 € | ~3 097 € |
| 10 metų | 4 800 € | ~8 193 € |
Bendra portfelio vertė po 10 metų pasiektų 8193 €. Maždaug 3393 € sudarytų ne jūsų įmokos, o investicinis prieaugis. Visa tai pasiekta investuojant vos 40 € per mėnesį. Kasdien investavimui atidėta vos ~1,33 €!
Atsižvelgiant į asmeninę situaciją, reguliarias investicines įmokas galima keisti, didinti bet kuriuo metu. Tokiu atveju per tą patį, pavyzdyje aptartą 10 metų laikotarpį realu pasiekti dar geresnius grąžos rezultatus. Individualų investicinį potencialą ir grąžos scenarijų pagal savo galimybes galite įsivertinti pasinaudodami „Financial Lithuanians“ skaičiuoklėmis.
Svarbu paminėti – pavyzdyje pateikta 10 % grąža nėra pažadas. Tai tik iliustracinė prielaida, paremta istorinių akcijų rinkos rezultatų logika. Būsima grąža gali būti mažesnė, didesnė arba (tam tikrais laikotarpiais) neigiama. Siekiant tiksliau įsivertinti, kokias sumas efektyvu skirti Lietuvos investuotojams ir kaip įmokų dydžiai veikia galutinę portfelio grąžą, kviečiame susipažinti su straipsniu apie 10 % taisyklę.
ETF su mažesne vieneto kaina: keli pavyzdžiai
Pradedant investuoti mažomis sumomis, biržoje dažnai stengiamasi surasti pigesnius, tačiau efektyviai pagrindinius akcijų indeksus sekančius ETF. Atsižvelgiant į šį praktinį poreikį, žemiau pateikiame kelis žinomesnius akcijų fondus su žemesne vieneto kaina. Atkreipiame dėmesį – pateikti fondai nėra pirkimo rekomendacija. Parinkti pavyzdžiai tik parodo – platų akcijų sąrašą (indeksą) sekantis ETF nebūtinai kainuoja šimtus eurų už vienetą.
2026 m. rugpjūčio duomenimis:
| ETF | Ką seka | Apytikslė vieneto kaina |
|---|---|---|
| SPYL | S&P 500 | ~16,3 € |
| SPYI | MSCI ACWI IMI | ~11,5 € |
| WEBN | Solactive GBS Global Markets Large & Mid Cap | ~12,8 € |
| FWIA | FTSE All-World | ~8,2 € |
| VALL / VGLA | FTSE Global All Cap | ~4,3 € |
2026 m. rugpjūčio 31 d. SPYL uždarymo kaina siekė apie 16,34 €, WEBN apie 12,84 €, FWIA apie 8,20 €, o VALL ir VGLA apie 4,31 € už vienetą. SPYI vieneto kaina rugpjūčio 31 d. pabaigoje siekė apie 11,5 €.
ETF vienetų kainos pavyzdyje akivaizdžiai skiriasi, tačiau šis rodiklis savaime nepasako, kuris fondas geresnis. Pavyzdžiui, SPYL orientuotas tik į dideles JAV bendroves. Tuo tarpu SPYI, WEBN, FWIA ar VALL suteikia daug platesnę geografinę diversifikaciją.
VALL/VGLA yra santykinai naujas ETF, todėl jo istorija ir fondo dydis dar nėra tokie kaip dešimtmečius rinkoje esančių alternatyvų. Tai nėra automatiškai blogai, tačiau šiam aspektui reikėtų papildomo investuotojo vertinimo ir atsižvelgimo.
Vertinant, renkantis fondus, be vieneto kainos ir grąžos istorijos, svarbu atkreipti dėmesį ir į tai, ar ETF – kaupiamasis (accumulating), ar išmokantis dividendus (distributing), bei koks yra administracinis fondo valdymo mokestis (TER). Daugiau apie skirtingus fondų tipus ir TER mokesčio svarbą rasite atskirame mūsų gide.
Nuo ko pradėti: pirmi žingsniai
Jeigu perskaičius viską kyla konkretus klausimas, kaip pradėti investuoti su mažais pinigais, eiga gali būti gana paprasta. Pirmiausia rekomenduotina pasirūpinti savo finansiniu saugumu. Investavimas neturėtų pakeisti minimalaus 3-6 mėnesių būtinųjų išlaidų rezervo.
Užsitikrinus asmeninį finansinį saugumą, toliau veiksmų planas – itin konkretus:
- Atsidarykite vertybinių popierių sąskaitą;
- Pasirinkite plataus profilio ETF, kurio vieneto kaina tinka pagal jūsų reguliarių įmokų sumą;
- Įvertinkite fondo TER, indeksą, struktūrą, grąžos perspektyvas;
- Pasirinkite tikslią sumą, kurią realiai galite skirti investavimui kiekvieną mėnesį;
- Automatizuokite procesą – nustatykite periodinius bankinius pavedimus ir investicinius pirkimus;
- Tęskite nuoseklų investavimą ir tada, kai rinkoje kelias savaites ar mėnesius vyrauja korekcijos.
Pačios vertybinių popierių (VP) sąskaitos atidarymas šiandien dažnai gali užtrukti apie 10 minučių. Žingsnis po žingsnio paaiškintą sąskaitos atidarymo procesą rasite mūsų gide kaip atsidaryti VP sąskaitą per 10 min.
Dažniausios klaidos, kurių verta vengti
Teoriškai reguliarus, automatizuotas investavimas gali būti itin paprastas procesas. Tačiau praktikoje daugiausia problemų atsiranda dėl psichologinių investavimo klaidų.
Dažniausios pradedančių investuotojų klaidos siejamos su „geresnio momento“ laukimu, bandymu nuspėti rinkos ateitį, investavimo nutraukimu per pirmą rimtesnį rinkos kritimą bei ETF kainos, investavimo komisinių mokesčių ignoravimu. Detaliau su dažniausiais naujų investuotojų iššūkiais galite susipažinti praktiniame pradedančiųjų investuotojų klaidų straipsnyje.
Efektyvi mažų sumų investavimo strategija nereikalauja aktyvios rinkos analizės ir naujų sprendimų priėmimo kiekvieną savaitę. Gerai sukonstruota automatizuota „set and forget“ sistema pareikalauja itin mažai investuotojo laiko ir įsitraukimo – už jus dirba rinka ir jūsų asmeninis kapitalas.
Apibendrinimas
Mažų sumų investavimas nėra bandymas 20 € kuo greičiau paversti 10 000 € portfeliu. Jo prasmė kita: pradėti anksčiau, sukurti reguliaraus investavimo įprotį, leisti laikui dirbti jūsų naudai ir, susidarius palankioms galimybėms, pamažu didinti investicines įmokas.
Šiandien automatinis investavimas bei „set and forget“ funkcijos leidžia gerokai supaprastinti pinigų įdarbinimo procesus. Jeigu investuojate mažomis sumomis, ypač svarbu pasirinkti ETF, kurio vieneto kaina tinka jūsų periodinei įmokai, įvertinti komisinius ir rinktis pakankamai plačiai diversifikuotą fondą.
Pradėjus nuo mažos sumos, vėliau visada galima ją didinti. O ilgainiui investicinis portfelis ir jo grąža gali ženkliai prisidėti ir prie jūsų kuriamų pasyvių pajamų srauto, ir prie kitų ilgalaikių finansinių tikslų.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Nuo kokios sumos galima pradėti investuoti?
Universali sumos rekomendacija neegzistuoja. Mažų sumų investavimas gali prasidėti ir nuo 20 € per mėnesį ar kelių eurų per savaitę. Prieš nustatant tikslią reguliaraus investavimo sumą, rekomenduotina įsivertinti, ar pasirinkto ETF kaina leidžia įsigyti bent vieną ETF vienetą ir ar brokeris palaiko dalinių vienetų pirkimą.
2. Kuo mažų sumų investavimas skiriasi nuo vienkartinio investavimo?
Pagrindinis skirtumas susijęs su reguliarumu. Pasitelkus DCA investavimo principą, apylygės sumos investuojamos periodiškai, pagal iš anksto individualiai nusistatytą grafiką. Tokiu būdu investuotojai mažiau priklauso nuo pasirinkto konkretaus įėjimo į rinką momento. Vienkartinio investavimo atveju visa suma investuojama vienu metu, todėl rezultatas labiau priklauso nuo konkretaus įėjimo į rinką momento.
3. Ar galima investuojant pirkti dalį ETF vieneto?
Tai priklauso nuo pasirinkto konkretaus brokerio ir investavimo funkcijos. Aptartame „Freedom24“ automatinio investavimo periodiniame plane dalinių vienetų įsigijimas šiuo metu nepalaikomas. Jei nustatytos reguliarios investicinės sumos nepakanka bent vieno pilno ETF vieneto įsigijimui, pirkimas neįvyksta.
4. Kodėl tą patį indeksą sekantys ETF kainuoja skirtingai?
ETF vieneto nominali kaina priklauso nuo fondo struktūros, pradinės vieneto kainos, vėlesnio vertės augimo ir galimų vienetų skaidymų. 10 € ir 300 € kainuojantys ETF gali sekti tuos pačius arba labai panašius indeksus. Vieneto kaina pati savaime neatskleidžia, kuris ETF – geresnis.
5. Kas nutinka, jeigu vieną mėnesį negaliu investuoti?
Vienas praleistas mėnuo ilgalaikės mažų sumų strategijos nesugriauna. Jau investuotas kapitalas toliau dirba rinkoje, o nuoseklų investavimą galima pratęsti vėliau. Naudojant automatinio investavimo funkciją, naudinga patikrinti, kaip konkreti platforma leidžia koreguoti arba atšaukti reguliaraus investavimo planą.
6. Ar reikia mokėti mokesčius nuo investicijų pelno?
Investicijų pajamos Lietuvoje gali būti apmokestinamos priklausomai nuo jų rūšies, realizuoto rezultato ir pasirinkto apmokestinimo režimo. Tiksliam individualios situacijos įvertinimui rekomenduotina iš anksto suprasti investicinės grąžos apmokestinimą Lietuvoje ir investicinės sąskaitos taisykles.