Informacija atnaujinta: 2026 30 spalio
JEPQ ETF: kas tai, dividendai ir ar verta investuoti?

Straipsnį parašė žmogus
JEPQ yra „JPMorgan“ valdomas ETF fondas, siekiantis derinti reguliarias mėnesines pajamas su galimybe auginti investuotą kapitalą. Fondas investuoja į dideles JAV bendroves ir pajamas generuoja iš akcijų dividendų bei opcionų premijų. Tai gali būti patrauklus pasirinkimas ieškantiems papildomo pinigų srauto, tačiau svarbu suprasti, kad išmokos nėra garantuotos, o opcionų strategija gali riboti dalį galimo augimo kylant rinkai.
Šiame straipsnyje aptarsime, kaip veikia JEPQ, kokio dydžio išmokas jis moka ir kuo skiriasi JAV bei Europoje prieinamos fondo versijos. Taip pat paaiškinsime, kokie mokesčiai taikomi Lietuvoje ir kada verta rinktis šį fondą. Jei domina ir kitos pasyvių pajamų idėjos, jas aptarėme atskirai.
Svarbiausi straipsnio akcentai:
- Mėnesinės išmokos. JEPQ pajamas generuoja iš akcijų dividendų ir pirkimo pasirinkimo sandorių (angl. call options) strategijos. Distribucinė fondo versija išmokas investuotojams moka kas mėnesį.
- Didelis pajamingumas. 2026 m. spalį europinio JEPQ fondo išmokų pajamingumas siekė apie 10,4 %. Tačiau šis rodiklis nėra garantuotas, o išmokos gali keistis.
- Ribotas augimo potencialas. Opcionų strategija padeda generuoti pajamas, tačiau sparčiai kylant rinkai fondas gali atsilikti nuo Nasdaq 100 indekso.
- Prieinamumas Lietuvoje. ES mažmeniniams investuotojams paprastai prieinama europinė UCITS versija. Galima rinktis distribucinę klasę (ISIN IE000U9J8HX9) arba akumuliuojančią (ISIN IE000N6I8IU2).
- Mokesčiai. Lietuvoje dividendams paprastai taikomas 15 % GPM. Investicinės sąskaitos režimas dividendų apmokestinimo neatideda.
Kas yra JEPQ ir kaip jis veikia?
JEPQ, arba „JPMorgan Nasdaq Equity Premium Income ETF“, yra aktyviai valdomas fondas, siekiantis generuoti reguliarias pajamas iš akcijų dividendų ir opcionų premijų. Skirtingai nuo įprasto Nasdaq 100 indeksą sekančio ETF, jis ne tik investuoja į akcijas, bet ir taiko papildomą pajamų strategiją. Mainais už reguliarias išmokas fondas apriboja dalį galimo augimo kylant rinkai.
JAV JEPQ pradėjo veikti 2022 m. gegužės 3 d., o europinė UCITS versija įsteigta 2024 m. spalio 29 d. Nors jų strategijos panašios, tai atskiri fondai, todėl jų rezultatai ir išmokų pajamingumas gali skirtis.
Fondo veikimą galima suskirstyti į dvi dalis.
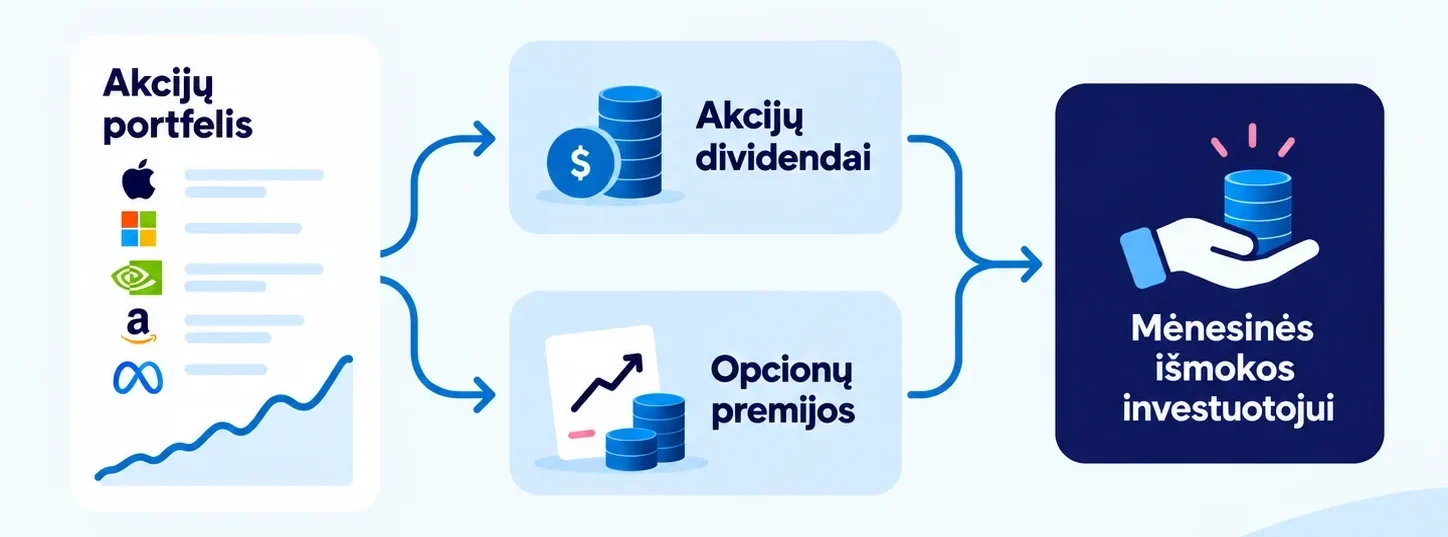
Akcijos. Didžioji turto dalis investuojama į aktyviai atrinktas dideles JAV bendroves, daugiausia į Nasdaq 100 indeksą įtrauktų bendrovių akcijas. Tarp jų yra NVIDIA, Apple, Microsoft, Alphabet ir Amazon. Fondo akcijų portfelio sudėtis laikui bėgant keičiasi. Aktualias europinio JEPQ UCITS fondo pozicijas galite peržiūrėti „justETF“ svetainėje.
Pajamų strategija. Fondas parduoda pirkimo opcionus (angl. call options) ir už tai gauna premijas. Paprastai tariant, opcionų pirkėjams suteikiama teisė pasinaudoti dalimi būsimo rinkos augimo, o fondas už tai gauna pajamas iš anksto. Šis veikimo principas panašus į padengto pirkimo opciono strategiją (angl. covered call).
JAV JEPQ šią strategiją daugiausia įgyvendina per su akcijomis susietus struktūrinius vertybinius popierius (angl. equity-linked notes, ELN). Europinė UCITS versija taip pat naudoja akcijų ir indeksų opcionų strategiją, tačiau jos struktūra nėra visiškai tokia pati.
Pagrindinis kompromisas yra ribotas augimo potencialas. Jei Nasdaq 100 smarkiai kyla, JEPQ gali uždirbti mažiau nei pats indeksas, nes dalies augimo atsisakoma mainais į opcionų premijas. Rinkai judant į šonus arba krentant, šios premijos gali sušvelninti nuostolius, tačiau nuo jų visiškai neapsaugo.
Abiejų fondų metinis bendrųjų išlaidų rodiklis (angl. total expense ratio, TER) yra 0,35 %. 2026 m. spalį JAV JEPQ valdomas turtas siekė apie 44,6 mlrd. USD, o europinės UCITS versijos apie 4,6 mlrd. USD.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
JEPQ dividendai ir pajamingumas: kiek realiai gaunate?
JEPQ dažniausiai domina investuotojus, norinčius reguliarių mėnesinių pajamų. Tačiau svarbu suprasti, kad 10 % išmokų pajamingumas nėra tas pats, kas 10 % investicijų grąža. Fondo vieneto vertė taip pat gali kilti arba kristi.
2026 m. spalio mėn. europinės distribucinės JEPQ UCITS versijos einamasis išmokų pajamingumas siekė apie 10,4 %. JAV JEPQ 12 mėnesių slenkantis išmokų pajamingumas 2026 m. spalio 5 d. siekė 11,72 %. Šie skaičiai nėra visiškai tiesiogiai palyginami, nes skiriasi fondai ir pajamingumo apskaičiavimo metodai.
Išmokos kas mėnesį skiriasi. Pavyzdžiui, europinė JEPQ UCITS distribucinė klasė 2026 m. rugpjūtį paskelbė apie 0,34 USD išmoką už vienetą, rugsėjį apie 0,26 USD, o spalį apie 0,25 USD. Šiuos duomenis galite rasti „JPMorgan“ išmokų istorijoje.
Kiek pajamų galėtumėte gauti, jei metinis išmokų pajamingumas visus metus siektų 10 %?
| Investuota suma | Metinės išmokos prieš mokesčius | Po 15 % GPM | Vidutiniškai per mėnesį po GPM |
|---|---|---|---|
| 10 000 € | 1 000 € | 850 € | apie 71 € |
| 25 000 € | 2 500 € | 2 125 € | apie 177 € |
| 50 000 € | 5 000 € | 4 250 € | apie 354 € |
| 100 000 € | 10 000 € | 8 500 € | apie 708 € |
Norint gauti apie 1 000 € per mėnesį po mokesčių, esant pastoviam 10 % metiniam išmokų pajamingumui, reikėtų maždaug 141 000 € kapitalo. Tačiau toks pajamingumas nėra garantuotas, todėl ir reikalinga suma gali būti didesnė.
Savo scenarijų galite įvertinti naudodamiesi pasyvių pajamų skaičiuokle. Plačiau apie tai, kiek iš tikrųjų reikia investuoti, rašėme atskirai.
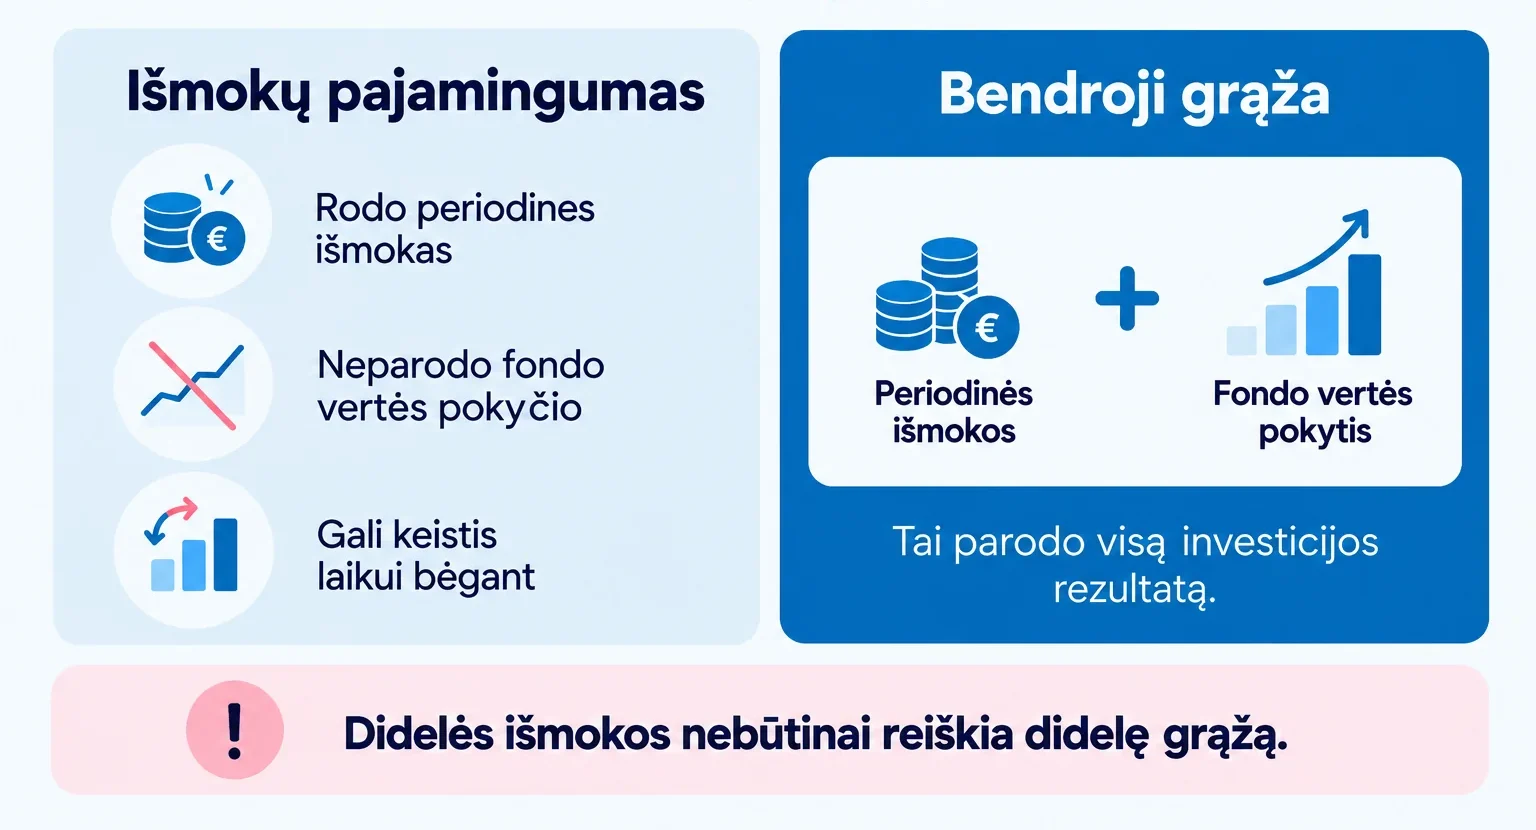
Svarbu: išmoka nėra papildomas pelnas, atsirandantis nepriklausomai nuo fondo vertės. Fondo vienetui tenkanti grynoji aktyvų vertė (angl. net asset value, NAV) paprastai sumažėja išmokos dydžiu tą dieną, kai vienetais pradedama prekiauti be teisės į šią išmoką, o ne tada, kai pinigai pervedami investuotojui. Todėl JEPQ verta vertinti pagal bendrąją grąžą, įskaitant ir išmokas, ir fondo vertės pokyčius.
JEPQ rizikos ir trūkumai
Didelės mėnesinės išmokos gali būti patrauklios, tačiau JEPQ nėra mažos rizikos produktas. Svarbu įvertinti kelis pagrindinius trūkumus.
- Ribotas augimas kylant rinkai. Tai pagrindinis strategijos kompromisas. 2026 m. rugsėjo 30 d. duomenimis, europinės akumuliuojančios JEPQ UCITS klasės vidutinė metinė grąža nuo įsteigimo siekė 17,53 %, o palyginamojo Nasdaq 100 indekso 23,23 %. Skaičiai apima reinvestuotas pajamas, tačiau fondas ir indeksas nėra visiškai vienodi pagal turto sudėtį ir išlaidas. Praeities rezultatai negarantuoja ateities grąžos.
- Technologijų koncentracija. Nors fondas valdomas aktyviai, didelę jo akcijų portfelio dalį sudaro technologijų ir su jomis susijusių sektorių bendrovės. Todėl kelių didžiųjų įmonių rezultatai gali reikšmingai paveikti fondo grąžą.
- Trumpa istorija. Europinis JEPQ UCITS fondas veikia tik nuo 2024 m. spalio, todėl dar neturi ilgos rezultatų istorijos. Kol kas nėra aišku, kaip jo strategija pasiteisintų per ilgalaikį akcijų rinkos nuosmukį.
- Nepastovios pajamos. Opcionų premijos priklauso nuo rinkos sąlygų ir svyravimų. Todėl mėnesinės išmokos gali didėti arba mažėti, o fondas gali nuspręsti keisti išmokamų sumų dydį.
- Mokestinė trintis. Jei išmokos apmokestinamos 15 % GPM ir visos reinvestuojamos, dalis kapitalo kiekvieną kartą prarandama mokesčiams. Pavyzdžiui, 10 % metinio išmokų pajamingumo atveju GPM teoriškai sudarytų apie 1,5 % investuoto kapitalo per metus. Tai nėra papildomas fondo mokestis, o iliustracija, kaip apmokestinimas gali mažinti reinvestuojamą sumą.
Net jei JEPQ svyruoja mažiau nei Nasdaq 100, jo vertė vis tiek gali reikšmingai kristi. Opcionų premijos suteikia tik dalinę apsaugą, bet nepašalina akcijų rinkos rizikos.
JEPQ ar S&P 500? Pajamos ar augimas
Pagrindinis klausimas ne tas, ar JEPQ yra geras fondas, o kokiam investavimo tikslui jis tinkamas. Palyginkime jį su akumuliuojančiu ETF, sekančiu S&P 500 indeksą.
Akumuliuojantis S&P 500 fondas gautus dividendus automatiškai reinvestuoja. Investuotojas negauna reguliarių piniginių išmokų, todėl jų nereikia atskirai reinvestuoti, o mokestinė prievolė paprastai atsiranda pardavus vienetus su pelnu arba išsiimant apmokestinamąsias lėšas iš investicinės sąskaitos. Be to, tokio fondo augimas nėra ribojamas opcionų pardavimo strategijos.
JEPQ siekia derinti reguliarias pajamas ir kapitalo augimą. Tačiau sparčiai kylant rinkai opcionų strategija gali riboti fondo grąžą, o distribucinės versijos išmokos gali būti apmokestinamos.
Svarbu ir tai, kad lyginame skirtingas akcijų rinkos dalis: S&P 500 apima platesnį didžiųjų JAV bendrovių spektrą, o JEPQ daugiausia investuoja į Nasdaq 100 indekso bendroves.
Galima išskirti du investavimo etapus:
- Kaupimo etapas. Jei portfelis dar nedidelis ir pagrindinis tikslas yra kapitalo augimas, JEPQ išmokos gali būti mažiau naudingos. Opcionų strategija gali riboti grąžą stipriai kylančioje rinkoje, todėl akumuliuojantis, į augimą orientuotas ETF dažnai yra paprastesnis pasirinkimas.
- Pajamų etapas. Kai kapitalas jau sukauptas ir svarbu kas mėnesį gauti pinigų srautą, distribucinis JEPQ gali būti viena iš pajamų strategijos dalių. Išmokos leidžia gauti pinigų neparduodant fondo vienetų, nors jos vis tiek mažina fonde liekantį turtą.
Kai kurie investuotojai derina abu variantus. Taip pat galima rinktis akumuliuojančią JEPQ klasę, kuri pajamas reinvestuoja fondo viduje ir sumažina tiesioginių išmokų sukuriamą mokestinę trintį. Tačiau opcionų strategijos ribojamas augimo potencialas išlieka ir akumuliuojančioje versijoje.
JEPQ vs JEPI vs QQQ: kuo skiriasi?
JEPQ ir JEPI siekia derinti reguliarias pajamas su kapitalo augimu, o QQQ tiesiog seka Nasdaq 100 indeksą. QQQ į palyginimą įtraukiame tam, kad parodytume, kuo JEPQ opcionų strategija skiriasi nuo įprasto indeksinio ETF. Lentelėje lyginamos JAV registruotos fondų versijos.
| Kriterijus | JEPQ | JEPI | QQQ |
|---|---|---|---|
| Pagrindas | Aktyviai atrinktos JAV bendrovės, daugiausia iš Nasdaq 100 indekso | Aktyviai atrinktos didelės JAV bendrovės, orientuojantis į mažesnius svyravimus | Nasdaq 100 indeksas |
| Strategija | Akcijos ir opcionų premijos | Akcijos ir opcionų premijos | Indekso sekimas |
| 12 mėn. išmokų pajamingumas | apie 11,7 % | apie 8,0 % | apie 0,4 % |
| Svyravimai | Siekiama mažesnių nei Nasdaq 100 svyravimų | Orientuotas į santykinai mažesnius svyravimus | Tiesioginė Nasdaq 100 rinkos rizika |
| TER | 0,35 % | 0,35 % | 0,18 % |
| Pagrindinis tikslas | Reguliarios pajamos ir Nasdaq 100 ekspozicija | Reguliarios pajamos iš platesnio JAV akcijų portfelio | Ilgalaikis Nasdaq 100 indekso augimas |
| UCITS alternatyva Europoje | JPM Nasdaq Equity Premium Income Active UCITS ETF | JPM US Equity Premium Income Active UCITS ETF | Nasdaq 100 UCITS ETF, pavyzdžiui, Invesco EQQQ ar iShares CNDX |
Nė vienas fondas nėra savaime geriausias. Pasirinkimas priklauso nuo to, ar jums svarbesnės reguliarios pajamos, ar ilgalaikis kapitalo augimas. Kitų variantų rasite mūsų ETF fondų apžvalgoje.
Kaip investuoti į JEPQ iš Lietuvos?
JAV registruotas JEPQ daugumai ES mažmeninių investuotojų tiesiogiai neprieinamas, nes paprastai neturi pagal ES reikalavimus parengto pagrindinės informacijos dokumento (angl. Key Information Document, KID).
Tačiau nuo 2024 m. spalio 29 d. veikia Airijoje registruotas „JPMorgan Nasdaq Equity Premium Income Active UCITS ETF“, siūlantis panašią investavimo strategiją. Jo TER siekia 0,35 %.
Pagrindinės Lietuvos investuotojams aktualios klasės:
- Distribucinė USD klasė. ISIN IE000U9J8HX9. Londono biržoje prekiaujama JEPQ simboliu, o Xetra biržoje JEQP. Išmokos mokamos kas mėnesį.
- Akumuliuojanti USD klasė. ISIN IE000N6I8IU2, simbolis JEQA. Išmokos investuotojams nemokamos, nes pajamos reinvestuojamos fondo viduje.
- Distribucinė EUR klasė. ISIN IE0006CJGQR9, simbolis JQPD. Šios klasės valiuta yra euras, tačiau ji nėra apsaugota nuo JAV dolerio kurso svyravimų.
Svarbu nepainioti prekybos valiutos ir valiutos rizikos. Pavyzdžiui, net jei USD klasės vienetus Xetra biržoje perkate už eurus, tai savaime neapsaugo investicijos nuo USD ir EUR kurso pokyčių. JEPQ turi ir atskirą nuo valiutos svyravimų apsaugotą EUR klasę, todėl prieš pirkdami patikrinkite konkretų ISIN.
Plačiau apie akumuliuojančius ir distribucinius ETF rašėme atskirai.
Kaip įsigyti JEPQ UCITS ETF:
- Pasirinkite brokerį, suteikiantį prieigą prie Europos biržų.
- Atsidarykite vertybinių popierių sąskaitą. Jei planuojate taikyti investicinės sąskaitos mokestinį režimą, iš anksto susipažinkite su jo sąlygomis.
- Fondo ieškokite pagal ISIN. Taip lengviau atskirti JAV ir europines versijas bei skirtingas vienetų klases.
- Patikrinkite biržą ir prekybos valiutą. Tas pats fondas gali būti kotiruojamas keliose biržose skirtingais simboliais ir valiutomis.
- Pateikite pirkimo pavedimą. Galite apsvarstyti limitinį pavedimą (angl. limit order), kad nustatytumėte didžiausią kainą, kurią sutinkate mokėti. Taip pat įvertinkite brokerio mokesčius ir pirkimo bei pardavimo kainų skirtumą.
Daugiau praktinių žingsnių rasite mūsų gide, kaip pradėti investuoti į ETF.
JEPQ mokesčiai Lietuvoje
JEPQ apmokestinimas priklauso nuo pasirinktos fondo klasės ir to, ar taikote investicinės sąskaitos režimą.
- Distribucinė versija. „JPMorgan“ šios klasės mėnesines išmokas vadina dividendais, nors jos generuojamos ne tik iš akcijų dividendų, bet ir iš opcionų strategijos. Lietuvoje dividendams taikomas 15 % GPM, nepriklausomai nuo jų dydžio. Šios pajamos nesumuojamos su kitomis pajamomis nustatant progresinius tarifus. Jei mokestis nebuvo išskaičiuotas, gautas pajamas paprastai reikia deklaruoti metinėje pajamų deklaracijoje. Jei mokestis jau išskaičiuotas užsienyje, jo įskaitymo galimybės priklauso nuo taikomų taisyklių ir turimų dokumentų. Plačiau apie dividendų apmokestinimą Lietuvoje rašėme atskirai.
- Investicinė sąskaita dividendų apmokestinimo neatideda. Tai svarbi išimtis. Pagal VMI paaiškinimą, dividendai, gauti iš investicinės sąskaitos lėšomis įsigytų finansinių produktų, apmokestinami įprasta tvarka jų gavimo metais. Po apmokestinimo į investicinę sąskaitą įskaityta dividendų suma laikoma nauju įnašu.
- Akumuliuojanti versija. Kadangi investuotojui periodinės išmokos nemokamos, jų gavimo metu GPM prievolė neatsiranda. Jei fondo vienetus parduodate su pelnu ne per investicinę sąskaitą, taikomos įprastos finansinių priemonių pardavimo apmokestinimo taisyklės. Taikant investicinės sąskaitos režimą, mokestis paprastai atsiranda tik tada, kai išimamos lėšos viršija likusį įnašą. Nuo 2026 m. tokioms apmokestinamosioms pajamoms taikomas 15 % GPM tarifas nepriklausomai nuo jų dydžio.
Taigi akumuliuojanti JEPQ versija gali būti mokestiniu požiūriu patogesnė, jei išmokų dabar nereikia ir pajamas planuojate reinvestuoti. Tačiau fondo viduje patiriami mokesčiai bei kitos išlaidos niekur nedingsta.
Mokesčių taisyklės gali keistis, todėl prieš priimdami sprendimą patikrinkite aktualią informaciją VMI svetainėje.
Ar JEPQ vertas dėmesio?
JEPQ gali būti patrauklus investuotojams, kurie jau turi sukaupę didesnį kapitalą ir nori reguliaraus mėnesinio pinigų srauto. Jis leidžia gauti išmokas neparduodant fondo vienetų ir kartu išlaikyti investicijas į dideles JAV bendroves.
Tačiau svarbu suprasti, kad didelis išmokų pajamingumas nėra garantuota grąža. Fondas išlieka priklausomas nuo akcijų rinkos, ypač technologijų sektoriaus, o opcionų strategija gali riboti jo augimą stipriai kylant rinkai. Be to, distribucinės versijos išmokos gali didinti mokestinę naštą.
Jei siekiate ilgalaikio kapitalo augimo, verta palyginti JEPQ su akumuliuojančiais, plačiau diversifikuotais ETF. Jei norite reguliarių mėnesinių pajamų ir galimybės auginti kapitalą, JEPQ gali būti vienas iš pasirinkimų.
Apibendrinimas
JEPQ siekia derinti reguliarias mėnesines pajamas ir kapitalo augimą. Fondas generuoja pajamas iš akcijų dividendų ir opcionų premijų, tačiau išmokos nėra garantuotos, o sparčiai kylant rinkai jo grąža gali atsilikti nuo Nasdaq 100 indekso.
JEPQ gali būti patrauklus investuotojams, norintiems reguliarių pajamų ir galimybės auginti kapitalą. Ar šis fondas jums tinka, priklauso nuo investavimo tikslų ir rizikos tolerancijos. Plačiau apie ilgalaikio investavimo strategiją rašėme atskirai.
Pastaba: šis straipsnis yra informacinio pobūdžio ir nėra individuali finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kas yra JEPQ ETF?
JEPQ yra „JPMorgan“ aktyviai valdomas ETF, investuojantis į dideles JAV bendroves ir taikantis pirkimo opcionų strategiją. JAV JEPQ ir europinis JEPQ UCITS yra atskiri fondai. Distribucinės versijos išmokas moka kas mėnesį, o akumuliuojanti klasė pajamas reinvestuoja fondo viduje.
2. Kiek dividendų moka JEPQ?
2026 m. spalį europinio JEPQ UCITS fondo išmokų pajamingumas siekė apie 10,4 %, o JAV JEPQ 12 mėnesių išmokų pajamingumas spalio 5 d. buvo 11,72 %. Šie rodikliai apskaičiuojami skirtingai, o mėnesinės išmokos nėra garantuotos ir gali keistis.
3. Ar JEPQ prieinamas Europos ir Lietuvos investuotojams?
Taip, per europinę UCITS versiją, kuria prekiaujama nuo 2024 m. spalio. Distribucinės USD klasės ISIN yra IE000U9J8HX9, taip pat yra akumuliuojanti ir EUR klasės. JAV registruotas JEPQ ES mažmeniniams investuotojams paprastai neprieinamas.
4. Kuo skiriasi JEPQ nuo JEPI?
JEPQ daugiausia investuoja į aktyviai atrinktas Nasdaq 100 indekso bendrovių akcijas, o JEPI orientuojasi į platesnį JAV akcijų portfelį ir mažesnius svyravimus. JEPQ paprastai pasižymi didesniu išmokų pajamingumu, tačiau ir didesniais svyravimais. Abiejų fondų TER yra 0,35 %.
5. Kokie JEPQ trūkumai?
Pagrindiniai trūkumai: ribotas augimas kylant rinkai, didelė technologijų akcijų koncentracija ir trumpa istorija. Fondas dar nebuvo išbandytas per ilgą krentančią rinką, o išmokos nėra pastovios.
6. Kokie mokesčiai taikomi JEPQ dividendams Lietuvoje?
Lietuvoje dividendams taikomas 15 % GPM. Investicinė sąskaita šio mokesčio neatideda. Akumuliuojanti JEPQ klasė išmokų nemoka, todėl mokestis paprastai atsiranda tik pardavus fondo vienetus su pelnu. Jei naudojatės investicine sąskaita, mokestį galima atidėti iki apmokestinamų lėšų išėmimo.