Informacija atnaujinta: 2026 12 rugsėjo
Kaip pasirinkti ETF fondą: 10 kriterijų, kuriuos verta įsivertinti prieš investuojant

Straipsnį parašė žmogus
Renkantis biržoje prekiaujamą fondą (ETF, angl. exchange-traded fund), neužtenka atsižvelgti vien į jo populiarumą ar ankstesnę grąžą. Verta įvertinti dešimt svarbių kriterijų: ar fondas atitinka jūsų finansinį tikslą, koks jo bendrasis išlaidų koeficientas (TER), dydis ir valdytojas, kaip tvarkomi dividendai, kaip fondas atkartoja indeksą, kiek jis diversifikuotas ir likvidus, kur registruotas, kaip jo vertė keitėsi per krizes ir ar patys esate pasirengę rinkos svyravimams.
ETF leidžia patogiai ir palyginti nebrangiai paskirstyti investicijas tarp skirtingų vertybinių popierių. Tačiau ne visi ETF yra vienodi. Skiriasi jų mokesčiai, struktūra, diversifikacija, likvidumas ir rizika, todėl vien fondo pavadinimo ar ankstesnės grąžos pasirinkimui nepakanka.
Jei tik pradedate investuoti į ETF, gali praversti bazinis ETF gidas. O renkantis konkretų fondą svarbu žinoti, į ką atkreipti dėmesį. Šiame straipsnyje aptarsime dešimt kriterijų, kurie padės praktiškai įvertinti ETF prieš priimant sprendimą investuoti.
Svarbiausi akcentai:
- Pirmiausia įvertinkite, ar ETF atitinka jūsų finansinį tikslą. Nesirinkite fondo vien dėl jo populiarumo ar ankstesnės grąžos.
- Metinis mokestis (TER) gali atrodyti nedidelis, tačiau per ilgą laikotarpį net ir nedideli mokesčių skirtumai gali reikšmingai paveikti galutinę portfelio vertę.
- Fondo dydis ir valdytojo patikimumas taip pat svarbūs. Didesni fondai paprastai turi mažesnę uždarymo riziką, tačiau fondo dydis neturėtų būti vienintelis pasirinkimo kriterijus.
- Atkreipkite dėmesį į tai, kaip fondas atkartoja indeksą ir kiek jis diversifikuotas, tai yra kaip plačiai paskirstytos jo investicijos.
- Svarbu, kurioje šalyje ETF registruotas, nes nuo to gali priklausyti fondo gaunamų dividendų apmokestinimas ir galutinė grąža.
- Galiausiai įvertinkite savo pasirengimą rinkos svyravimams ir pagalvokite, kaip elgtumėtės reikšmingai sumažėjus fondo vertei.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
1. Ar ETF atitinka jūsų finansinį tikslą?
Kokia yra jūsų investavimo strategija? Ar siekiate ilgalaikio kapitalo augimo, ar reguliarių pajamų? Nuo šio pasirinkimo priklauso ir kiti ETF pasirinkimo kriterijai, nes fondas, tinkantis vienam tikslui, gali visiškai netikti kitam.
Pirmasis tikslas gali būti ilgalaikis kapitalo augimas. Tokiu atveju svarbiausia yra bendra portfelio vertė po dešimties ar dvidešimties metų, o ne kasmet gaunamos pajamos. Kapitalo augimo galima siekti skirtingomis strategijomis, pavyzdžiui, taikant vertės investavimo (angl. value investing) strategiją, kai ieškoma turto, kurio rinkos kaina, investuotojo vertinimu, yra mažesnė už jo tikrąją vertę.
Antrasis tikslas gali būti pasyvios pajamos. Tokiu atveju galima rinktis dividendus išmokančius fondus arba obligacijų ETF, kurie gali generuoti reguliarų pinigų srautą.
Kaip praktiškai patikrinti fondo strategiją? ETF duomenų platformose, pavyzdžiui, „justETF“, prie kiekvieno fondo rasite skiltį „Fund overview“ arba „Key benefits“. Ten aprašoma, į ką fondas investuoja, kaip atrenkamos pozicijos ir ar fondas seka konkretų indeksą. Jei fondas seka indeksą, verta papildomai peržiūrėti ir paties indekso metodikos taisykles, kurias indekso teikėjai dažniausiai skelbia savo svetainėse. Ten sužinosite, kokios įmonės įtraukiamos į indeksą, kurios iš jo pašalinamos ir kaip dažnai peržiūrima jo sudėtis.
2. Kiek kainuoja ETF administravimas (TER)?
ETF valdymo mokestis, vadinamas TER (angl. Total Expense Ratio), yra metinis mokestis, išreiškiamas procentais nuo fondo turto. Svarbiausia tai, kad šis mokestis nėra išrašomas atskira sąskaita. Jis palaipsniui įskaičiuojamas į fondo turto vertę, todėl investuotojai jo tiesiogiai nemato. Matomas tik galutinis fondo rezultatas, jau įvertinus šias išlaidas.
TER dydis dažniausiai priklauso nuo fondo strategijos ir jos administravimo sudėtingumo. Pasyviai indeksą sekantis ETF vadovaujasi iš anksto nustatytomis indekso taisyklėmis, todėl jo mokestis paprastai būna mažesnis. Aktyviai valdomame fonde valdytojas aktyviai sprendžia, ką ir kada pirkti ar parduoti, todėl tokių fondų TER gali būti gerokai didesnis.
Kodėl svarbios net kelios dešimtosios procento? Priežastis yra sudėtinio augimo efektas. Įsivaizduokite, kad kas mėnesį 25 metus investuojate po 500 €, o abiejų fondų grąža prieš mokesčius yra panaši. Vieno fondo TER yra 0,1 %, o kito 1 %. Šis beveik vieno procentinio punkto skirtumas kasmet taikomas visai fonde laikomo turto vertei. Per 25 metus, priklausomai nuo rinkos grąžos, galutinių sumų skirtumas gali siekti dešimtis tūkstančių eurų. Tai nereiškia, kad brangesnis fondas būtinai uždirbs mažiau. Jis tiesiog kainuoja daugiau. Norite pamatyti savo skaičius? Išbandykite investavimo skaičiuoklę su savo įnašo dydžiu ir pasirinktu laikotarpiu.
Ar didesnis mokestis užtikrina geresnį rezultatą? Į šį klausimą kasmet padeda atsakyti SPIVA, „S&P Dow Jones Indices“ analizė, kurioje vertinama, ar aktyviai valdomi fondai aplenkia indeksus. Naujausiais duomenimis, per 15 metų iki 2025 m. pabaigos visose SPIVA vertintose JAV akcijų fondų kategorijose dauguma aktyviai valdomų fondų atsiliko nuo savo lyginamųjų indeksų. Kitaip tariant, didesnis mokestis yra žinomas iš anksto, o geresnis rezultatas nėra garantuotas
3. Ar fondas ir jo valdytojas patikimi?
Vertinant ETF, verta atsižvelgti į kelis susijusius aspektus: fondo dydį, jo strategiją ir valdytojo patikimumą. ETF fondo dydis dažniausiai vertinamas pagal AUM (angl. assets under management) rodiklį, kuris parodo bendrą fondo valdomo turto vertę. Šį skaičių rasite vienoje iš pirmųjų kiekvieno fondo profilio eilučių daugumoje duomenų platformų.
Kodėl dydis svarbus? Mažas fondo AUM gali būti vienas iš ženklų, kad fondo uždarymo rizika yra didesnė. Jei fondas uždaromas, investicija gali būti realizuota ne jūsų pasirinktu metu, o gautas lėšas teks investuoti iš naujo.
Fondo dydį verta vertinti atsižvelgiant ir į jo strategiją. Plataus rinkos indekso ETF dažnai būna didesni, o nišiniai ar sektoriniai fondai natūraliai gali būti mažesni, nes jų auditorija siauresnė. Todėl mažas nišinio fondo AUM savaime dar nereiškia, kad fondas yra netinkamas.
Kitas svarbus aspektas yra pats fondo valdytojas. Verta atkreipti dėmesį į jo veiklos istoriją, valdomų fondų pasirinkimą ir tai, ar lengvai prieinama informacija apie fondus. Tarp didelių ir gerai žinomų ETF valdytojų yra „Vanguard“, „iShares“ („BlackRock“), „Amundi“ ir „Xtrackers“. Tai nėra rekomendacija rinktis būtent jų fondus, tačiau jie gali būti atskaitos taškas, su kuriuo galėsite palyginti mažiau žinomą valdytoją.
4. Akumuliuojantis ar distribucinis ETF?
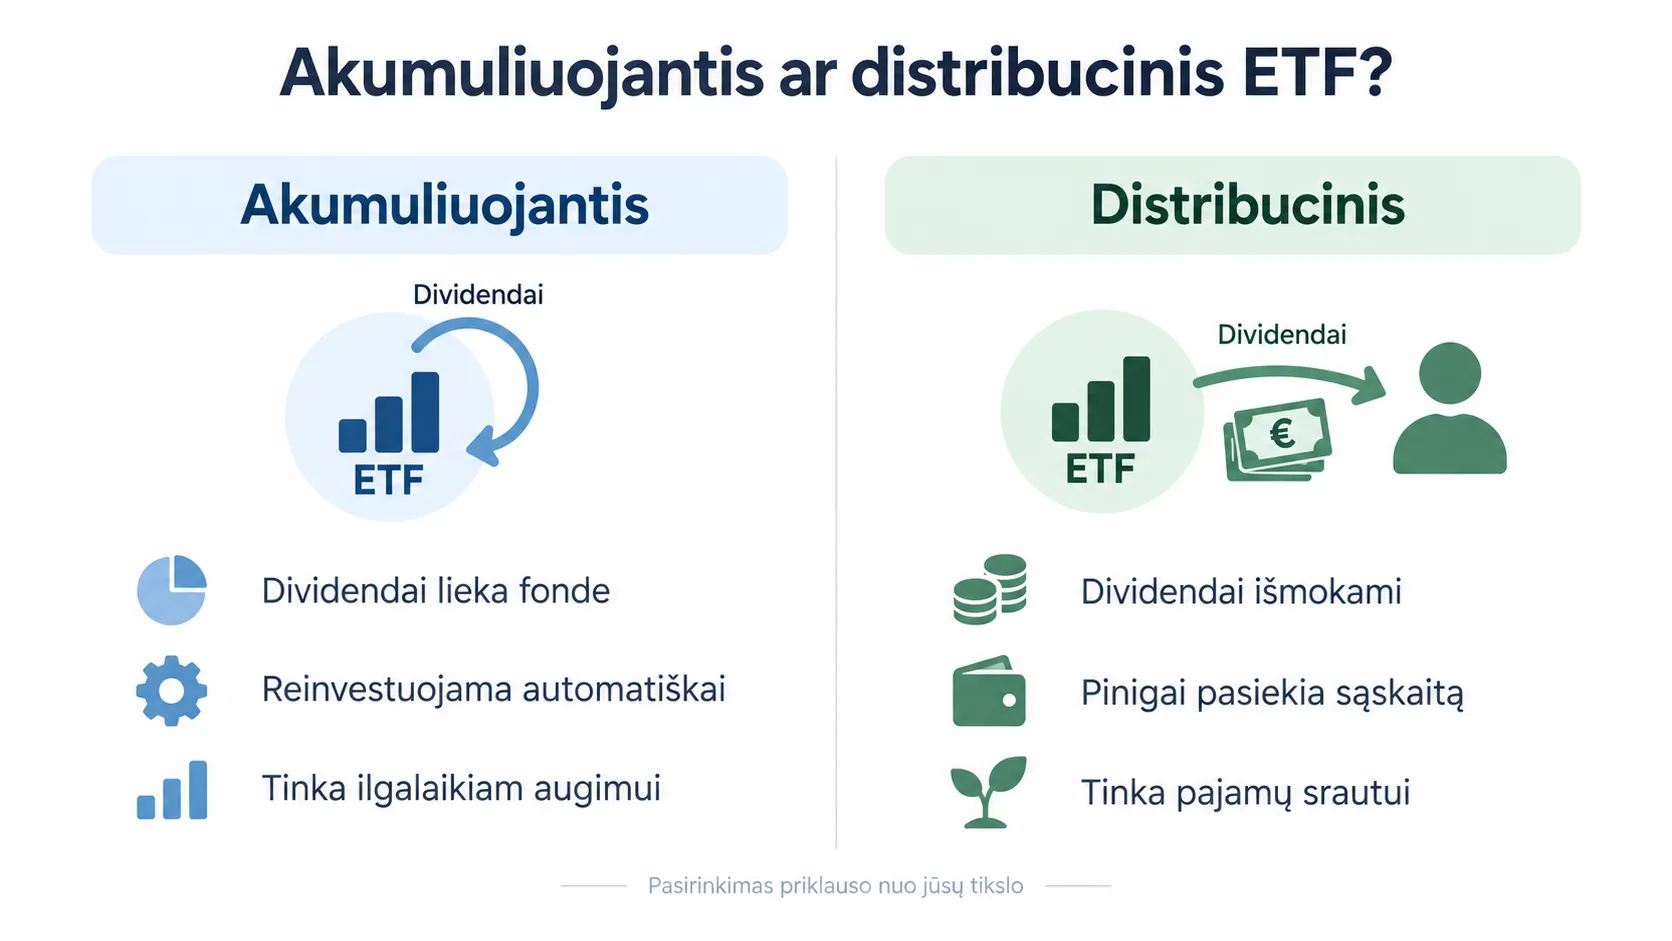
Šis kriterijus parodo, kas vyksta su fondo gaunamais dividendais.
Akumuliuojantis ETF, pažymėtas Acc, gautus dividendus automatiškai reinvestuoja į fondą. Jūs negaunate pinigų į sąskaitą, nes dividendai lieka fonde ir toliau investuojami. Distribucinis ETF, pažymėtas Dist, dividendus išmoka jums, dažniausiai kas ketvirtį arba kas pusmetį, o tuos pinigus galite naudoti savo nuožiūra.
Kuris variantas geresnis? Tai priklauso nuo jūsų tikslų. Jei siekiate ilgalaikio augimo, akumuliuojantis variantas dažnai yra patogesnis, nes reinvestavimas vyksta automatiškai, be papildomų veiksmų. Jei norite reguliaraus pinigų srauto, gali labiau tikti distribucinis variantas, nes fondo išmokos pasiekia jūsų sąskaitą. Norintiems sužinoti, kokį pinigų srautą gali generuoti portfelis, verta išbandyti pasyvių pajamų skaičiuoklę.
Praktinis patarimas: ETF platformose, tokiose kaip „justETF“, rasite atskirą filtrą „Distribution policy“. Juo galite greitai atrinkti tik jus dominančius ETF tipus, todėl nereikės tikrinti kiekvieno fondo atskirai. Dažnai tas pats valdytojas siūlo abi tą patį indeksą sekančio ETF versijas, todėl belieka pasirinkti pagal savo tikslą.
5. Kaip ETF realiai atkartoja indeksą?
Du fondai gali sekti tą patį indeksą, tačiau jį atkartoti skirtingais būdais. Yra trys pagrindiniai metodai.
- Fizinis ETF (angl. full replication) reiškia, kad fondas perka visas indeksą sudarančias akcijas ar obligacijas tokiomis pačiomis arba labai panašiomis proporcijomis kaip indekse. Tai vienas paprasčiausiai suprantamų būdų, nes fondo turimos pozicijos tiesiogiai atspindi sekamą indeksą.
- Atrankos metodą taikantis ETF (angl. optimized sampling) perka ne visas indekso pozicijas, o atrinktą, indeksą reprezentuojančią jų dalį. Šis būdas dažnai taikomas, kai indeksas yra labai didelis arba apima sunkiau prieinamus ar mažiau likvidžius vertybinius popierius. Fondo grąža dėl to gali šiek tiek skirtis nuo indekso grąžos.
- Sintetinis ETF (angl. swap-based ETF) indekso grąžą gauna naudodamas išvestines finansines priemones, dažniausiai apsikeitimo (swap) sutartį su banku ar kita finansų įstaiga. Toks fondas nebūtinai tiesiogiai turi indekso vertybinius popierius. Šis metodas gali padėti tiksliau atkartoti kai kuriuos indeksus, tačiau atsiranda papildoma sandorio šalies (angl. counterparty) rizika.
Pradedantiesiems fizinis ETF dažnai yra paprasčiau suprantamas pasirinkimas, tačiau tai nėra griežta taisyklė. Reguliuojami sintetiniai ETF taip pat gali būti tinkami tam tikroms rinkoms ar strategijoms. Informaciją apie tai, kaip fondas atkartoja indeksą, rasite fondo faktų lape (factsheet) arba KID dokumente, o ETF duomenų platformose ieškokite laukelio „Replication“.
6. Ar ETF pakankamai diversifikuotas?
ETF diversifikacija yra vienas svarbiausių rizikos valdymo būdų. Kuo daugiau skirtingų įmonių, sektorių ir šalių yra fonde, tuo mažiau vienos bendrovės ar pramonės šakos problemos gali paveikti visą jūsų portfelį. Priešingai, didesnė koncentracija reiškia didesnę priklausomybę nuo konkrečios rinkos, sektoriaus ar temos rezultatų.
Šį skirtumą geriausiai parodo dviejų kraštutinumų palyginimas. Sektorinis arba teminis ETF, pavyzdžiui, technologijų, kibernetinio saugumo ar žaliosios energetikos fondas, dažniausiai investuoja į vieną sritį, o kartais ir į gana siaurą įmonių grupę. Jei šiai sričiai sekasi prasčiau, didelė fondo dalis gali kristi vienu metu. Tuo tarpu pasaulinis akcijų indeksas apima tūkstančius įmonių iš daugelio šalių ir pagrindinių sektorių, todėl jo rezultatas mažiau priklauso nuo vienos srities sėkmės.
Net ir plačiai diversifikuoti fondai gali skirtis. S&P 500 ETF apima 500 didelių JAV bendrovių, tačiau jos visos priklauso vienos šalies rinkai, todėl išlieka šalies koncentracijos rizika. Daugiau apie šio indekso veikimą ir tai, ko iš jo tikėtis, galite sužinoti straipsnyje apie S&P 500.
Svarbiausia nepasikliauti vien fondo pavadinimu. Žodžiai „World“ ar „Global“ dar nereiškia, kad investicijos tolygiai paskirstytos po visą pasaulį. Prieš pirkdami peržiūrėkite fondo faktų lapą ir atkreipkite dėmesį į skiltis „Sector breakdown“ ir „Country breakdown“. Taip geriau suprasite tikrąją fondo sudėtį.
7. Koks ETF likvidumas?
ETF likvidumas parodo, kaip lengvai galite nusipirkti ar parduoti fondo vienetus už tuo metu rinkoje siūlomą kainą. Jei fondu aktyviai prekiaujama, paprastai lengviau sudaryti sandorį norima kaina.
Dažniausiai likvidumą paprasčiausia įvertinti pagal pirkimo ir pardavimo kainų skirtumą (angl. spread). Šis skirtumas yra papildomas sandorio kaštas: perkant mokate šiek tiek daugiau, o parduodant gaunate šiek tiek mažiau. Populiarūs ETF, kuriais aktyviai prekiaujama, dažniausiai turi siauresnį spread, kuris neretai sudaro tik nedidelę procento dalį.
Nišiniai ar mažiau prekiaujami fondai gali turėti platesnį spread. Tai reiškia, kad pirkimo ir pardavimo kainų skirtumas gali būti didesnis, ypač jei prekiaujate ne pačiu aktyviausiu biržos metu.
Vis dėlto svarbu nepainioti fondo likvidumo ir jo dienos prekybos apimties. ETF vienetų kiekis gali būti didinamas arba mažinamas pagal paklausą, todėl likvidumui svarbu ir tai, kaip lengvai galima prekiauti fondo turimais vertybiniais popieriais. Dėl to mažesnė ETF prekybos apimtis savaime dar nereiškia, kad fondas yra nelikvidus.
Jei reguliariai investuojate nedideles sumas į didelius ir plačiai prekiaujamus fondus, spread dažniausiai nebus didelė problema. Tačiau prieš perkant nišinį fondą verta jį patikrinti, nes tai vienas iš prekybos kaštų, kuriuos pajusite iš karto. Aiški investavimo strategija padeda geriau suprasti, kaip šie sprendimai tarpusavyje susiję.
8. Kur registruotas ETF?
ETF registracijos vieta, arba domicilis, yra šalis, kurioje fondas yra teisiškai įsteigtas. Nors tai gali atrodyti tik formalumas, fondo domicilis gali turėti įtakos jo grynajai grąžai, nes nuo jo gali priklausyti, kiek mokesčių sumokama nuo fondo gaunamų dividendų.
Pavyzdžiui, kai Airijoje registruotas ETF gauna dividendus iš JAV bendrovių, dėl JAV ir Airijos mokesčių sutarties jiems paprastai taikomas 15 % išskaičiuojamasis mokestis vietoje standartinio 30 % tarifo. Kuo mažesnis mokestis pritaikomas šiame etape, tuo daugiau dividendų lieka fonde ir gali būti toliau investuojama. Todėl fondo registracijos vieta gali turėti įtakos jūsų galutinei grąžai, net jei šio mokesčio atskirai savo sąskaitoje nematote.
Šis mokestis taikomas fondo lygmeniu, dar prieš pajamas pasiekiant investuotoją. Tai nėra tas pats, kas jūsų asmeniškai mokami mokesčiai. Jei esate Lietuvos mokesčių rezidentas, jūsų mokestinė prievolė Lietuvoje vertinama atskirai pagal jums taikomas taisykles.
Kur tai patikrinti? Fondo faktų lape arba duomenų platformoje ieškokite laukelio „Domicile“ arba „Fund domicile“.
9. Kaip fondas atrodo krizių akivaizdoje?
Kai rinka kyla, daugelio fondų rezultatai gali atrodyti patraukliai. Tačiau daugiau apie fondo riziką galima suprasti pasižiūrėjus, kaip keitėsi jo vertė per ankstesnius rinkos nuosmukius.
Tai ypač svarbu siaurai teminiams fondams, pavyzdžiui, žaliosios energetikos, dirbtinio intelekto, kanapių ar kosmoso ETF. Tokie fondai gali sparčiai augti, kai jų tema populiari, tačiau pasikeitus rinkos sąlygoms jų vertė taip pat gali smarkiai kristi ir atsigauti lėčiau. Kartais net po kelerių metų fondas nepasiekia ankstesnio piko.
Platūs, diversifikuoti indeksai paprastai mažiau priklauso nuo vienos temos ar sektoriaus rezultatų. Per didelius rinkos sukrėtimus, pavyzdžiui, 2020 metų pandemijos pradžioje, jie taip pat smuko, tačiau daugelis vėliau atsigavo. Tai negarantuoja tokio paties rezultato ateityje, tačiau platesnė diversifikacija sumažina priklausomybę nuo vienos srities sėkmės.
Kaip tai patikrinti patiems? Tokiose platformose kaip „justETF“ prie kiekvieno fondo rasite istorinės grąžos grafiką. Pasirinkite ilgesnį laikotarpį, apimantį bent vieną rinkos nuosmukį, ir atkreipkite dėmesį į du dalykus: kiek fondas smuko ir kiek laiko prireikė jo vertei grįžti į ankstesnį lygį. Jei fondas yra per jaunas ir neturi pakankamai ilgos istorijos, galima papildomai peržiūrėti jo sekamo indekso istoriją.
10. Kaip pats elgtumėtės investicijų krizės metu?
Paskutinis kriterijus yra vienintelis, kuris nesusijęs su pačiu fondu. Jis susijęs su jumis ir tuo, ką iš tikrųjų darysite, kai atsidarę programėlę pamatysite, kad jūsų portfelio vertė sumažėjo.
Jei investuojate į plačius, laiko patikrintus fondus, nuosmukiai yra tikėtina investavimo dalis. Turint pakankamai ilgą investavimo laikotarpį, juos galima išlaukti ir toliau investuoti pagal planą. Kai kainos yra žemesnės, už tą pačią sumą galite įsigyti daugiau fondo vienetų. Tokiu atveju krizė nėra priežastis atsisakyti savo plano, ji yra investavimo proceso dalis.
Rizikingesni ir siauresni pasirinkimai veikia kitaip. Kai investicijos vertė sumažėja 50 ar 60 procentų, labai lengva pasiduoti norui parduoti po didelio kritimo. Toks sprendimas gali reikšmingai pakenkti ilgalaikiams rezultatams. Parduodami po kritimo patirtą nuostolį užfiksuojate, nors fondo vertė vėliau gali ir atsigauti.
Padeda ir tai, kad sprendimus priimate iš anksto, kai esate ramūs. Užrašytas planas, kuriame aiškiai nurodyta, kiek investuojate, kaip dažnai tai darote ir kokiomis sąlygomis parduotumėte, krizės metu tampa atrama. Tuomet nereikia visko spręsti iš naujo tada, kai emocijos yra stipriausios.
Todėl prieš pirkdami sąžiningai paklauskite savęs: jei rytoj šio fondo vertė sumažėtų per pusę, ar ramiai laikytumėte investiciją toliau, ar skubėtumėte parduoti? Nėra vieno teisingo atsakymo, tačiau jūsų pasirinkimas turėtų priklausyti nuo to, kaip į šį klausimą atsakote. Beje, visiškai saugus investavimas neegzistuoja, todėl svarbiausia pasirinkti tokią riziką, kurią suprantate ir galite priimti.
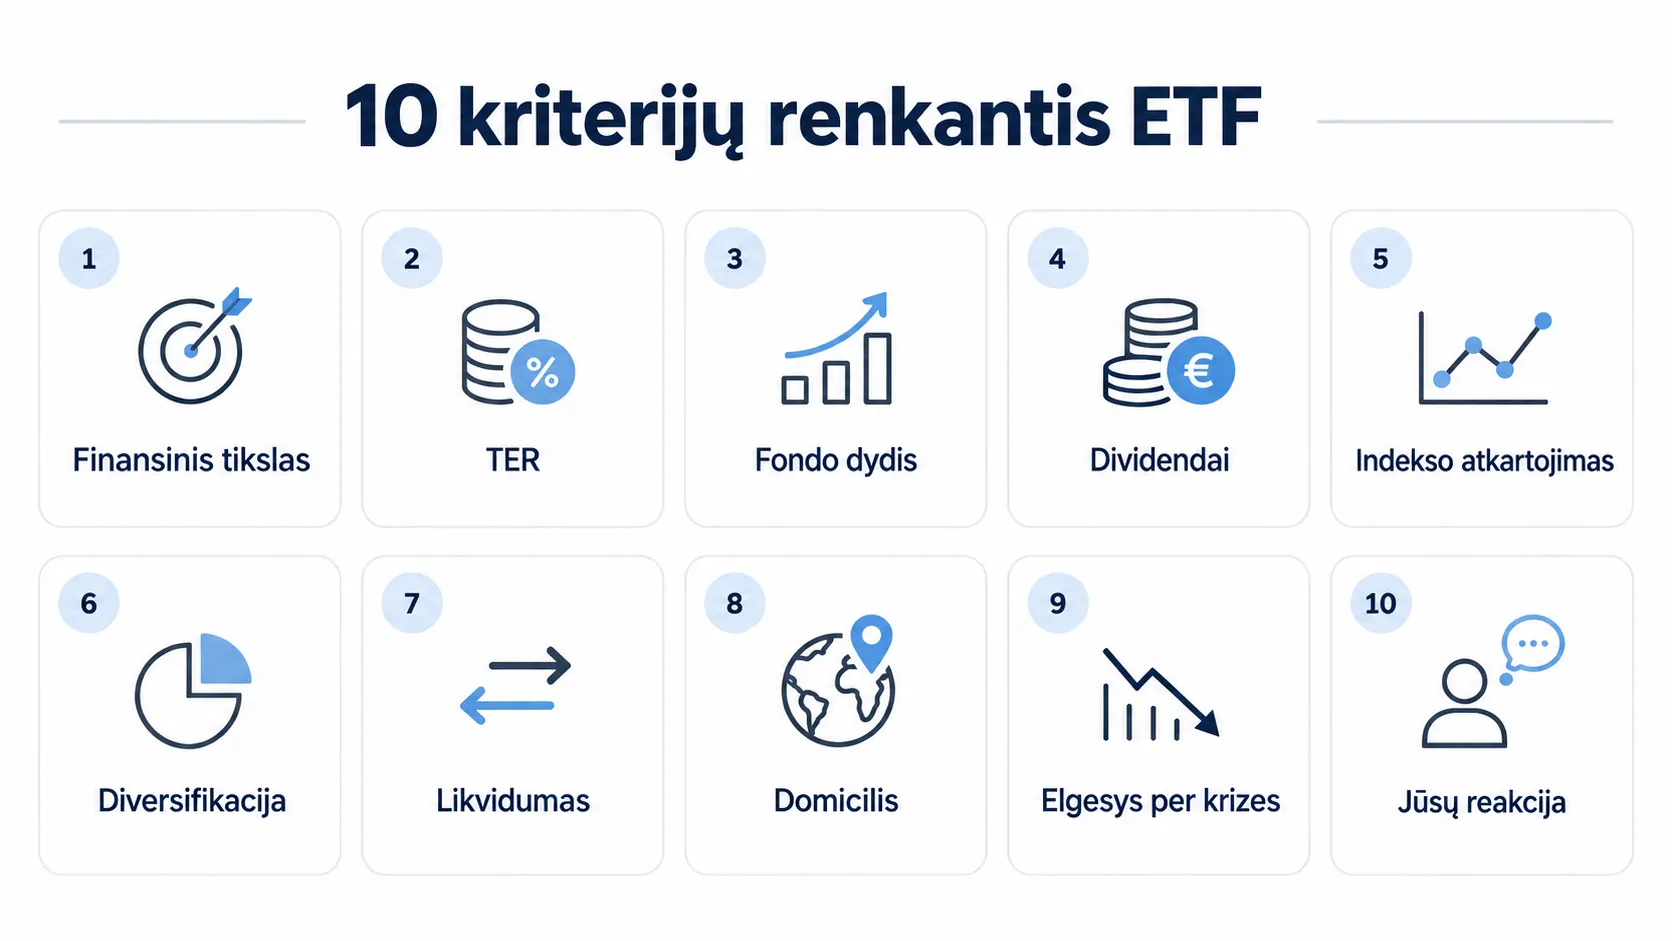
Apibendrinimas
Kaip pasirinkti ETF, kad sprendimas būtų pagrįstas, o ne atsitiktinis? Svarbu fondą vertinti nuosekliai. Dešimt kriterijų padės įvertinti, ar fondas atitinka jūsų tikslus, kiek jis kainuoja, kaip yra sudarytas ir ar jums bus lengva laikytis pasirinktos strategijos.
Daugumą svarbiausios informacijos galite patikrinti viešai prieinamuose šaltiniuose: fondo faktų lape, KID dokumente ar tokiose platformose kaip „justETF“. Toks patikrinimas gali padėti geriau suprasti fondą dar prieš investuojant.
Jei norite prisiminti pagrindus arba sužinoti daugiau, peržiūrėkite bazinį ETF gidą ar kitas investavimo temas.
Pastaba: Šis turinys skirtas tik informaciniams ir edukaciniams tikslams. Tai nėra investavimo rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kaip pasirinkti ETF fondą pradedančiajam?
Pirmiausia pagalvokite, kokio tikslo siekiate: ar norite ilgalaikio augimo, ar pasyvių pajamų. Tuomet atkreipkite dėmesį į metinį mokestį (TER), fondo dydį ir diversifikaciją, tai yra kiek skirtingų įmonių, sektorių ir šalių yra fonde. Šią informaciją lengvai rasite fondo faktų lape arba tokiose platformose kaip „justETF“. Tai užtruks vos kelias minutes ir nieko nekainuos.
2. Kas yra TER ir kokio dydžio jis turėtų būti?
TER (angl. Total Expense Ratio) yra metinis fondo administravimo mokestis, kuris įskaičiuojamas į fondo turto vertę. Pasyvūs, indeksą sekantys ETF dažniausiai turi mažesnį TER nei aktyviai valdomi fondai. Nėra vienos „teisingos“ ribos, tačiau, kitoms sąlygoms esant vienodoms, mažesnis TER reiškia mažesnes fondo išlaidas.
3. Kuo skiriasi akumuliuojantis ir distribucinis ETF?
Akumuliuojantis ETF (angl. accumulating, Acc) gautus dividendus automatiškai reinvestuoja į fondą, todėl dividendai lieka fonde ir toliau investuojami. Distribucinis ETF (angl. distributing, Dist) dividendus išmoka į jūsų sąskaitą. Pirmasis variantas patogesnis siekiant ilgalaikio augimo, nes reinvestavimas vyksta automatiškai, o antrasis gali tikti norintiems reguliaraus pinigų srauto.
4. Kodėl svarbi ETF registracijos vieta, arba domicilis?
Domicilis (angl. domicile) lemia, kaip fondo lygmeniu apmokestinami jo gaunami dividendai pagal tarptautines mokesčių sutartis. Pavyzdžiui, Airijoje registruoti UCITS ETF, investuojantys į JAV akcijas, nuo JAV bendrovių dividendų paprastai moka 15 %, o ne standartinį 30 % išskaičiuojamąjį mokestį. Kuo mažesnis mokestis pritaikomas šiame etape, tuo daugiau dividendų lieka fonde.
5. Ar verta rinktis aktyviai valdomą ETF vietoj pasyvaus?
Aktyviai valdomi fondai dažniausiai taiko didesnius mokesčius, nes jų tikslas yra aplenkti rinką. Tačiau geresnis rezultatas nėra garantuotas, o mokestį vis tiek mokėsite. Pagal naujausius SPIVA duomenis, per 15 metų iki 2025 metų pabaigos dauguma aktyviai valdomų JAV akcijų fondų atsiliko nuo savo lyginamųjų indeksų. Pasyvūs fondai paprastai turi mažesnius mokesčius ir paprastesnę strategiją.