Informacija atnaujinta: 2026 8 spalio
Kaip įvertinti nekilnojamojo turto sutelktinio finansavimo projektą prieš investuojant?

Straipsnį parašė žmogus
Sutelktinio finansavimo platformose patrauklūs nekilnojamojo turto projektai kartais finansavimą surenka gana greitai. Todėl investuotojui gali atrodyti, kad sprendimą reikia priimti nedelsiant. Tačiau greitai nuspręsti nereiškia rinktis aklai. Jei iš anksto žinote, ką tikrinti, pagrindinius projekto rizikos veiksnius galima įvertinti per kelias minutes.
Didžiausią dėmesį dažnai pirmiausia patraukia siūloma palūkanų norma. Vis dėlto didesnės palūkanos savaime nereiškia geresnio projekto, o vertinant jo riziką kiti rodikliai gali būti ne mažiau svarbūs. Prieš žiūrint į galimą grąžą verta patikrinti paskolos ir įkeisto turto vertės santykį, hipotekos eilę, kaip nustatyta turto vertė, paskolos grąžinimo sąlygas, projekto vykdytojo istoriją ir pagrindinius projekto dokumentus. Tik įvertinus šiuos kriterijus palūkanų norma įgauna prasmę, nes tada galima spręsti, ar siūloma grąža yra pakankama už prisiimamą riziką.
Reikėtų įsidėmėti:
- Palūkanų norma neturėtų būti vienintelis kriterijus. Pirmiausia verta įvertinti paskolos ir turto vertės santykį (LTV), hipoteką, turto vertinimą, projekto terminą ir vykdytoją.
- Mažesnis LTV paprastai reiškia didesnį rezervą, jei įkeisto turto vertė sumažėtų, tačiau svarbu žinoti, pagal kokią turto vertę jis apskaičiuotas.
- Hipotekos eilė parodo, kam pirmiausia būtų grąžinami pinigai, jei įkeistą turtą tektų parduoti.
- Rizikos klasę nustato pati platforma pagal savo metodiką, todėl ji nėra nepriklausomas kredito reitingas.
- Prieš investuojant verta peržiūrėti ne tik pagrindinius projekto rodiklius, bet ir jo dokumentus. Juose pateikiama išsamesnė informacija apie rizikas, užtikrinimo priemones ir grąžinimo sąlygas.
- Sutelktinio finansavimo investicijoms netaikoma indėlių ir įsipareigojimų investuotojams draudimo apsauga. Tai reiškia, kad investuotas kapitalas nėra apsaugotas taip, kaip banke laikomas indėlis.
1. LTV: svarbu ne tik procentas, bet ir kaip jis apskaičiuotas
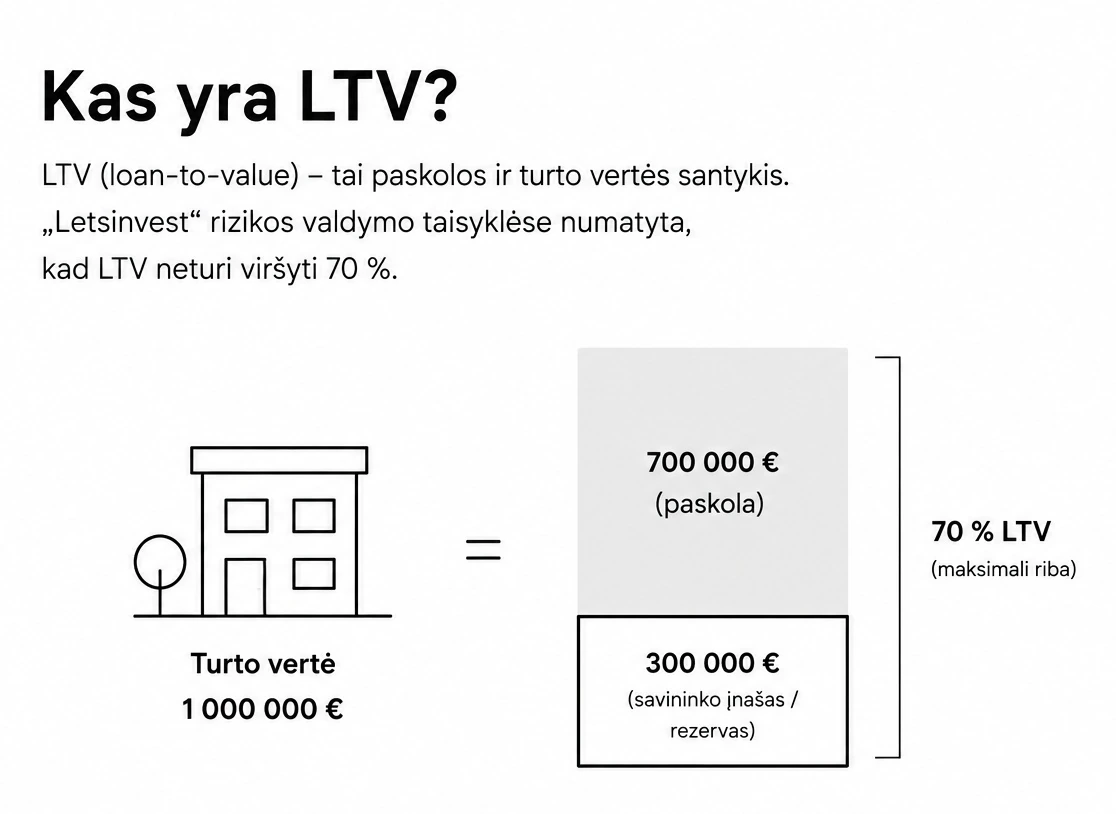
LTV (angl. loan-to-value) parodo paskolos ir įkeisto turto vertės santykį. Jei nekilnojamasis turtas vertinamas 1 mln. Eur, o paskola siekia 600 tūkst. Eur, LTV yra 60 %.
Kuo LTV mažesnis, tuo didesnis skirtumas tarp paskolos ir įkeisto turto vertės. Tai reiškia, kad lieka daugiau rezervo, jei turto vertė sumažėtų. Tačiau vien LTV procento nepakanka projekto rizikai įvertinti. Svarbu patikrinti, kokia turto vertė naudojama skaičiavimui ir kuo ji pagrįsta. Pavyzdžiui, vertinimo ataskaitoje gali būti nurodyta tiek dabartinė statomo objekto vertė, tiek numatoma jo vertė užbaigus statybas.
Kad būtų lengviau orientuotis, LTV intervalus galima vertinti taip:
| LTV | Ką tai reiškia praktiškai? |
| Iki 40 % | Tarp paskolos ir turto vertės lieka didelis rezervas |
| 40–60 % | Rezervas vis dar gana reikšmingas, tačiau svarbu vertinti ir kitus projekto kriterijus |
| 60–70 % | Rezervas mažesnis, todėl ypač svarbu patikrinti turto vertinimą ir kitas užtikrinimo priemones |
| Virš 70 % | Paskola sudaro didelę turto vertės dalį, todėl turto kainos kritimas gali turėti didesnę įtaką |
Šie intervalai yra tik orientyrai, nes konkrečias LTV ribas platformos nustato pagal savo rizikos valdymo taisykles. Pavyzdžiui, Lietuvoje licencijuotos sutelktinio finansavimo platformos „Letsinvest“ taisyklėse numatyta ne didesnė kaip 70 % LTV riba.
2. Hipotekos eilė: kas pinigus atgauna pirmas?
Tai, kad paskola užtikrinta nekilnojamuoju turtu, dar neparodo, kas turėtų pirmumo teisę į tą turtą, jei paskola nebūtų grąžinta. Todėl verta patikrinti hipotekos eilę.
Pirmos eilės hipoteka reiškia, kad pardavus įkeistą turtą pirmiausia būtų dengiama šia hipoteka užtikrinta skola. Tik jei po to liktų lėšų, jos galėtų būti naudojamos kitoms, žemesnio prioriteto skoloms padengti.
Pavyzdžiui, įsivaizduokime, kad tas pats turtas užtikrina dvi paskolas:
- pirmos eilės hipoteka užtikrinta paskola siekia 600 000 Eur;
- antros eilės hipoteka užtikrinta paskola siekia 200 000 Eur.
Jei turtas būtų parduotas už 650 000 Eur, supaprastintame pavyzdyje pirmiausia būtų padengta 600 000 Eur pirmos eilės paskola. Antros eilės kreditoriams liktų tik 50 000 Eur iš 200 000 Eur skolos. Jei tas pats turtas būtų parduotas už 550 000 Eur, visos sumos neužtektų net pirmos eilės hipoteka užtikrintai paskolai visiškai padengti, todėl antros eilės kreditoriams iš šio turto neliktų nieko.
Taigi prieš investuojant verta patikrinti ne tik tai, ar paskola užtikrinta hipoteka, bet ir kokios eilės ji yra bei ar tam pačiam turtui jau nėra pirmesnės eilės įkeitimų. Net ir pirmos eilės hipoteka negarantuoja visos investicijos grąžinimo, nes turto pardavimo kaina gali būti mažesnė nei tikėtasi, o realizavimo procesas gali užtrukti ir sukelti papildomų išlaidų.
3. Turto vertinimas: kas ir kaip nustatė vertę?
LTV remiasi įkeisto turto verte, todėl svarbu įvertinti ne tik patį procentą, bet ir kaip nustatyta turto vertė. Projekto dokumentuose verta patikrinti:
- kas atliko turto vertinimą;
- kada vertinimas atliktas;
- ar nurodyta dabartinė turto vertė, ar prognozuojama vertė užbaigus projektą.
Svarbu atskirti nepriklausomo turto vertintojo parengtą vertinimą nuo paties projekto vystytojo pateikiamų prognozių. Taip pat verta atkreipti dėmesį į vertinimo datą, nes ji parodo, kada buvo nustatyta dokumentuose pateikta turto vertė. Turto vertinimo ataskaitoje gali būti pateikiamos kelios skirtingos vertės. Pavyzdžiui, statomam objektui gali būti nurodyta jo dabartinė vertė ir atskirai hipotetinė vertė užbaigus statybas.
4. Palūkanų grafikas ir terminas
Tikrinant projektą svarbu įvertinti ne tik siūlomą palūkanų normą, bet ir kada bus mokamos palūkanos bei kada turėtų būti grąžinta investuota suma.
Palūkanų mokėjimo grafikas gali skirtis priklausomai nuo projekto. Jos gali būti mokamos periodiškai, pavyzdžiui, kas ketvirtį, arba tik projekto termino pabaigoje. Todėl du projektai, siūlantys tą pačią 10 % metinę palūkanų normą, investuotojui gali reikšti skirtingą pinigų srautą.
Taip pat verta patikrinti projekto terminą ir galimo jo pratęsimo sąlygas. Pavyzdžiui, jei nurodytas 12 mėnesių terminas, projekto dokumentuose gali būti numatyta galimybė jį pratęsti dar keliems mėnesiams. Tokiu atveju investuoti pinigai gali likti projekte ilgiau, nei rodo pradinis terminas.
Dar vienas svarbus aspektas yra vėlavimas. Projekto sąlygose gali būti numatytos papildomos palūkanos ar delspinigiai, jei projekto vykdytojas laiku neatsiskaito. Tačiau jų nereikėtų vertinti kaip garantuotos papildomos grąžos, nes skolininkui susidūrus su finansiniais sunkumais pats mokėjimų išieškojimas gali užtrukti.
Prieš investuojant turėtų būti aišku, kada mokamos palūkanos, kada turi būti grąžintas kapitalas ir kas pagal projekto sąlygas nutiktų vėluojant atsiskaityti.
5. Projekto vykdytojo istorija: kas grąžins paskolą?
Nekilnojamasis turtas yra svarbi užtikrinimo priemonė, tačiau paskolą pagal sutartį turi grąžinti pats projekto vykdytojas. Todėl verta įvertinti ir jo ankstesnę patirtį.
Prieš investuojant galima pasitikrinti:
- kiek projektų vystytojas jau yra užbaigęs;
- ar turi patirties panašaus tipo projektuose;
- ar anksčiau yra gavęs finansavimą per tą pačią platformą;
- ar ankstesni įsipareigojimai buvo vykdomi laiku;
- kokią projekto dalį vystytojas finansuoja savo lėšomis;
- iš kokio šaltinio planuojama grąžinti paskolą.
Vystytojo nuosavų lėšų dalis parodo, kiek savo kapitalo jis rizikuoja projekte. Jei vystytojas pats investuoja labai mažai arba visai neinvestuoja, jo finansinė rizika projekte taip pat yra mažesnė.
Jei platformoje finansuojamas jau ne pirmas to paties projekto etapas, verta pasižiūrėti, kam buvo skirtas ankstesnis finansavimas ir kaip projektas juda į priekį. Pakartotinis finansavimo etapas savaime nėra neigiamas signalas, tačiau turėtų būti aišku, kam renkama nauja paskola ir kaip ji susijusi su ankstesniu finansavimu.
Kai kuriuose projektuose gali būti numatytas ir įmonės ar fizinio asmens laidavimas. Tai papildoma užtikrinimo priemonė, tačiau jos vertė priklauso nuo to, kas laiduoja. Taip pat svarbu įvertinti, ar laiduotojas turi pakankamai finansinių galimybių savo įsipareigojimams įvykdyti.
Daugiau dėmesio verta skirti projektams, kuriuose kartojasi terminų pratęsimai, sunku suprasti ankstesnių paskolų struktūrą arba neaišku, iš kokių lėšų paskola turėtų būti grąžinta.
6. Rizikos klasė ir PIID: ką verta patikrinti dokumentuose?
Platformose projektams dažnai priskiriama rizikos arba kredito klasė. Ji gali būti naudinga kaip greitas orientyras, tačiau svarbu suprasti, kad ją nustato pati platforma pagal savo vertinimo metodiką, o ne nepriklausoma kredito reitingų agentūra.
Pavyzdžiui, „Letsinvest“ projekto riziką vertina pagal kelis finansinius ir su pačiu projektu susijusius kriterijus.
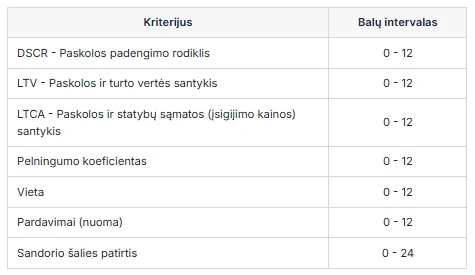
Vertinamas ne vienas rodiklis, o finansinių, projekto ir projekto vykdytojo kriterijų visuma. Pagal bendrą surinktų balų skaičių projektui priskiriama kredito klasė nuo A1 iki D3. „Letsinvest“ sistemoje mažesnis balų skaičius reiškia geresnę kredito klasę: A1 klasei priskiriami 0–8 balai, o D3 klasei 89–96 balai. Todėl svarbu prisiminti, kad skirtingų platformų rizikos klasės nėra tiesiogiai palyginamos.
Dar vienas svarbus šaltinis yra pagrindinės informacijos apie investiciją dokumentas (PIID). Jame pateikiama išsamesnė informacija apie projekto savininką, finansavimo paskirtį, paskolos ar kitos investavimo priemonės sąlygas, pagrindines rizikas, mokėjimo grafiką, užtikrinimo priemones ir kitą konkrečiam pasiūlymui svarbią informaciją.
Taip pat svarbu žinoti, kad sutelktinio finansavimo investicijoms netaikoma indėlių ir įsipareigojimų investuotojams draudimo apsauga. Tai reiškia, kad investuotas kapitalas nėra apsaugotas taip, kaip banke laikomas indėlis.
Todėl projekto puslapyje matomą rizikos klasę verta vertinti kaip pirmą orientyrą, o prieš investuojant detaliau peržiūrėti PIID bei kitus projekto dokumentus.
7. Paskola ar obligacija?
Toje pačioje investavimo platformoje gali būti siūlomos skirtingos investavimo priemonės, pavyzdžiui, paskolomis grįsti projektai ir bendrovių išleistos obligacijos. Tokį pasirinkimą galima rasti ir „Letsinvest“ platformoje. Tačiau tai, kad abi priemonės pateikiamos vienoje platformoje, nereiškia, kad jų teisinė struktūra, užtikrinimas ar investuotojo teisės yra vienodos.
Žemiau pateikiamas bendras paskolos ir obligacijos palyginimas. Konkrečios sąlygos gali skirtis priklausomai nuo pasiūlymo.
| Paskola | Obligacija | |
| Kas tai? | Skolininkui suteikiamas finansavimas pagal paskolos sąlygas | Įmonės išleistas skolos vertybinis popierius |
| Kaip gaunama grąža? | Mokamos paskolos palūkanos | Mokamos palūkanos (kuponas) |
| Kada grąžinamas kapitalas? | Pagal paskolos sutartyje nustatytas sąlygas | Pagal obligacijų emisijos sąlygas |
| Ar gali būti užtikrinimas? | Gali būti hipoteka, laidavimas ar kitos priemonės | Gali būti užtikrintos arba neužtikrintos |
| Kur nustatytos investuotojo teisės? | Paskolos ir užtikrinimo dokumentuose | Obligacijų emisijos ir užtikrinimo dokumentuose |
| Ar galima pasitraukti anksčiau? | Dažnai reikia laukti termino, jei nėra perleidimo galimybės | Gali būti perleidžiamos, tačiau tai savaime negarantuoja, kad greitai atsiras pirkėjas |
| Ką svarbiausia patikrinti? | Paskolos sąlygas, pagrindinius projekto dokumentus ir užtikrinimo priemones | Emisijos sąlygas, pagrindinius dokumentus ir užtikrinimo priemones |
Nė viena iš šių priemonių savaime nėra saugesnė. Vertinant konkretų pasiūlymą svarbu patikrinti jo sąlygas, skolininko ar emitento finansinę padėtį ir užtikrinimo priemones.
Kur visą šią informaciją rasti projekto puslapyje?
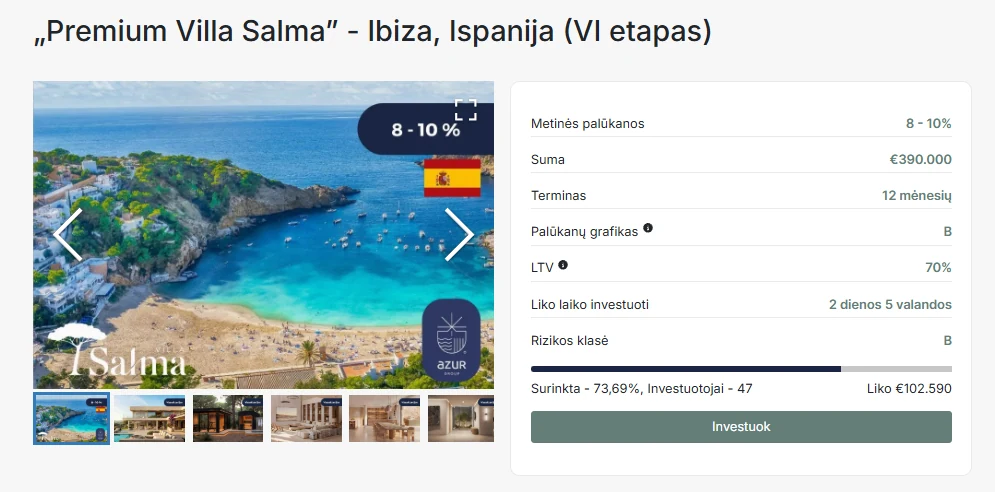
Skirtingose platformose informacija gali būti išdėstyta nevienodai, tačiau paiešką patogu pradėti nuo trijų vietų. Projekto puslapyje dažniausiai matysite svarbiausius rodiklius, tokius kaip palūkanų norma, terminas, LTV, finansavimo suma ir rizikos klasė. PIID pateikiama išsamesnė informacija apie projekto savininką, sąlygas ir pagrindines rizikas, o papildomuose dokumentuose galima rasti turto vertinimo ataskaitas, informaciją apie hipoteką, laidavimą ir kitas užtikrinimo priemones.
Praktiškai logika paprasta: pirmiausia pasižiūrėkite pagrindinius projekto rodiklius, tada patikrinkite, kas slypi už tų skaičių PIID ir kituose dokumentuose. Jei net ir juos peržiūrėjus neaišku, kaip paskola bus grąžinta arba kuo ji užtikrinta, tai yra priežastis neskubėti investuoti ir, jei reikia, papildomai kreiptis į platformą.
Kontrolinis sąrašas: įvertinkite projektą per 3 minutes
Prieš spaudžiant „Investuoti“, patikrinkite:
- Koks LTV ir pagal kokią turto vertę jis apskaičiuotas?
- Kokia hipotekos eilė ir ar tam pačiam turtui nėra pirmesnės eilės įkeitimų?
- Kas ir kada įvertino nekilnojamąjį turtą?
- Kada mokamos palūkanos, kada turi būti grąžintas kapitalas ir ar terminas gali būti pratęstas?
- Kas yra projekto vykdytojas ir kaip jam sekėsi ankstesniuose projektuose?
- Kokia projekto rizikos klasė ir kokios pagrindinės rizikos nurodytos PIID?
- Ar tai paskola, ar obligacija, ir kokios konkrečios investavimo sąlygos?
Jei atsakymo į kurį nors klausimą nerandate projekto aprašyme, jo verta paieškoti PIID ir kituose projekto dokumentuose. Jei aiškaus atsakymo nepavyksta rasti ir ten, geriau neskubėti investuoti ir informaciją pasitikslinti su platforma.
Tik atlikus šiuos patikrinimus verta grįžti prie palūkanų normos ir įvertinti, ar siūloma grąža atrodo pakankama prisiimamai rizikai.
Apibendrinimas
Vertinant nekilnojamojo turto sutelktinio finansavimo projektą, verta eiti nuosekliai: pirmiausia patikrinti LTV ir hipotekos eilę, tada įvertinti turto vertinimą, paskolos terminą ir palūkanų grafiką, projekto vykdytojo istoriją, rizikos klasę bei PIID, o jei platformoje siūlomos skirtingos priemonės, suprasti ir jų skirtumus.
Palūkanų normą verta vertinti tik įvertinus kitus pagrindinius projekto rizikos kriterijus. Net ir kruopščiai patikrinus projektą rizikos visiškai panaikinti neįmanoma, todėl verta investuoti tik laisvas lėšas, kurių neprireiks iki numatyto termino, ir kapitalą paskirstyti tarp kelių projektų.
Pastaba: šis straipsnis parengtas bendradarbiaujant su „Letsinvest“ komanda. Straipsnyje yra partnerių nuorodų, kuriomis pasinaudojus „Financial Lithuanians“ gali gauti nedidelį komisinį atlygį. Jums tai papildomai nekainuoja. Straipsnyje pateikta informacija nėra investavimo rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kas yra LTV?
LTV, arba paskolos ir turto vertės santykis, parodo, kokią įkeisto nekilnojamojo turto vertės dalį sudaro paskola. Pavyzdžiui, jei paskola siekia 600 000 Eur, o įkeistas turtas vertinamas 1 mln. Eur, LTV yra 60 %.
2. Koks LTV yra geras?
Vienos universalios ribos nėra. Mažesnis LTV paprastai reiškia didesnį rezervą turto vertei sumažėjus, tačiau svarbu įvertinti ir tai, pagal kokią turto vertę jis apskaičiuotas, kokia hipotekos eilė, kas yra projekto vykdytojas ir kokios kitos užtikrinimo priemonės taikomos.
3. Kas yra PIID?
PIID yra pagrindinės informacijos apie investiciją dokumentas. Jame pateikiama informacija apie projekto savininką, finansavimo sąlygas, pagrindines rizikas ir konkrečią investavimo priemonę.
4. Ar galima prarasti pinigus, jei paskola užtikrinta hipoteka?
Hipoteka yra paskolos užtikrinimo priemonė, tačiau ji negarantuoja, kad bus grąžinta visa investuota suma. Turto realizavimo kaina gali būti mažesnė nei tikėtasi, procesas gali užtrukti, o pirmesnės eilės įkeitimai gali turėti pirmumo teisę į pardavus turtą gautas lėšas.
5. Ar pirmos eilės hipoteka garantuoja investicijos grąžinimą?
Ne. Pirmos eilės hipoteka suteikia pirmumą prieš paskesnės eilės hipoteka užtikrintas skolas, tačiau jei realizuoto turto vertės neužtenka visai skolai padengti, nuostolių gali patirti ir pirmos eilės kreditorius.
6. Kuo skiriasi paskola ir obligacija?
Paskolos atveju investuotojas suteikia finansavimą pagal paskolos sąlygas, o obligacijos atveju įsigyja įmonės išleistą skolos vertybinį popierių. Abiem atvejais investuotojas prisiima skolininko arba emitento kredito riziką, tačiau skiriasi teisinė struktūra, dokumentai ir konkrečios investuotojo teisės.