Informacija atnaujinta: 2026 27 spalio
Euribor palūkanos: kas tai ir kaip jos veikia jūsų paskolą

Straipsnį parašė žmogus
Euribor yra vienas svarbiausių rodiklių, lemiančių būsto paskolų su kintamosiomis palūkanomis kainą. Bendra tokios paskolos palūkanų norma paprastai susideda iš Euribor ir banko maržos. Kai Euribor kyla, gali didėti ir mėnesinė paskolos įmoka, o jam mažėjant, įmoka gali sumažėti.
2026 m. rugsėjį Europos Centrinis Bankas (ECB) padidino pagrindines palūkanų normas. Dalis paskolų turėtojų šį pokytį pajus per kitą sutartyje numatytą palūkanų perskaičiavimą. Jei jau turite būsto paskolą arba planuojate ją imti, šiame straipsnyje paaiškinsime, kaip Euribor veikia jūsų įmoką, kada ji perskaičiuojama ir kaip galima sumažinti skolinimosi išlaidas.
Svarbiausi straipsnio akcentai:
- Euribor ir banko marža. Būsto paskolos su kintamosiomis palūkanomis normą paprastai sudaro Euribor ir banko marža. Euribor kinta pagal rinkos sąlygas, o marža dažniausiai išlieka pastovi.
- Poveikis įmokai. Jei turite 150 000 € paskolą 30 metų, palūkanoms pakilus 0,5 procentinio punkto, mėnesinė įmoka gali padidėti maždaug 43–46 €.
- Perskaičiavimo data. Įmoka paprastai keičiasi ne iškart pasikeitus Euribor, o sutartyje numatytą dieną. Dažniausiai tai vyksta kas 3, 6 arba 12 mėnesių.
- Palūkanų pasirinkimas. Trumpesnio termino Euribor leidžia greičiau pajusti normų pokyčius. Fiksuotosios palūkanos suteikia daugiau nuspėjamumo sutartam laikotarpiui.
- Galimybė sutaupyti. Nors Euribor pakeisti negalite, galite derėtis dėl banko maržos, refinansuoti paskolą arba apsvarstyti dalinį išankstinį grąžinimą.
Kas yra Euribor ir kas jį nustato?
Euribor (angl. Euro Interbank Offered Rate) yra euro pinigų rinkos orientacinė palūkanų norma. Ji parodo, kokiomis palūkanomis bankai galėtų pasiskolinti eurų be užstato didmeninėje pinigų rinkoje. Paprasčiau tariant, tai rodiklis, pagal kurį nustatoma kintamoji daugelio paskolų palūkanų dalis.
Euribor kasdien apskaičiuoja ir skelbia Europos pinigų rinkų institutas (angl. European Money Markets Institute, EMMI). Lietuvos bankai šio rodiklio nenustato, tačiau naudoja jį paskolų sutartyse. Todėl bankas negali savo nuožiūra pakeisti Euribor reikšmės konkrečiam klientui.
Euribor skelbiamas penkiems terminams: 1 savaitės, 1, 3, 6 ir 12 mėnesių. Lietuvoje būsto paskoloms dažniausiai naudojamas 6 mėnesių Euribor. Rodiklis svarbus ne tik skolininkams, nes per jį ECB pinigų politikos pokyčiai veikia paskolų palūkanas, o palūkanų normos taip pat veikia infliaciją.
Euribor reikšmės 2026 m. rugsėjį (mėnesio vidurkiai):
- 3 mėn.: 2,635 %
- 6 mėn.: 2,922 %
- 12 mėn.: 3,247 %
2026 m. rugsėjo 30 d. 6 mėnesių Euribor siekė 3,074 %, o spalio 26 d. buvo 2,978 %. Naujausias reikšmes galite rasti EMMI svetainėje. Duomenys su 24 valandų vėlavimu nemokamai prieinami užsiregistravus nekomerciniam naudojimui.
Iš ko susideda jūsų paskolos palūkanos: Euribor ir banko marža
Būsto paskolos su kintamosiomis palūkanomis norma susideda iš dviejų dalių:
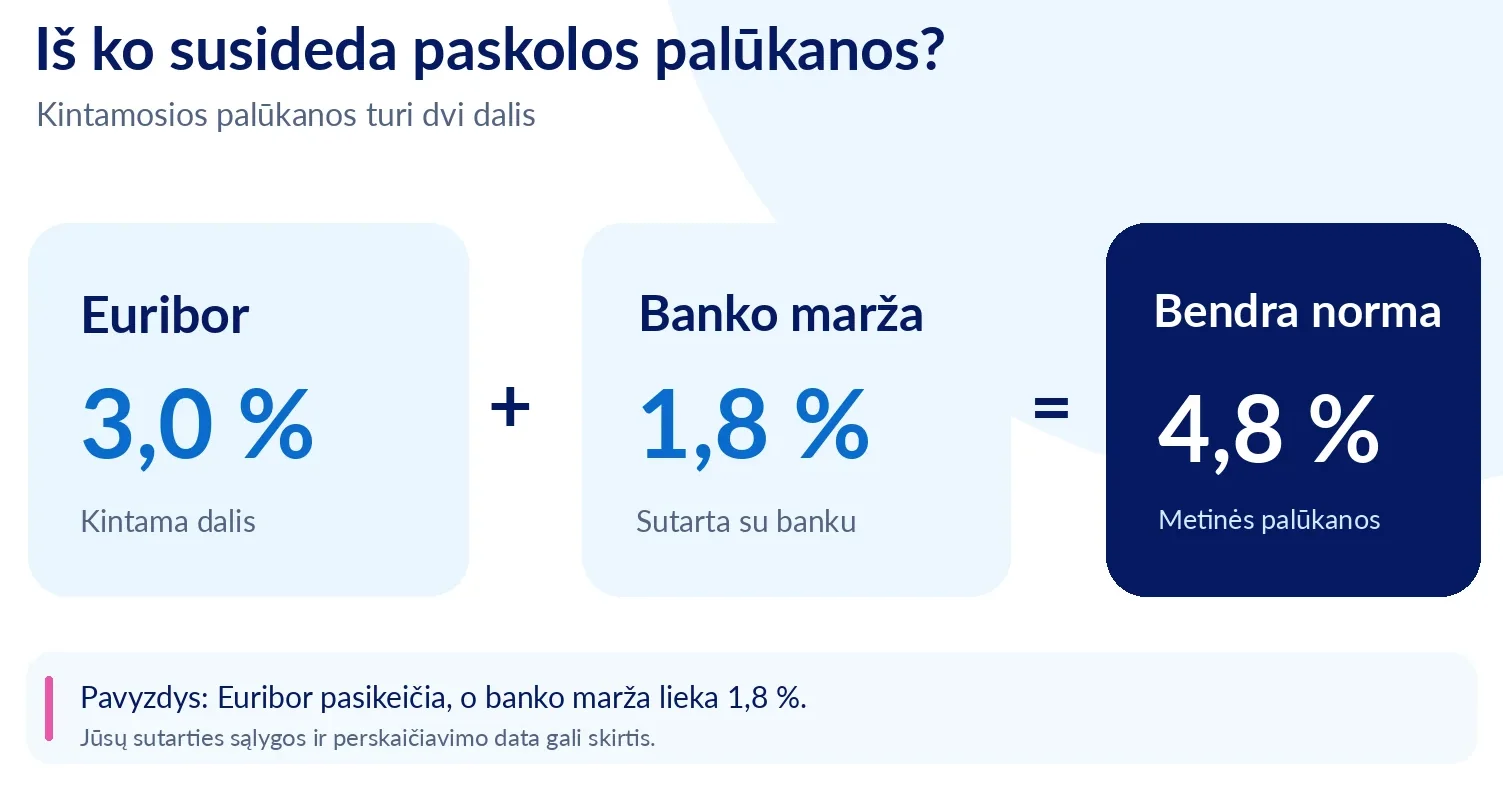
Bendra palūkanų norma = Euribor + banko marža
- Banko marža yra individualiai sutarta palūkanų dalis, apimanti banko išlaidas, riziką ir pelną. Ji paprastai išlieka pastovi, tačiau dėl jos dydžio galima persitarti su banku.
- Euribor yra kintamoji palūkanų dalis, priklausanti nuo rinkos sąlygų. Jai pasikeitus, jūsų paskolos įmoka gali keistis per kitą palūkanų perskaičiavimą.
Pavyzdžiui, jei 6 mėnesių Euribor yra 3,0 %, o banko marža 1,8 %, bendra paskolos palūkanų norma siekia 4,8 %. Jei Euribor sumažėtų iki 2,5 %, bendra norma taptų 4,3 %, jei marža nepasikeistų.
Maržą verta įvertinti dar prieš pasirašant sutartį. Mūsų skaičiavimu, 150 000 € paskolai su 30 metų terminu vos 0,2 procentinio punkto didesnė marža galėtų kainuoti daugiau nei 6 500 € papildomai, jei palūkanų normų skirtumas išliktų toks pats visą paskolos laikotarpį. Todėl prieš skolinantis naudinga palyginti paskolų palūkanas ir kitas sąlygas.
Kas, jei Euribor neigiamas?
Anksčiau Euribor ne vienus metus buvo neigiamas. Daugelyje paskolų sutarčių numatyta, kad neigiama Euribor reikšmė prilyginama nuliui. Tokiu atveju paprastai mokama tik banko marža, o bendra palūkanų norma žemiau jos nenukrenta. Tačiau konkreti taisyklė priklauso nuo sutarties, todėl verta patikrinti, kaip ji apibrėžta jūsų paskolos dokumentuose.
Kaip Euribor pokytis keičia mėnesio įmoką?
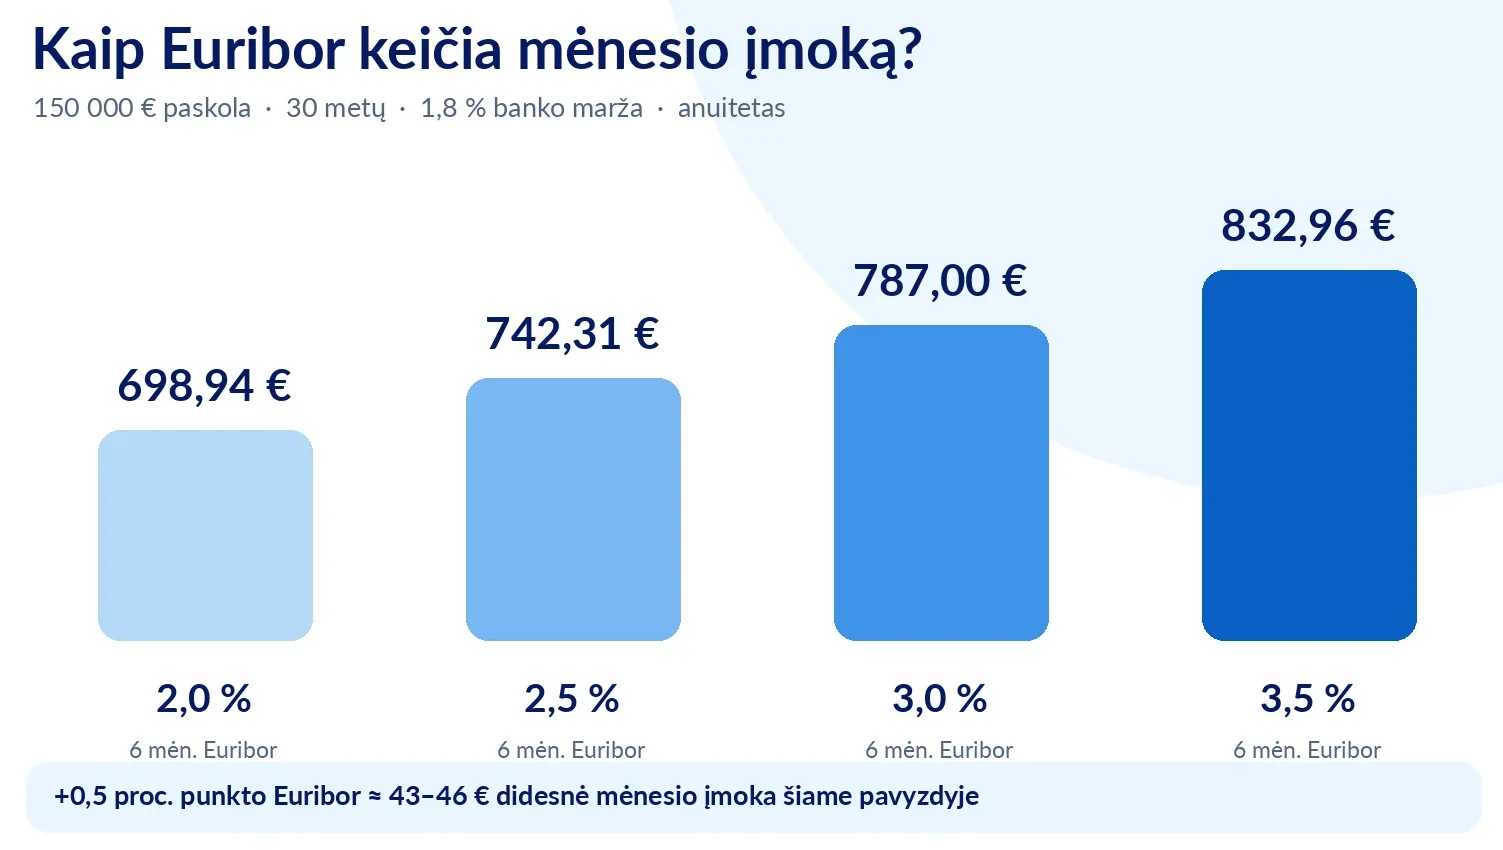
Pažiūrėkime, kaip Euribor pokytis paveiktų 150 000 € paskolą su 30 metų terminu, jei banko marža būtų 1,8 %, o paskola grąžinama anuiteto būdu.
| 6 mėn. Euribor | Bendra palūkanų norma | Mėnesio įmoka |
|---|---|---|
| 2,0 % | 3,8 % | 698,94 € |
| 2,5 % | 4,3 % | 742,31 € |
| 3,0 % | 4,8 % | 787,00 € |
| 3,5 % | 5,3 % | 832,96 € |
Kaip matyti, 0,5 procentinio punkto padidėjęs Euribor šiame pavyzdyje mėnesinę įmoką padidintų maždaug 43–46 €. O 100 000 € paskolai su tuo pačiu terminu palūkanų padidėjimas nuo 3,8 % iki 4,8 % reikštų apie 59 € didesnę mėnesinę įmoką.
Paskolos pradžioje likutis yra didžiausias, todėl palūkanų normos pokyčiai tuo metu daro didesnį poveikį įmokai. Taip yra todėl, kad palūkanos skaičiuojamos nuo likusios paskolos sumos.
Svarbu: realybėje bankas įmoką perskaičiuoja pagal tuo metu likusią paskolos sumą, terminą ir sutartyje nustatytas sąlygas. Todėl po kelerių metų tas pats Euribor pokytis gali lemti mažesnį įmokos skirtumą. Savo situacijai įvertinti pravers mūsų finansinės skaičiuoklės.
Anuitetas ar linijinis grąžinimas?
Anuiteto atveju apskaičiuojama vienoda mėnesinė įmoka, paprastai galiojanti iki kito palūkanų perskaičiavimo.
Linijinio grąžinimo atveju kas mėnesį grąžinate vienodą paskolos sumos dalį, o palūkanos skaičiuojamos nuo likusios skolos. Pavyzdžiui, pasiskolinus 150 000 € 30 metų, kas mėnesį grąžintumėte apie 417 € paskolos sumos ir papildomai mokėtumėte palūkanas. Kadangi paskolos likutis mažėja, mažėja ir mokamų palūkanų suma. Todėl pradžioje įmokos būna didesnės, o vėliau palaipsniui mažėja, jei palūkanų norma nesikeičia.
Jei paskolos likutis siekia 150 000 €, palūkanų normai padidėjus 0,5 procentinio punkto, vieno mėnesio palūkanos padidėtų maždaug 62,50 €. Mažėjant paskolos likučiui, šis poveikis silpnėja.
Kada bankas perskaičiuoja jūsų palūkanas?
Mėnesinė paskolos įmoka paprastai nepasikeičia iškart po ECB sprendimo ar pasikeitus Euribor. Bankas palūkanų normą perskaičiuoja sutartyje numatytu laiku, dažniausiai kas 3, 6 arba 12 mėnesių.
Pavyzdžiui, jei jūsų paskolai taikomas 6 mėnesių Euribor, palūkanų norma perskaičiuojama kas pusmetį ir paprastai galioja iki kito perskaičiavimo. Kurią konkrečios dienos Euribor reikšmę bankas naudoja, priklauso nuo paskolos sutarties. Tikslią datą ir taisyklę rasite sutartyje arba internetinėje bankininkystėje.
Praktinis patarimas: likus kelioms savaitėms iki perskaičiavimo, patikrinkite tuo metu skelbiamą Euribor ir preliminariai įvertinkite, kaip galėtų pasikeisti jūsų įmoka. Jei ji didės, papildomas išlaidas iš anksto įtraukite į šeimos biudžetą.
3, 6 ar 12 mėn. Euribor: kurį rinktis?
Pagrindinis skirtumas paprastas: kuo trumpesnis Euribor terminas, tuo dažniau perskaičiuojama jūsų paskolos palūkanų norma. Kai Euribor mažėja, trumpesnio termino pasirinkimas leidžia greičiau pajusti mažesnes įmokas. Tačiau normoms kylant, įmokos taip pat gali padidėti greičiau.
Svarbu žinoti, kad 12 mėnesių Euribor ne visada yra aukštesnis už 3 ar 6 mėnesių Euribor. Skirtingų terminų reikšmės priklauso nuo rinkos sąlygų ir lūkesčių dėl būsimų palūkanų normų pokyčių.
Renkantis verta atsižvelgti į du dalykus:
- Jei vertinate nuspėjamumą, ilgesnis terminas leidžia lengviau planuoti biudžetą, nes įmoka perskaičiuojama rečiau.
- Jei norite greičiau pajusti mažėjančias palūkanas, trumpesnis terminas gali būti patrauklesnis. Tačiau tuomet greičiau pajustumėte ir jų kilimą.
Ne visi bankai siūlo visus Euribor terminus, o pasirinkto termino keitimas gali būti apmokestintas.
Kintamosios ar fiksuotosios palūkanos?
| Kriterijus | Kintamosios palūkanos | Fiksuotosios palūkanos |
|---|---|---|
| Palūkanų norma | Euribor + banko marža | Iš anksto sutarta norma |
| Mėnesinė įmoka | Gali keistis perskaičiuojant palūkanas | Dėl Euribor pokyčių nesikeičia fiksavimo laikotarpiu |
| Nuspėjamumas | Mažesnis | Didesnis sutartam laikotarpiui |
| Pagrindinis skirtumas | Greičiau pajuntate rinkos pokyčius | Įmokos stabilesnės, tačiau mažiau lankstumo |
Fiksuotosios palūkanos leidžia lengviau planuoti biudžetą, nes sutartą laikotarpį jūsų įmoka nepriklauso nuo Euribor pokyčių. Tačiau jos nebūtinai yra didesnės ar mažesnės už kintamąsias. Tai priklauso nuo konkrečių banko pasiūlymų ir rinkos sąlygų.
Nuo 2025 m. gegužės 1 d. didieji būsto paskolų kredito davėjai Lietuvoje privalo klientams pasiūlyti tiek kintamąsias, tiek bent 5 metams fiksuotąsias palūkanas. Jei fiksuotosios normos pasiūlyti negali, turi pasiūlyti kitą būdą palūkanų svyravimo rizikai valdyti. Pasibaigus fiksavimo laikotarpiui, palūkanų norma gali tapti kintamoji arba būti sutarta iš naujo.
Svarbu žinoti, kad fiksuotųjų palūkanų laikotarpiu už išankstinį paskolos grąžinimą gali būti taikoma iki 3 % grąžinamos sumos kompensacija. Todėl prieš pasirenkant verta įvertinti ne tik siūlomą palūkanų normą, bet ir paskolos grąžinimo sąlygas.
Fiksuotosios palūkanos gali būti tinkamesnės, jei net ir nedidelis mėnesinės įmokos padidėjimas apsunkintų jūsų biudžetą. Tai ypač aktualu, jei jūsų pradinis įnašas buvo nedidelis, o paskolos įmokos sudaro didelę pajamų dalį.
Kodėl Euribor kyla ir krenta: ryšys su ECB
Europos Centrinis Bankas (ECB) keičia pagrindines palūkanų normas siekdamas palaikyti 2 % infliaciją vidutiniu laikotarpiu. Kai kainos auga per greitai, palūkanų normos gali būti didinamos, o infliacijai mažėjant ar ekonomikai silpnėjant, mažinamos, pavyzdžiui, esant defliacijos rizikai.
Euribor glaudžiai susijęs su ECB palūkanų normomis, tačiau priklauso ir nuo rinkos lūkesčių dėl būsimų sprendimų. Todėl Euribor gali pradėti kilti arba mažėti dar prieš ECB posėdį.
Pavyzdžiui, 2026 m. rugsėjo 10 d. ECB padidino visas tris pagrindines palūkanų normas 0,25 procentinio punkto. Indėlių galimybės palūkanų norma padidėjo iki 2,50 %, o naujos normos įsigaliojo rugsėjo 16 d.
Infliacijos poveikį pinigų perkamajai galiai galite įvertinti mūsų infliacijos skaičiuoklėje.
Ką daryti, kai Euribor kyla?
1. Įvertinkite naują įmoką. Prie dabartinio Euribor pridėkite savo banko maržą ir apskaičiuokite preliminarią paskolos palūkanų normą. Kaip matėme ankstesniame pavyzdyje, 150 000 € paskolai su 30 metų terminu palūkanoms padidėjus 0,5 procentinio punkto, mėnesinė įmoka gali išaugti maždaug 43–46 €.
2. Peržiūrėkite biudžetą ir rezervą. Rekomenduojama turėti bent 3–6 mėnesių būtinųjų išlaidų dydžio finansinį rezervą. Jis padės padengti ne tik didesnes paskolos įmokas, bet ir nenumatytas išlaidas ar laikiną pajamų sumažėjimą. Jei rezervo dar neturite, verta pradėti jį kaupti ir pagalvoti, kaip galėtumėte efektyviau taupyti.
3. Derėkitės dėl maržos arba refinansuokite. Nors Euribor pakeisti negalite, dėl banko maržos galima tartis. Jei jūsų finansinė padėtis pagerėjo arba kiti bankai siūlo palankesnes sąlygas, verta kreiptis dėl maržos peržiūros. Kita galimybė yra paskolos refinansavimas. Nuo 2025 m. vasario 1 d. Lietuvoje galioja supaprastinta būsto paskolų refinansavimo tvarka, pagal kurią, atitikus nustatytas sąlygas, refinansavimas daugeliu atvejų yra nemokamas.
4. Apsvarstykite dalinį išankstinį grąžinimą. Anksčiau grąžinę dalį paskolos, sumažinsite likusią skolą ir būsimas palūkanų išlaidas. Pavyzdžiui, jei dabartinė paskolos palūkanų norma siekia 4,8 %, išankstinis grąžinimas gali padėti sutaupyti nemažai palūkanų. Tačiau tai nėra garantuota 4,8 % metinė grąža, nes Euribor ateityje gali keistis. Prieš nuspręsdami palyginkite šią galimybę su kitais būdais, kur investuoti pinigus. Tam pravers ir mūsų investavimo skaičiuoklė. Svarbu neišnaudoti viso finansinio rezervo ir pasitikrinti galimus išankstinio grąžinimo mokesčius.
5. Apsvarstykite fiksuotąsias palūkanas. Jei įmokų svyravimai kelia nerimą, aptarkite su banku galimybę pereiti prie fiksuotųjų palūkanų. Palyginkite siūlomą normą, fiksavimo laikotarpį ir išankstinio paskolos grąžinimo sąlygas.
Kur dar naudojamas Euribor: lizingas, vartojimo paskolos, taupymas
- Lizingas. Automobilio lizingo palūkanas dažnai sudaro Euribor ir banko marža. Todėl kylant ar mažėjant Euribor, gali keistis ir lizingo įmokos. Daugiau apie finansavimo galimybes skaitykite straipsnyje apie automobilio lizingą ir paskolą.
- Vartojimo paskolos. Joms, pavyzdžiui, asmeninei paskolai, dažnai taikoma fiksuotoji norma, todėl Euribor pokytis esamos paskolos įmokos tiesiogiai nekeičia. Tačiau jis gali paveikti naujų paskolų kainas.
- Taupymas ir investavimas. Kylant rinkos palūkanoms, gali didėti naujai siūlomų indėlių ar obligacijų pajamingumas. Pavyzdžiui, naujai išleidžiamos įmonių obligacijos gali siūlyti didesnes palūkanas, bet jų dydį lemia ir emitento rizika.
Investuojant į nekilnojamąjį turtą su paskola Euribor gali būti ypač reikšmingas: didesnės palūkanos mažina po paskolos įmokų liekančias nuomos pajamas, o finansinis svertas gali padidinti ir grąžą, ir nuostolių riziką.
Apibendrinimas
Būsto paskolos su kintamosiomis palūkanomis norma paprastai susideda iš Euribor ir banko maržos. Euribor kinta pagal rinkos sąlygas, tačiau mėnesinė įmoka dažniausiai perskaičiuojama tik sutartyje numatytą dieną.
Nors Euribor kontroliuoti negalite, galite derėtis dėl banko maržos, pasidomėti refinansavimu arba apsvarstyti dalinį išankstinį paskolos grąžinimą. Taip pat svarbu turėti finansinį rezervą, kuris padėtų prisitaikyti prie didesnių įmokų.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Koks Euribor šiandien?
2026 m. spalio 26 d. 3 mėnesių Euribor siekė 2,638 %, 6 mėnesių 2,978 %, o 12 mėnesių 3,225 %. Kadangi Euribor reikšmės keičiasi kiekvieną darbo dieną, naujausius duomenis galite pasitikrinti oficialioje EMMI svetainėje.
2. Ar Euribor kris 2026 ar 2027 m.?
Tiksliai to niekas nežino. Euribor priklauso nuo ECB sprendimų, infliacijos, ekonomikos būklės ir rinkos lūkesčių. Net jei prognozuojamas palūkanų mažėjimas, tai negarantuoja, kad Euribor iš tiesų sumažės.
3. Ar galiu pakeisti Euribor terminą esamoje paskoloje?
Dažnai taip, susitarus su banku. Tačiau už sutarties keitimą gali būti taikomas mokestis, be to, ne kiekvienas bankas siūlo visus terminus. Prieš keisdami palyginkite, kiek kainuos pakeitimas ir kiek galite sutaupyti.
4. Kuo skiriasi Euribor ir ECB palūkanų norma?
ECB normas nustato ECB valdančioji taryba: tai sąlygos, kuriomis bankai skolinasi iš centrinio banko arba laiko jame pinigus. Euribor yra euro pinigų rinkos orientacinė palūkanų norma. Ji kinta kasdien, svyruoja apie ECB normas ir įskaičiuoja rinkos lūkesčius.
5. Kodėl mano įmoka nepasikeitė, nors Euribor pakilo?
Nes jūsų norma dar nebuvo perskaičiuota. Įmoka keičiasi tik sutartyje nurodytą perskaičiavimo dieną, kas 3, 6 arba 12 mėnesių. Euribor pakilimą pajusite per artimiausią perskaičiavimą, jei iki tol jis vėl nenukris.
6. Ar Euribor turi įtakos jau fiksuotai paskolai?
Ne, kol nesibaigė fiksuotas laikotarpis. Pasibaigus fiksavimo laikotarpiui, gali būti taikomos kintamosios palūkanos arba nauja fiksuotoji norma, priklausomai nuo sutarties sąlygų.