Informacija atnaujinta: 2026 9 spalio
Paveldėjimo mokestis Lietuvoje: kas moka, tarifai ir kaip apskaičiuoti

Straipsnį parašė žmogus
Paveldėjimo mokestis, oficialiai vadinamas paveldimo turto mokesčiu, Lietuvoje taikomas ne visada. Artimiausi giminaičiai nuo jo yra atleidžiami, o kitais atvejais mokestis priklauso nuo paveldimo turto apmokestinamosios vertės.
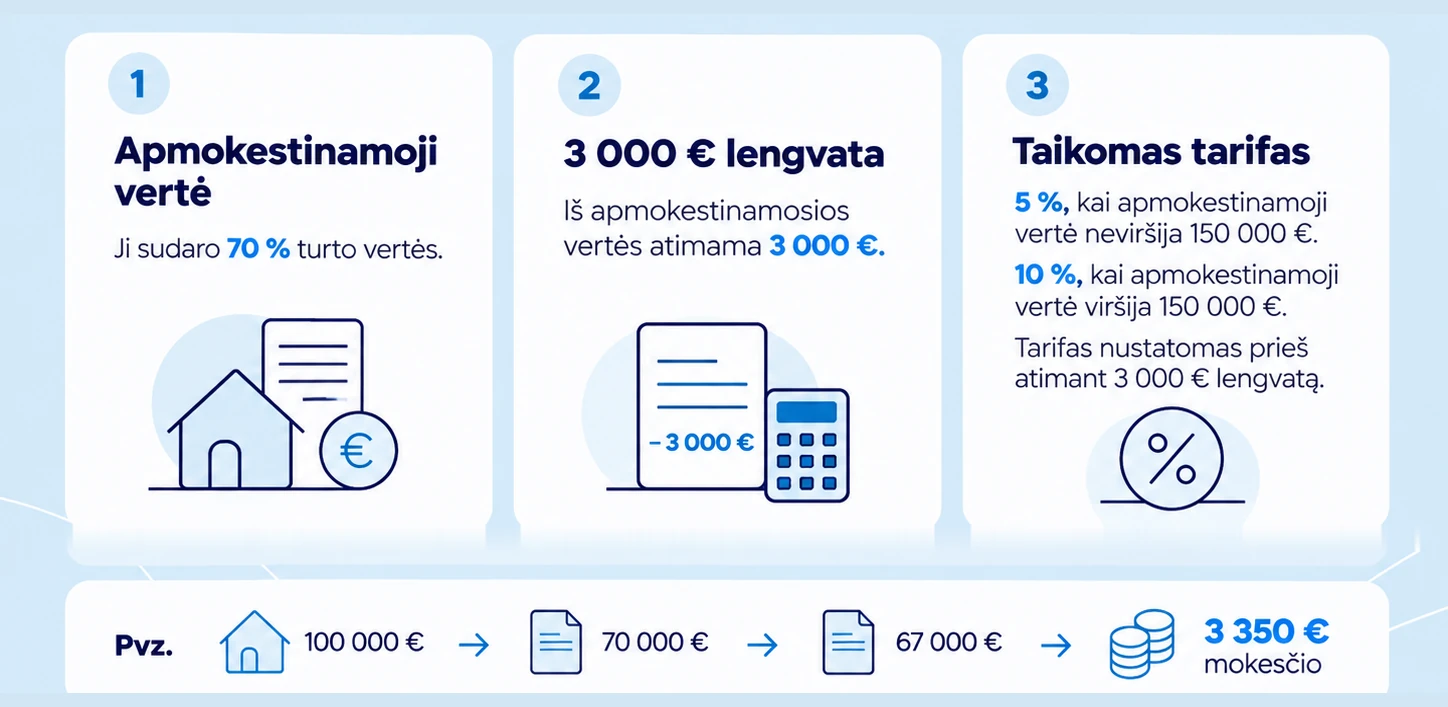
Kai paveldėjimo mokestis taikomas, pirmiausia nustatoma apmokestinamoji vertė, kuri sudaro 70 % paveldėto turto vertės. Iš šios sumos atimama 3 000 € lengvata. Tuomet likusiai sumai taikomas 5 % arba 10 % tarifas, priklausomai nuo to, ar pradinė apmokestinamoji vertė neviršijo, ar viršijo 150 000 €.
Toliau paaiškinsime, kas paveldėjimo mokesčio nemoka, kaip jis apskaičiuojamas ir kada jį reikia sumokėti. Taip pat aptarsime kitus su paveldėjimu susijusius mokesčius ir ką verta apsvarstyti paveldėjus pinigų ar turto.
Svarbiausi akcentai:
- Artimiausi giminaičiai paveldimo turto mokesčio nemoka. Nuo jo atleidžiami sutuoktiniai, vaikai, tėvai, broliai ir seserys, seneliai, vaikaičiai, taip pat globėjai ir globotiniai.
- Kai mokestis taikomas, apmokestinamoji vertė sudaro 70 % paveldėto turto vertės. Iš jos atimama 3 000 € lengvata, o likusiai sumai taikomas 5 % arba 10 % tarifas. Tarifo dydis priklauso nuo pradinės apmokestinamosios vertės.
- Lietuvoje paveldimo turto mokestis sumokamas prieš išduodant paveldėjimo teisės liudijimą. Užsienyje paveldėtam turtui taikoma atskira deklaravimo ir sumokėjimo tvarka.
- Paveldimo turto mokestis nėra tas pats, kas notaro atlygis ar GPM. Notaro paslaugos apmokamos atskirai, o GPM gali atsirasti vėliau.
Kas yra paveldimo turto mokestis ir kas jį administruoja
Paveldimo turto mokestis yra mokestis, kuris tam tikrais atvejais taikomas gyventojui paveldėjus turtą po kito asmens mirties. Jį nustato Lietuvos Respublikos paveldimo turto mokesčio įstatymas, o administruoja Valstybinė mokesčių inspekcija (VMI). Dažnai jis vadinamas ir trumpiau – paveldėjimo mokesčiu.
Kai paveldimas Lietuvoje esantis turtas, jo apmokestinamąją vertę ir mokėtiną paveldimo turto mokestį apskaičiuoja VMI. Mokesčio suma nurodoma VMI išduodamoje FR0514 pažymoje. Notaras tvarko paveldėjimo bylą ir išduoda paveldėjimo teisės liudijimą, tačiau pats paveldimo turto mokesčio neapskaičiuoja.
Taip pat svarbu žinoti, kad nuolatinio Lietuvos gyventojo mokesčio objektas yra tiek Lietuvoje, tiek užsienyje paveldimas turtas. Nenuolatiniam Lietuvos gyventojui mokestis Lietuvoje taikomas Lietuvoje esančiam nekilnojamajam turtui ir registruojamam kilnojamajam turtui, kuris yra arba turi būti įregistruotas Lietuvoje.
Jei norite susipažinti ir su kitais gyventojams taikomais mokesčiais, skaitykite mūsų apžvalgą apie pagrindinius Lietuvoje mokamus mokesčius.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Kas moka paveldėjimo mokestį
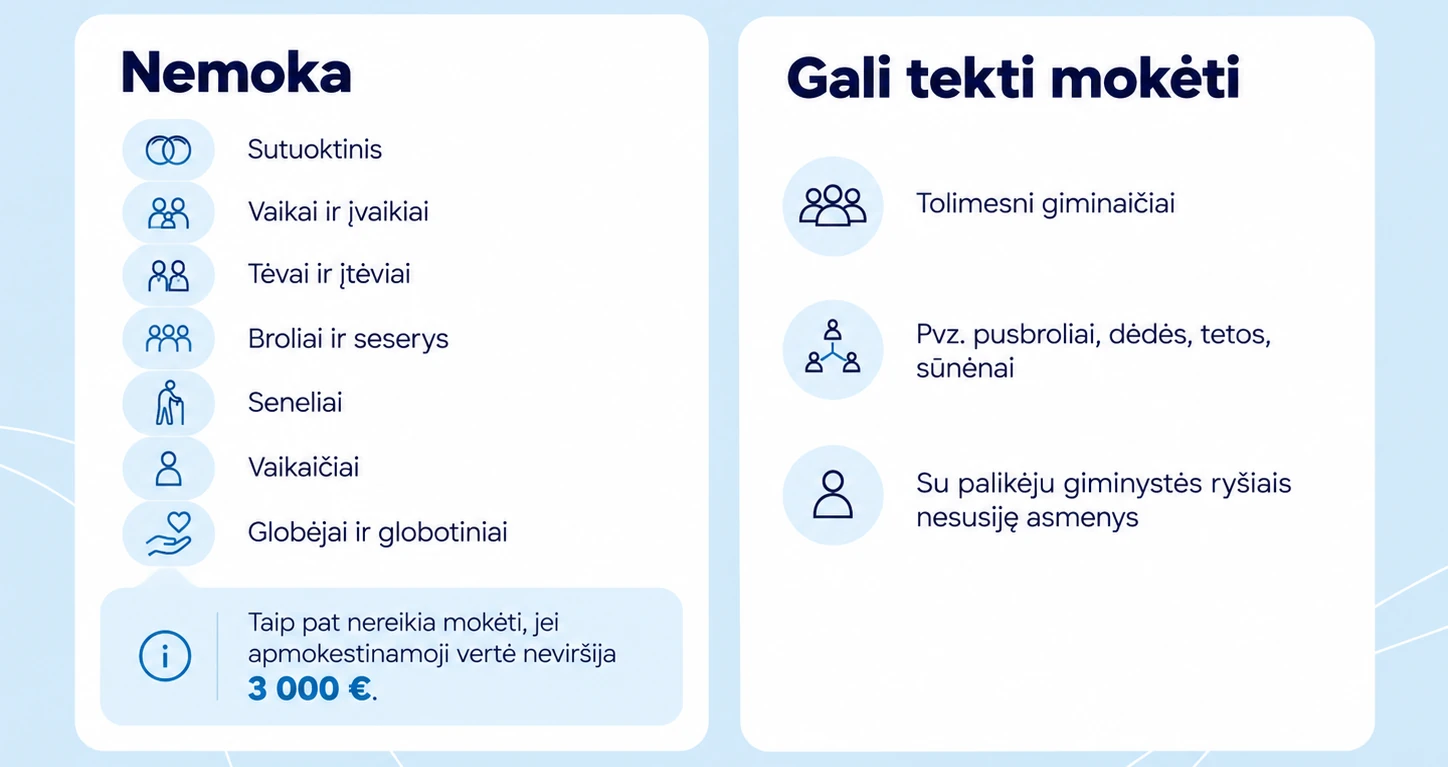
Paveldėjimo mokestį moka ne visi. Nuo jo visiškai atleidžiami:
- sutuoktinis;
- vaikai ir įvaikiai;
- tėvai ir įtėviai;
- broliai ir seserys;
- seneliai;
- vaikaičiai;
- globėjai ir globotiniai.
Mokesčio taip pat nereikia mokėti, jei paveldimo turto apmokestinamoji vertė neviršija 3 000 €. Ši lengvata taikoma nepriklausomai nuo paveldėtojo giminystės ryšio su palikėju.
Paveldėjimo mokestis gali būti taikomas tolimesniems giminaičiams, pavyzdžiui, pusbroliams, dėdėms, tetoms ar sūnėnams, taip pat su palikėju giminystės ryšiais nesusijusiems asmenims.
Paveldėjimo mokesčio tarifai ir kaip jis apskaičiuojamas
Paveldimo turto mokestis apskaičiuojamas trimis pagrindiniais žingsniais.
1. Nustatoma apmokestinamoji vertė. Ji sudaro 70 % visos paveldėto turto vertės.
2. Pritaikoma 3 000 € lengvata. Iš apmokestinamosios vertės atimama 3 000 €. Jei apmokestinamoji vertė neviršija 3 000 €, paveldimo turto mokesčio mokėti nereikia.
3. Pritaikomas 5 % arba 10 % tarifas. Tarifas parenkamas pagal apmokestinamąją vertę prieš atimant 3 000 € lengvatą:
- 5 %, kai apmokestinamoji vertė neviršija 150 000 €;
- 10 %, kai apmokestinamoji vertė viršija 150 000 €.
Svarbu tai, kad 10 % tarifas taikomas visai po lengvatos likusiai apmokestinamajai sumai, o ne tik tai jos daliai, kuri viršija 150 000 €. Tai nėra pakopinis skaičiavimas.
Skaičiavimo pavyzdžiai
| Turto vertė | Apmokestinamoji vertė (70 %) | Po 3 000 € lengvatos | Tarifas | Mokestis |
|---|---|---|---|---|
| 100 000 € | 70 000 € | 67 000 € | 5 % | 3 350 € |
| 250 000 € | 175 000 € | 172 000 € | 10 % | 17 200 € |
| 300 000 € | 210 000 € | 207 000 € | 10 % | 20 700 € |
Norėdami mokestį apskaičiuoti patys, pirmiausia turto vertę padauginkite iš 0,7. Tuomet iš gautos sumos atimkite 3 000 € ir pritaikykite 5 % arba 10 % tarifą. Kuris tarifas taikomas, nustatoma pagal apmokestinamąją vertę prieš 3 000 € lengvatą.
Kada ir kaip sumokėti paveldėjimo mokestį
Paveldėjimo mokesčio sumokėjimo tvarka
Paveldėjimo mokesčio sumokėjimo tvarka priklauso nuo to, ar turtas paveldėtas Lietuvoje, ar užsienyje.
Jei turtas paveldimas Lietuvoje, pirmiausia kreipiamasi į notarą, kuris tvarko paveldėjimo bylą ir išduoda pažymą apie paveldimą turtą. Su šia pažyma reikia pateikti VMI prašymą apskaičiuoti paveldimo turto apmokestinamąją vertę. Tam gali būti naudojama Registrų centro nustatyta nekilnojamojo turto vertė arba nepriklausomo turto vertintojo ataskaita. VMI per 10 darbo dienų nuo visų reikalingų dokumentų pateikimo išduoda pažymą (FR0514 forma), kurioje nurodoma apskaičiuota mokėtino mokesčio suma.
Mokestį reikia sumokėti prieš išduodant paveldėjimo teisės liudijimą. Sumokėjus mokestį, notarui pateikiamas mokėjimo patvirtinimas. Notaras patikrina, ar mokestis sumokėtas, ir išduoda paveldėjimo teisės liudijimą. Lietuvoje paveldėjus turtą, atskiros paveldimo turto mokesčio deklaracijos teikti nereikia, nes mokestį apskaičiuoja VMI.
Užsienyje paveldėto turto atveju nuolatinis Lietuvos gyventojas, kuriam taikomas mokestis, turi pats jį apskaičiuoti, pateikti VMI deklaraciją (FR0585 forma) ir sumokėti iki kitų metų kovo 1 d. Plačiau apie šią tvarką galite sužinoti VMI puslapyje.
Jei sumos surinkti iš karto nepavyksta, galima kreiptis į savivaldybės tarybą dėl mokesčio sumokėjimo atidėjimo. Kadangi paveldimo turto mokestis įskaitomas į savivaldybių biudžetus, taryba taip pat gali jį sumažinti arba visai nuo jo atleisti. Mokesčio sumokėjimas gali būti atidėtas ne ilgiau kaip vieneriems metams po paveldėjimo teisės liudijimo išdavimo.
Kitos su paveldėjimu susijusios išlaidos
Notaro atlygis už paveldėjimo bylos tvarkymą mokamas atskirai nuo paveldimo turto mokesčio. Šis atlygis skaičiuojamas pagal patvirtintus įkainius. Tai yra du skirtingi mokėjimai, todėl planuojant paveldėjimo išlaidas svarbu įvertinti abu.
Dar vienas niuansas yra turto vertinimas. Didesnė nustatyta turto vertė gali reikšti didesnį paveldimo turto mokestį. Tačiau ji taip pat gali reikšti didesnę turto įsigijimo kainą, į kurią atsižvelgiama apskaičiuojant GPM vėliau parduodant paveldėtą turtą. Todėl pasirinktas vertinimo būdas gali turėti įtakos abiem mokesčiams.
Nesupainiokite: paveldimo turto mokestis ≠ notaro atlygis ≠ GPM
Tai trys atskiros išlaidos, kurios gali atsirasti skirtingu metu.
| Mokėjimas | Kada mokamas | Kam | Dydis |
|---|---|---|---|
| Paveldimo turto mokestis | Paveldint, prieš liudijimo išdavimą | Savivaldybės biudžetui | 5 % arba 10 %, jei taikomas |
| Notaro atlygis | Tvarkant paveldėjimo bylą | Notarui | Pagal patvirtintus įkainius |
| GPM | Vėliau pardavus paveldėtą turtą, jei taikomas | Valstybės biudžetui | Pagal tuo metu galiojančias taisykles |
Paveldimo turto mokestis mokamas vieną kartą, paveldint turtą. Daugelis artimiausių giminaičių nuo jo atleidžiami.
Notaro atlygis mokamas už paveldėjimo bylos tvarkymą. Net jei paveldimo turto mokesčio mokėti nereikia, už notaro paslaugas vis tiek reikia sumokėti.
GPM nėra tiesiogiai susijęs su pačiu paveldėjimu. Prievolė jį mokėti gali atsirasti vėliau, pardavus paveldėtą turtą su pelnu. Tačiau taikomos ir išimtys, priklausančios nuo turto rūšies, išlaikymo laikotarpio bei kitų aplinkybių. Todėl prieš parduodami paveldėtą būstą pasitikrinkite naujausią nekilnojamojo turto pardavimo apmokestinimo tvarką.
Paveldėtas turtas gali lemti ir kitas mokestines prievoles. Jei paveldėtą būstą nuomosite, nuomos pajamos gali būti apmokestinamos. Jei paveldėjote vertybinių popierių, aktualus gali tapti dividendų apmokestinimas. Tokiais atvejais gali atsirasti ir pajamų deklaravimo prievolė.
Paveldėjai pinigų ar turto? Ką daryti toliau
Paveldėtas turtas ar pinigai gali reikšmingai pakeisti žmogaus finansinę padėtį. Todėl svarbu ne tik suprasti, kokie mokesčiai taikomi, bet ir apgalvoti, ką su paveldėtu turtu daryti toliau.
Pirmiausia stabilumas
Prieš pradėdami investuoti, įvertinkite savo finansinę padėtį ir turimas skolas. Pirmiausia verta apsvarstyti brangiai kainuojančių įsipareigojimų, tokių kaip vartojimo kreditai, kredito kortelių skolos ar lizingas, grąžinimą. Didelių palūkanų skolų grąžinimas gali suteikti apčiuopiamos finansinės naudos ir sumažinti reguliarias išlaidas.
Kitas žingsnis yra peržiūrėti šeimos biudžetą ir pasirūpinti finansine pagalve, kuri padengtų maždaug 3–6 mėnesių būtinąsias išlaidas. Tai gali padėti išvengti skubotų finansinių sprendimų ir suteikti daugiau stabilumo.
Tada ką daryti su likusia suma
Kai pagrindiniai finansiniai poreikiai užtikrinti, galima apsvarstyti, ką daryti su likusia suma. Jei paveldėjote didesnę sumą, verta perskaityti apžvalgą, kur investuoti didesnę sumą. Jei tai pirmieji jūsų žingsniai, pradėkite nuo bazinio gido, nuo ko pradėti investuoti.
Svarbu suprasti ir techninę investavimo pusę. Verta susipažinti, kas yra investicinė sąskaita ir kaip ji gali padėti atidėti mokesčius. Vienas iš būdų investuoti į plačiai diversifikuotą portfelį yra ETF fondai. Ilgainiui taip pat verta apgalvoti, kaip sudaryti investicinį portfelį, atitinkantį jūsų finansinius tikslus ir toleruojamą riziką.
Ilgainiui kapitalo augimą gali paspartinti sudėtinės palūkanos. Dalis investicijų taip pat gali generuoti pasyvias pajamas. Kiek jūsų investuota suma galėtų išaugti per 10 ar 20 metų, galite įvertinti naudodamiesi investavimo skaičiuokle.
Apibendrinimas
Paveldėjimo mokestis Lietuvoje taikomas ne visiems. Artimiausi giminaičiai nuo jo atleidžiami, o kitiems paveldėtojams mokėtina suma priklauso nuo paveldimo turto apmokestinamosios vertės. Todėl paveldėjus turtą svarbu išsiaiškinti, ar reikės mokėti paveldėjimo mokestį, ir įvertinti kitas su paveldėjimu susijusias išlaidas.
Paveldėjus pinigų ar turto taip pat verta neskubėti priimti finansinių sprendimų. Įvertinus savo poreikius, įsipareigojimus ir ilgalaikius tikslus, lengviau nuspręsti, kaip geriausiai panaudoti paveldėtą turtą.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kiek yra paveldėjimo mokestis Lietuvoje?
Paveldėjimo mokestis yra 5 % arba 10 % nuo apmokestinamosios vertės, kuri sudaro 70 % paveldimo turto vertės. 5 % tarifas taikomas, kai apmokestinamoji vertė neviršija 150 000 €, o 10 %, kai ji viršija šią sumą. Šie tarifai galioja ir 2026 m.
2. Ar vaikai moka paveldėjimo mokestį?
Ne. Vaikai ir įvaikiai paveldėjimo mokesčio nemoka. Tas pats taikoma sutuoktiniui, tėvams, įtėviams, broliams ir seserims, seneliams, vaikaičiams, globėjams ir globotiniams. Tai reiškia, kad daugelyje šeimų paveldint turtą šio mokesčio mokėti nereikia.
3. Kada mokamas paveldėjimo mokestis?
Lietuvoje paveldėto turto mokestį reikia sumokėti prieš išduodant paveldėjimo teisės liudijimą, išskyrus atvejus, kai jo sumokėjimas atidėtas arba nuo mokesčio atleista. Mokėtiną sumą apskaičiuoja VMI, o notaras prieš išduodamas liudijimą patikrina, ar mokestis sumokėtas. Užsienyje paveldėto turto atveju nuolatinis Lietuvos gyventojas, kuriam taikomas mokestis, turi pats jį apskaičiuoti, pateikti VMI deklaraciją ir sumokėti iki kitų metų kovo 1 d.
4. Kaip apskaičiuojamas paveldėjimo mokestis?
Pirmiausia nustatoma apmokestinamoji vertė, sudaranti 70 % visos paveldėto turto vertės. Tuomet iš jos atimama 3 000 € ir taikomas 5 % arba 10 % tarifas, nustatomas pagal apmokestinamąją vertę prieš lengvatą. Pavyzdžiui, paveldėjus 100 000 € vertės turtą, apmokestinamoji vertė yra 70 000 €. Atėmus 3 000 €, lieka 67 000 €. Pritaikius 5 % tarifą, mokestis sudaro 3 350 €.
5. Ar reikia mokėti mokestį paveldėjus nedidelį turtą?
Ne, jei paveldimo turto apmokestinamoji vertė neviršija 3 000 €. Ši lengvata taikoma visiems paveldėtojams, nepriklausomai nuo jų giminystės ryšio su palikėju. Tai reiškia, kad paveldėjus maždaug iki 4 286 € vertės turtą, mokesčio mokėti nereikia.
6. Ar mokamas mokestis parduodant paveldėtą turtą?
Pardavus paveldėtą turtą su pelnu gali tekti mokėti gyventojų pajamų mokestį (GPM). Tai atskiras mokestis, kuris apskaičiuojamas pagal tuo metu galiojančias taisykles. Tačiau tam tikrais atvejais taikomos lengvatos, todėl GPM mokėti gali nereikėti. Šis mokestis neturi įtakos pačiam paveldėjimui.