Informacija atnaujinta: 2026 14 rugsėjo
Gynybos obligacijos: palūkanos, kur pirkti ir ar verta

Straipsnį parašė žmogus
Gynybos obligacijos yra tiksliniai Vyriausybės taupymo lakštai, kuriais valstybė skolinasi iš gyventojų, verslo ir kitų organizacijų gynybos poreikiams finansuoti. Šiuo metu vienos obligacijos nominali vertė yra 100 EUR, o priklausomai nuo pasirinktos trukmės siūloma maždaug 2,6–2,9 % metinė grąža. Gynybos obligacijas galima įsigyti per „Swedbank“, SEB ir „Orion Securities“.
Šiame straipsnyje aptarsime, kokios palūkanos šiuo metu siūlomos už skirtingos trukmės gynybos obligacijas, kur ir kaip jas galima įsigyti, kaip veikia pirmalaikis išpirkimas ir apmokestinimas bei kuo jos skiriasi nuo terminuotųjų indėlių ir kitų obligacijų. Tai gali padėti įvertinti, ar toks instrumentas tinka jūsų santaupoms ir investavimo tikslams.
Svarbiausi akcentai:
- Kas tai? Gynybos obligacijos yra tiksliniai Vyriausybės taupymo lakštai, kurių lėšos skiriamos gynybos poreikiams finansuoti.
- Minimali suma. Šiuo metu vienos obligacijos nominali vertė yra 100 eurų, todėl investuoti galima pradėti nuo šios sumos.
- Palūkanos priklauso nuo pasirinkto laikotarpio. Šiuo metu jos siekia maždaug 2,6–2,9 % per metus.
- Kur pirkti? Gynybos obligacijas platina „Swedbank“, SEB ir „Orion Securities“. Prieš pirmąjį pirkimą reikia turėti vertybinių popierių sąskaitą.
- Mokesčiai: įprastu režimu palūkanoms gali būti taikoma 500 eurų metinė neapmokestinama riba. Naudojantis investicinės sąskaitos režimu ši lengvata netaikoma, tačiau mokestį galima atidėti iki lėšų išėmimo.
- Pirmalaikis išpirkimas: jei obligacijas išpirksite anksčiau termino, iš esmės atgausite tik investuotą sumą, be palūkanų. Jei palūkanos jau buvo išmokėtos, grąžinama suma bus atitinkamai sumažinta.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Dabartinės gynybos obligacijų emisijos
Gynybos obligacijų palūkanos nėra vienodos visą laiką. Jos nustatomos kiekvienam naujam platinimo laikotarpiui, atsižvelgiant į panašios trukmės valstybės skolinimosi kainą. Todėl skirtingu metu ir pasirinkus skirtingą obligacijų trukmę siūloma grąža gali šiek tiek skirtis. Pastaraisiais 2026 m. mėnesiais metinės palūkanos daugiausia svyravo maždaug 2–3 % ribose.
Šiuo metu galima rinktis 6 mėnesių, vienerių, dvejų arba trejų metų trukmės gynybos obligacijas. Žemiau pateikiamos 2026 m. rugsėjo 1–14 d. platinamoms obligacijoms taikomos sąlygos. Naujausius duomenis visada verta pasitikrinti Finansų ministerijos svetainėje.
| Trukmė | Palūkanos | Išmokėjimas | Išpirkimo data | Minimali suma |
|---|---|---|---|---|
| 6 mėn. | 1,3 % už pusmetį, apie 2,6 % per metus | Išpirkimo dieną | 2027 m. kovo 16 d. | 100 € |
| 1 metai | 2,7 % per metus | Išpirkimo dieną | 2027 m. rugsėjo 15 d. | 100 € |
| 2 metai | 2,8 % per metus | Kasmet | 2028 m. rugsėjo 15 d. | 100 € |
| 3 metai | 2,9 % per metus | Kasmet | 2029 m. rugsėjo 15 d. | 100 € |
Kas yra gynybos obligacijos ir kuo jos skiriasi nuo kitų obligacijų
Gynybos obligacijos leidžiamos kaip Vyriausybės taupymo lakštai (VTL). Teisiniu požiūriu tai yra VTL, tačiau jų paskirtis konkreti: surinktos lėšos skiriamos Krašto apsaugos ministerijos gynybos poreikiams finansuoti. Gynybos obligacijas gali pirkti tiek fiziniai, tiek juridiniai asmenys ir kitos organizacijos.
Jei dar nesate investavę į obligacijas, verta žinoti tris pagrindinius gynybos obligacijų skirtumus nuo obligacijų, kuriomis prekiaujama biržoje:
- Jos neturi antrinės rinkos. Gynybos obligacijų negalėsite parduoti kitam investuotojui biržoje. Jei pinigų prireiks anksčiau, gali būti taikomas emisijos sąlygose numatytas pirmalaikis išpirkimas.
- Pirkimo kaina nesvyruoja rinkoje. Platinimo laikotarpiu viena obligacija įsigyjama už jos nominalią vertę, šiuo metu 100 EUR. Todėl nėra tokių kasdienių kainos svyravimų kaip biržoje prekiaujamų obligacijų atveju.
- Palūkanų norma nustatoma iš anksto. Įsigijus obligacijas ji nesikeičia iki išpirkimo, net jei rinkos palūkanų normos vėliau pasikeičia.
Dėl šių savybių gynybos obligacijos savo veikimo principu šiek tiek primena terminuotąjį indėlį: investuojate nustatytam laikotarpiui, o jam pasibaigus atgaunate nominalią sumą ir priklausančias palūkanas.
Vis dėlto tai nėra indėlis ir rizikų išlieka. Gynybos obligacijos yra Lietuvos valstybės skola, todėl jų grąžinimas priklauso nuo valstybės gebėjimo vykdyti savo finansinius įsipareigojimus, o indėlių draudimas joms netaikomas. Taip pat išlieka infliacijos ir likvidumo rizika. Todėl jas tiksliau vadinti mažos rizikos, o ne visiškai nerizikinga investicija.
Jei norite palyginti su kitais valstybės skolos instrumentais, atskirai paaiškinome, kuo valstybės obligacijos skiriasi nuo iždo vekselių. Jei susiduriate su neaiškiomis sąvokomis, jas galite rasti investavimo terminų žodyne.
Gynybos obligacijų palūkanos: kiek moka ir kaip nustatomos
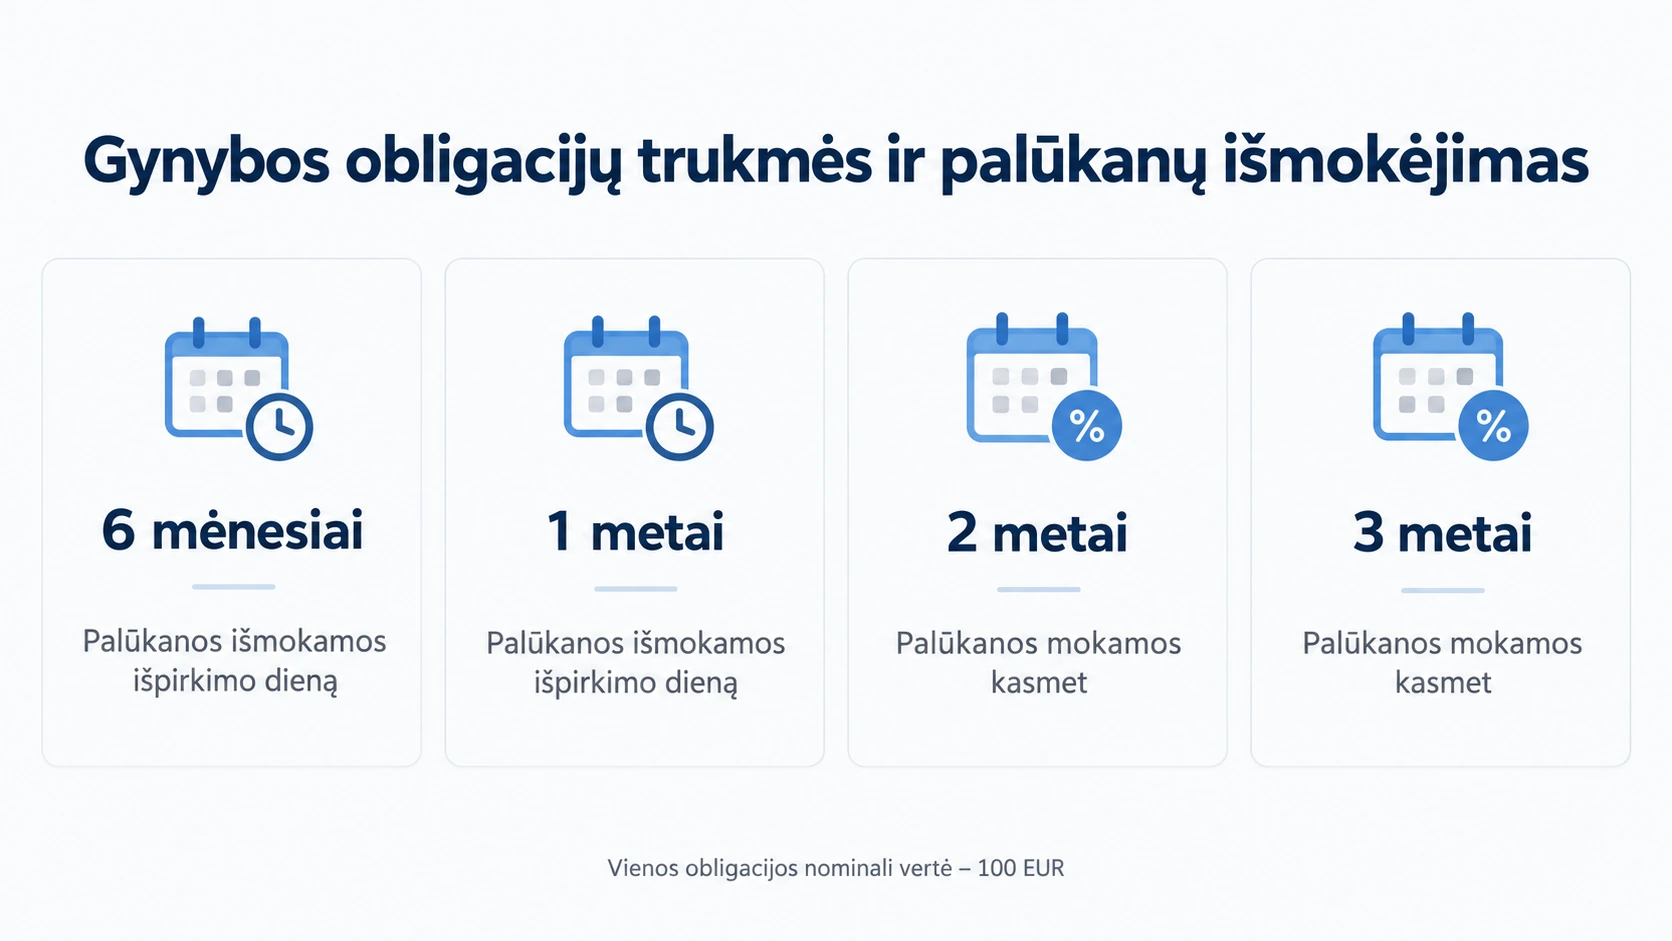
Gynybos obligacijų palūkanų norma kiekvienam naujam platinimo laikotarpiui nustatoma pagal atitinkamos trukmės valstybės skolinimosi palūkanų normos vidurkį. Ji paskelbiama ne vėliau kaip prieš vieną darbo dieną iki platinimo pradžios ir įsigijus obligacijas nesikeičia iki jų išpirkimo.
Palūkanų normos nenustato bankai ar kiti gynybos obligacijų platintojai. Jos apskaičiuojamos pagal valstybės skolinimosi kainą, todėl skirtingais platinimo laikotarpiais gali keistis. Dėl to prieš perkant verta pasitikrinti konkrečiu metu galiojančias sąlygas Finansų ministerijos svetainėje.
Palūkanų išmokėjimo tvarka priklauso nuo obligacijų trukmės. Už 6 mėnesių ir vienerių metų obligacijas palūkanos išmokamos išpirkimo dieną kartu su nominalia verte. Dvejų ir trejų metų obligacijų palūkanos mokamos kasmet, obligacijų sąlygose nurodytomis dienomis. Tai svarbu planuojant pinigų srautus ir vertinant mokesčius, nes palūkanos priskiriamos tiems kalendoriniams metams, kuriais jos faktiškai gaunamos.
Svarbu atkreipti dėmesį į 6 mėnesių obligacijų palūkanas. Pavyzdžiui, 1,3 % palūkanos taikomos pusmečiui, o ne visiems metams. Metine išraiška tai atitinka maždaug 2,6 %. Investavus 1 000 EUR šešiems mėnesiams, po pusmečio būtų gauta 13 EUR palūkanų. Palyginimui, investavus 1 000 EUR vieneriems metams su 2,7 % metine palūkanų norma, būtų gauta 27 EUR palūkanų. Todėl skirtingos trukmės pasiūlymus verta lyginti pagal metinę palūkanų normą.
Nuo 2026 metų gynybos obligacijoms taikomos kitokios taisyklės nei anksčiau. Iki 2026 metų pavasario metinis pelningumas buvo ribojamas ir negalėjo viršyti 2 %. Šį apribojimą Seimas panaikino balandį, o nuo balandžio 28 dienos pradėtos platinti ir dvejų bei trejų metų trukmės gynybos obligacijos, kurių palūkanos galėjo viršyti ankstesnę ribą. Todėl senesniuose straipsniuose ar forumų įrašuose minima 2 % riba šiuo metu nebegalioja.
Kaip keitėsi gynybos obligacijų palūkanos:
- 2024 m. spalis, pirmoji emisija: vieneri metai, 2 %.
- 2026 m. balandis, pirmosios emisijos po ankstesnės 2 % ribos panaikinimo: 6 mėnesiams 1 % už pusmetį, tai atitinka apie 2 % metinę grąžą, vieneriems metams 2,4 %, dvejiems metams 2,5 %, trejiems metams 2,6 %.
- 2026 m. rugsėjis: 6 mėnesiams 1,3 % už pusmetį, tai atitinka apie 2,6 % metinę grąžą, vieneriems metams 2,7 %, dvejiems metams 2,8 %, trejiems metams 2,9 %.
Visų obligacijų dokumentus su tiksliomis datomis ir ISIN kodais rasite Finansų ministerijos puslapyje, emisijų sąlygose. Savo investicijų grąžą galite apskaičiuoti naudodamiesi investavimo skaičiuokle.
Kur pirkti gynybos obligacijas: „Swedbank“, SEB ir „Orion Securities“
Gynybos obligacijas galima įsigyti per tris Finansų ministerijos pasirinktus platintojus: „Swedbank“ interneto banką, SEB interneto banką arba banko padalinius ir „Orion Securities“ interneto platformą. Jas gali pirkti tiek fiziniai, tiek juridiniai asmenys ir kitos organizacijos. Prieš pirmąjį pirkimą reikia turėti piniginių lėšų sąskaitą pasirinktoje įstaigoje ir vertybinių popierių sąskaitą.
Kodėl tik trys? 2023 metais, kai Finansų ministerija nusprendė atnaujinti Vyriausybės taupymo lakštų platinimą, ji kreipėsi į keturis didžiausius bankus. „Swedbank“ ir SEB buvo pasirinkti kaip geriausias sąlygas pasiūlę bankai, o 2025 metų spalį prie platintojų prisijungė ir „Orion Securities“. Prie platinimo gali prisijungti ir kiti bankai, jei pasiūlytų ne blogesnes sąlygas.
| Platintojas | Kur pirkti | Obligacijų įsigijimas | VP saugojimas | Kiti su obligacijomis susiję mokesčiai |
|---|---|---|---|---|
| „Swedbank“ | Interneto banke | Nemokamai | Nemokamai | Nėra |
| SEB | Interneto banke arba padalinyje | Nemokamai | Nemokamai | Išgryninant išpirktų obligacijų lėšas gali būti taikomi įprasti banko mokesčiai |
| „Orion Securities“ | Interneto platformoje | Nemokamai | Nemokamai | 3 EUR/mėn. sąskaitos administravimo mokestis |
Yra kelios svarbios detalės, kurių lentelėje iš karto nesimato. „Swedbank“ taupymo lakštų banko padaliniuose neplatina, todėl jei norite obligacijas įsigyti gyvai, tokią galimybę siūlo SEB.
„Orion Securities“ platformoje pačių obligacijų įsigijimui ir saugojimui atskiro mokesčio nėra, tačiau sąskaitai taikomas 3 EUR mėnesinis administravimo mokestis. Pavyzdžiui, investavus 100 EUR šešiems mėnesiams, per šį laikotarpį susidarytų 18 EUR administravimo mokesčių, o pagal dabartinę 1,3 % pusmečio palūkanų normą būtų uždirbta tik 1,30 EUR palūkanų. Todėl investuojant nedideles sumas šis mokestis gali turėti didelę įtaką galutinei grąžai.
SEB taip pat nurodo, kad išgryninant išpirktų obligacijų lėšas gali būti taikomi įprasti banko mokesčiai. Prieš pirkdami verta patikrinti aktualius įkainius „Swedbank“ taupymo lakštų puslapyje, SEB obligacijų puslapyje ir „Orion Securities“ svetainėje.
Gynybos obligacijų pirkimo pradžiamokslis:
- Pirmiausia pasirinkite, per kurią įstaigą norėsite pirkti obligacijas.
- Jei dar neturite, atsidarykite piniginių lėšų sąskaitą pasirinktoje įstaigoje.
- Taip pat reikės vertybinių popierių sąskaitos. Daugiau apie tai sužinosite atskirame straipsnyje kaip atsidaryti vertybinių popierių sąskaitą.
- Prisijungę prie interneto banko ar platformos, pasirinkite norimas obligacijas ir jų kiekį. Galite investuoti 100 EUR, 200 EUR, 300 EUR ir t. t., nes vienos obligacijos nominali vertė yra 100 EUR.
- Svarbu, kad apmokėjimo dieną jūsų sąskaitoje būtų pakankamai lėšų. Pinigai nurašomi kitą darbo dieną po paskutinės platinimo dienos, tačiau platintojas juos rezervuoja iš anksto, todėl reikiama suma jau turi būti sąskaitoje.
Jei vertybinių popierių sąskaitą jau turite, pats gynybos obligacijų įsigijimas internetu yra gana paprastas. Visų platintojų siūlomų konkrečių obligacijų palūkanų norma ir išpirkimo data yra vienodos, tačiau gali skirtis sąskaitų administravimo ir kiti įkainiai. Todėl renkantis platintoją verta atsižvelgti į tai, kur jau turite sąskaitą, ir palyginti taikomus mokesčius. Jei sąskaitą atidarote pirmą kartą ir norite palyginti, ką dar galėsite įsigyti, pasižiūrėkite investavimo platformų Lietuvoje apžvalgą
Kiek reikia pinigų ir kada gausite juos atgal
Vienos obligacijos nominali vertė yra 100 EUR, todėl investuoti galima pradėti nuo šios sumos. Maksimalus įsigyjamų obligacijų kiekis nėra nustatytas, todėl galima investuoti ir kelis šimtus, ir gerokai didesnę sumą.
Išpirkimo dieną jums nieko papildomai daryti nereikia. Investuota suma ir priklausančios palūkanos automatiškai pervedamos į tą pačią sąskaitą, iš kurios buvo atliktas mokėjimas. Nereikia pateikti atskiro prašymo ar obligacijų parduoti.
Nuo 2026 metų vasario gynybos obligacijos platinamos nepertraukiamai. Pasibaigus vienam platinimo laikotarpiui, prasideda kitas, todėl jų galima įsigyti nuolat, nors konkrečių obligacijų trukmė ir palūkanų norma gali keistis.
Jei renkatės dvejų ar trejų metų obligacijas, palūkanos mokamos kasmet. Tokios išmokos gali sudaryti nedidelę pasyvių pajamų dalį, tačiau prieš investuojant svarbu žinoti, kas nutinka, jei pinigų prireikia anksčiau.
Pirmalaikis išpirkimas: ką prarandate
Jei konkrečių obligacijų sąlygose numatytas pirmalaikis išpirkimas, prašymą platintojui reikia pateikti nuo 1 iki 15 mėnesio dienos. Obligacijos išperkamos paskutinę to mėnesio darbo dieną. Pirmalaikis išpirkimas negalimas, jei iki galutinio išpirkimo liko mažiau nei vienas mėnuo.
Jei obligacijas išpirksite anksčiau ir palūkanų dar nebūsite gavę, atgausite jų nominalią vertę, tačiau sukauptos palūkanos nebus išmokėtos. Jei dalis palūkanų jau buvo išmokėta, grąžinama suma bus atitinkamai sumažinta.
Pavyzdžiui, tarkime, investavote 1 000 EUR į dvejų metų obligacijas. Jei jas išpirksite anksčiau dar negavę metinių palūkanų, atgausite 1 000 EUR, tačiau palūkanų negausite. Jei prieš pirmalaikį išpirkimą jau būtumėte gavę 28 EUR palūkanų, jums būtų grąžinti 972 EUR. Iš viso būtumėte gavę 1 000 EUR: 28 EUR palūkanų ir 972 EUR grąžinamos sumos.
Tai svarbus skirtumas nuo daugelio taupomųjų sąskaitų, kuriose jau išmokėtos palūkanos paprastai nėra susigrąžinamos atsiimant pinigus. Todėl prieš perkant verta įvertinti, ar pasirinkto laikotarpio metu šių pinigų neprireiks.
Mokesčiai: kiek GPM sumokėsite nuo gynybos obligacijų palūkanų
Per kalendorinius metus gautoms palūkanoms už gynybos obligacijas gali būti taikoma 500 EUR neapmokestinama suma. Svarbu, kad ši riba taikoma bendrai palūkanoms už ne nuosavybės vertybinius popierius ir indėlius, o ne kiekvienam produktui atskirai. 500 EUR viršijanti palūkanų dalis 2026 metais apmokestinama 15 % GPM tarifu, jei atitinkamų pajamų suma neviršija 12 VDU. Viršijus šią ribą, gali būti taikomi progresiniai 20 %, 25 % ir 32 % tarifai.
- 500 EUR riba taikoma bendrai. Į ją įskaičiuojamos gynybos obligacijų, indėlių ir kitų ne nuosavybės vertybinių popierių palūkanos, taip pat atitinkamos palūkanos, gautos užsienyje. Pavyzdžiui, jei per metus iš indėlio gaunate 400 EUR palūkanų, kitoms tokioms palūkanoms lieka 100 EUR neapmokestinamos sumos.
- Kada tai tampa svarbu? Esant 2,7 % metinei palūkanų normai, 500 EUR palūkanų per metus susidarytų investavus apie 18 500 EUR. Esant 2,9 % normai, tam reikėtų maždaug 17 200 EUR. Jei kitų į 500 EUR ribą įskaičiuojamų palūkanų negaunate, iki šios ribos GPM mokėti nereikėtų.
- Progresiniai tarifai 2026 metais. 2026 metais 12 VDU sudaro 27 745,80 EUR, 36 VDU 83 237,40 EUR, o 60 VDU 138 729 EUR. Atitinkamoms pajamoms iki 12 VDU taikomas 15 % tarifas, o didesnėms sumoms, vertinant kartu su kitomis metinėmis pajamomis, gali būti taikomi 20 %, 25 % arba 32 % tarifai. Plačiau apie tai rašėme apžvalgoje apie 2026 metų GPM pakopas.
- Investicinė sąskaita. Gynybos obligacijoms galima taikyti investicinės sąskaitos režimą. Tokiu atveju 500 EUR palūkanų lengvata netaikoma, tačiau mokestis atidedamas, kol iš sąskaitos išsiimama daugiau lėšų, nei į ją buvo įnešta. Nuo 2026 metų tokioms apmokestinamosioms pajamoms taikomas 15 % GPM tarifas nepriklausomai nuo jų dydžio.
- Deklaravimas. Nuolatinio Lietuvos gyventojo gautos palūkanos už valstybės vertybinius popierius priskiriamos B klasės pajamoms, todėl mokestį, jei jis susidaro, apskaičiuoja ir sumoka pats gyventojas, pateikdamas metinę GPM311 deklaraciją. Jei bendra atitinkamų palūkanų suma neviršija 500 EUR ir jai taikoma lengvata, tokių palūkanų deklaruoti neprivaloma. Naujausią informaciją verta pasitikrinti Finansų ministerijos DUK ir VMI puslapiuose.
Visos šios taisyklės taikomos palūkanoms. Kapitalo prieaugis, kai vertybinis popierius parduodamas su pelnu, apmokestinamas kitaip, todėl atskirai aprašėme vertybinių popierių pardavimo apmokestinimą. Gynybos obligacijų atveju ši tema paprastai nėra aktuali, nes jos nėra laisvai parduodamos antrinėje rinkoje.
Gynybos obligacijos ar terminuotas indėlis: ką rinktis
| Kriterijus | Gynybos obligacijos | Terminuotas indėlis |
|---|---|---|
| Minimali suma | 100 EUR | Priklauso nuo įstaigos |
| Palūkanos | Fiksuotos, nustatomos pagal valstybės skolinimosi kainą | Fiksuotos, pagal įstaigos pasiūlymą |
| Apsauga | Lietuvos valstybės įsipareigojimas, indėlių draudimas netaikomas | Indėlių draudimas iki 100 000 EUR |
| Pinigų atsiėmimas anksčiau | Pagal obligacijų sąlygas, paprastai kartą per mėnesį; palūkanos prarandamos | Priklauso nuo sutarties, dažnai prarandama dalis arba visos palūkanos |
| Kur įsigyti | 3 platintojai, reikia VP sąskaitos | Bankai ir kredito unijos |
| GPM | 500 EUR neapmokestinama riba bendra su indėlių ir kitų ne nuosavybės vertybinių popierių palūkanomis | Ta pati 500 EUR bendra riba |
Indėliai iki 100 000 EUR vienam indėlininkui vienoje kredito įstaigoje yra draudžiami. Gynybos obligacijoms indėlių draudimas netaikomas, nes tai yra tiesioginis Lietuvos valstybės įsipareigojimas investuotojui.
Grąžos palyginimas priklauso nuo to, su kuo lyginate. Lietuvos banko 2026 m. rugsėjo 9 d. duomenimis, „Swedbank“, SEB ir „Luminor“ už 12 mėnesių terminuotus indėlius siūlė po 1,75 % metinių palūkanų. Tuo metu kai kurie mažesni bankai už 12 mėnesių indėlius siūlė iki 3,2 %, o kredito unijos iki 3,7 %. Gynybos obligacijų vienerių metų palūkanų norma tuo metu siekė 2,7 %.
Pavyzdžiui, investavus 10 000 EUR vieneriems metams, gynybos obligacijos su 2,7 % palūkanomis duotų apie 270 EUR palūkanų. Indėlis viename iš didžiųjų bankų su 1,75 % norma duotų apie 175 EUR, o 3,2 % siūlantis bankas apie 320 EUR. Prieš priimdami sprendimą, verta patikrinti naujausias normas Lietuvos banko svetainėje, nes jos gali keistis.
Pagrindinis skirtumas nėra vien grąža. Terminuotajam indėliui taikomas indėlių draudimas iki 100 000 EUR, o gynybos obligacijų grąžinimas priklauso nuo Lietuvos valstybės gebėjimo vykdyti savo finansinius įsipareigojimus. Kitaip tariant, indėlio atveju lėšos laikomos kredito įstaigoje ir joms taikoma indėlių draudimo sistema, o obligacijų atveju jūs skolinate tiesiogiai valstybei.
Skiriasi ir pinigų atsiėmimo galimybės. Terminuotojo indėlio nutraukimo sąlygos priklauso nuo konkrečios sutarties, tačiau dažnai jį galima nutraukti anksčiau prarandant dalį arba visas palūkanas. Gynybos obligacijas galima išpirkti anksčiau tik jų sąlygose nustatyta tvarka, paprastai pateikus prašymą nuo 1 iki 15 mėnesio dienos, o išpirkimas atliekamas paskutinę mėnesio darbo dieną. Todėl jei yra tikimybė, kad pinigų prireiks anksčiau, svarbu palyginti ne tik palūkanas, bet ir konkrečias pinigų atsiėmimo sąlygas.
Galiausiai abi palūkanų normas verta vertinti infliacijos kontekste. 2026 m. rugpjūtį metinė infliacija Lietuvoje pagal VKI siekė 6,1 %. Tai buvo daugiau nei tuo metu siūlomos tiek gynybos obligacijų, tiek daugumos terminuotųjų indėlių palūkanos. Vadinasi, nors nominali pinigų suma didėja, jų perkamoji galia tokiomis sąlygomis vis tiek gali mažėti.
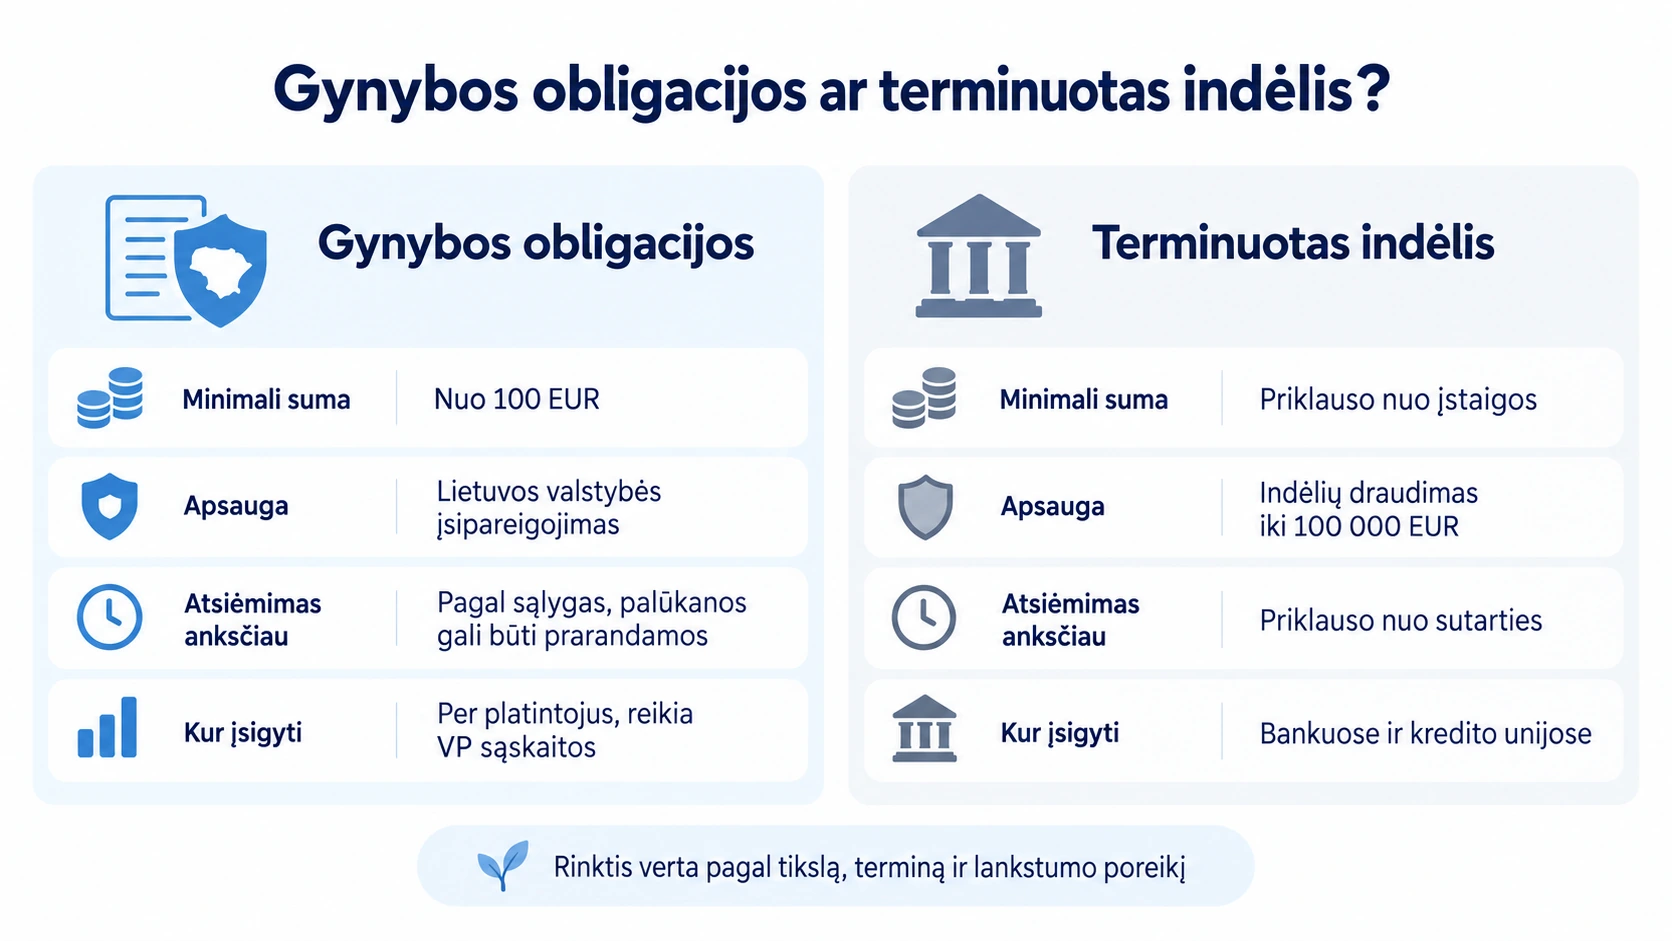
Sprendimas priklauso nuo jūsų poreikių. Jei jums svarbi indėlių draudimo apsauga ir lankstesnės pinigų atsiėmimo sąlygos, verta atidžiau palyginti terminuotuosius indėlius. Jei svarbu fiksuota grąža, valstybės įsipareigojimas ir tai, kad lėšos skiriamos gynybos finansavimui, galima svarstyti gynybos obligacijas.
Kaip gynybos obligacijos atrodo greta kitų obligacijų
Jeigu maždaug 2,6–2,9 % gynybos obligacijų pajamingumas atrodo per mažas, obligacijų pasirinkimas tuo nesibaigia. Tačiau didesnė galima grąža paprastai reiškia ir didesnę riziką.
Biržoje prekiaujamos valstybės obligacijos gali turėti įvairius išpirkimo terminus ir jas galima parduoti antrinėje rinkoje dar nepasibaigus jų galiojimo laikui. Tačiau jų rinkos kaina iki išpirkimo gali svyruoti priklausomai nuo palūkanų normų ir kitų veiksnių, todėl pardavimo metu galite atgauti mažiau, nei sumokėjote.
Įmonių obligacijos gali pasiūlyti gerokai didesnį pajamingumą nei gynybos obligacijos, tačiau kartu prisiimate didesnę riziką, kad įmonė gali nesumokėti palūkanų arba negrąžinti visos investuotos sumos.
Subordinuotos obligacijos paprastai siūlo dar didesnį pajamingumą, nes įmonės ar kitos organizacijos nemokumo atveju jų savininkai pinigus atgauna tik po aukštesnio prioriteto kreditorių. Lietuvoje tokių obligacijų galima sutikti, pavyzdžiui, tarp bankų ir kredito unijų leidžiamų vertybinių popierių.
Europos šalių obligacijų pajamingumai taip pat skiriasi. Mažesne rizika laikomų valstybių obligacijos paprastai siūlo mažesnį pajamingumą, o didesnė rizika dažniausiai reiškia didesnes palūkanas. Todėl vien tik palūkanų normos nepakanka, svarbu vertinti ir tai, kas yra obligacijų leidėjas.
Konvertuojamos obligacijos turi ir obligacijų, ir akcijų savybių. Jos moka palūkanas, tačiau nustatytomis sąlygomis gali būti konvertuojamos į įmonės akcijas. Dėl tokios galimybės jų sąlygos ir rizika skiriasi nuo įprastų obligacijų.
Apskritai didesnis obligacijų pajamingumas dažnai reiškia ir didesnę riziką. Gynybos obligacijų atveju pinigus skolinate Lietuvos valstybei, o ne įmonei, todėl jų rizika skiriasi nuo įmonių ar subordinuotų obligacijų, kurių grąžinimas priklauso nuo konkrečios bendrovės finansinės būklės.
Ar verta pirkti gynybos obligacijas
Gynybos obligacijos gali tikti, jei turite laisvų lėšų nustatytam laikotarpiui, norite iš anksto žinomos palūkanų normos ir galite pinigų neliesti iki išpirkimo. Kaip pagrindinė finansinė pagalvė jos paprastai nėra tinkamos, nes pinigus atsiimant anksčiau palūkanos prarandamos.
Gynybos obligacijas verta apsvarstyti, jei:
- Turite santaupų, kurių neplanuojate naudoti artimiausius 6 mėnesius ar net iki 3 metų.
- Norite iš anksto žinomos grąžos ir nenorite nuolat stebėti rinkos pokyčių.
- Norite dalį portfelio laikyti valstybės skolos vertybiniuose popieriuose.
- Jums svarbu, kad investuotos lėšos būtų skirtos konkrečiam tikslui, šiuo atveju gynybos finansavimui.
Greičiausiai netiks, jei:
- Tai yra jūsų vienintelės santaupos nenumatytiems atvejams.
- Tikitės grąžos, panašios į ilgalaikę akcijų rinkos grąžą.
- Norite turėti galimybę bet kada atsiimti pinigus neprarasdami palūkanų.
- Dar neturite sukaupę finansinės pagalvės arba nesate padengę brangių skolų.
Įdomu ir tai, kokias trukmes renkasi patys pirkėjai. Per paskutinį iki šio straipsnio atnaujinimo pasibaigusį platinimo laikotarpį, 2026 m. rugpjūčio 18–31 d., daugiausia lėšų buvo investuota į 6 mėnesių gynybos obligacijas, apie 75,6 mln. EUR. Vienerių metų obligacijoms teko apie 23 mln. EUR, dvejų metų apie 2,9 mln. EUR, o trejų metų tik apie 0,4 mln. EUR.
Tai rodo, kad tuo laikotarpiu investuotojai aiškiai dažniau rinkosi trumpesnį terminą. Viena iš galimų priežasčių yra nedidelis palūkanų skirtumas: ilgesniam laikotarpiui siūloma kiek didesnė grąža, tačiau pinigus reikia įsipareigoti laikyti gerokai ilgiau.
Gynybos obligacijos taip pat turi kitą aspektą nei dauguma įprastų investicijų. Visos iš jų surinktos lėšos skiriamos Krašto apsaugos ministerijos poreikiams, todėl daliai žmonių svarbi ne tik finansinė grąža, bet ir tai, kam panaudojami jų pinigai. Vis dėlto investicinį sprendimą verta vertinti ir pagal palūkanų normą, pinigų atsiėmimo galimybes, mokesčius bei alternatyvas.
Prieš pirkdami
Prieš perkant gynybos obligacijas verta atlikti tris dalykus. Pirmiausia Finansų ministerijos puslapyje pasitikrinkite, kokios trukmės obligacijos šiuo metu platinamos, kokios jų palūkanos ir išpirkimo datos. Šios sąlygos periodiškai keičiasi.
Tada įvertinkite planuojamą investuoti sumą ir pagalvokite, ar šių pinigų tikrai neprireiks visą pasirinktą laikotarpį. Nors kai kurių gynybos obligacijų sąlygos leidžia jas išpirkti anksčiau, tokiu atveju palūkanų faktiškai neuždirbsite.
Galiausiai palyginkite siūlomą grąžą su kitomis panašios rizikos ir trukmės alternatyvomis, pavyzdžiui, terminuotaisiais indėliais. Vertinkite ne tik palūkanų normą, bet ir pinigų atsiėmimo sąlygas, mokesčius bei tai, kiek laiko lėšos bus įšaldytos.
Apibendrinimas
Gynybos obligacijos yra gana paprastas būdas skolinti Lietuvos valstybei ir iš anksto žinoti, kokias palūkanas gausite. Šiuo metu jų metinė grąža siekia maždaug 2,6–2,9 %, tačiau konkrečios palūkanos priklauso nuo obligacijų trukmės ir platinimo laikotarpio, todėl prieš perkant verta patikrinti naujausias sąlygas Finansų ministerijos svetainėje.
Vertinant, ar gynybos obligacijos jums tinkamos, svarbu žiūrėti ne tik į palūkanų normą. Atsižvelkite ir į tai, kiek laiko galite neliesti pinigų, pirmalaikio išpirkimo sąlygas, taikomus mokesčius bei alternatyvas, pavyzdžiui, terminuotuosius indėlius. Papildomas šių obligacijų išskirtinumas yra tai, kad surinktos lėšos skiriamos Lietuvos gynybos finansavimui.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Nuo kokios sumos galima pirkti gynybos obligacijas?
Mažiausia suma, už kurią galima įsigyti gynybos obligacijų, yra 100 EUR, nes tokia yra vienos obligacijos nominali vertė. Galite investuoti 100 EUR, 200 EUR, 300 EUR ir t. t. Didžiausia investuojama suma nėra nustatyta.
2. Kur galima įsigyti gynybos obligacijų?
Gynybos obligacijas galima įsigyti per tris Finansų ministerijos pasirinktus platintojus: „Swedbank“ interneto banke, SEB interneto banke arba banko padaliniuose ir „Orion Securities“ interneto platformoje. „Swedbank“ padaliniuose šių obligacijų įsigyti negalima. Prieš pirmąjį pirkimą reikia turėti vertybinių popierių sąskaitą.
Konkrečių obligacijų palūkanų norma ir išpirkimo data pas visus platintojus yra vienodos, tačiau gali skirtis sąskaitų administravimo ir kiti mokesčiai.
3. Ar reikia mokėti GPM nuo gynybos obligacijų palūkanų?
Taikant įprastą apmokestinimo režimą, per metus gautoms palūkanoms gali būti taikoma 500 EUR neapmokestinama suma. Ji skaičiuojama bendrai su indėlių ir kitų ne nuosavybės vertybinių popierių palūkanomis. 500 EUR viršijanti dalis 2026 metais apmokestinama 15 % tarifu iki nustatytos pajamų ribos, o didesnėms pajamoms gali būti taikomi progresiniai tarifai.
Naudojantis investicinės sąskaitos režimu 500 EUR lengvata netaikoma, tačiau mokestis atidedamas, kol iš sąskaitos išsiimama daugiau lėšų, nei į ją buvo įnešta.
4. Ar galima atsiimti pinigus anksčiau laiko?
Jei konkrečių obligacijų sąlygose numatytas pirmalaikis išpirkimas, pinigus galima atsiimti anksčiau. Prašymą platintojui reikia pateikti nuo 1 iki 15 mėnesio dienos, o išpirkimas vykdomas paskutinę to mėnesio darbo dieną. Jei palūkanų dar negavote, atgausite nominalią obligacijų vertę, tačiau sukauptos palūkanos nebus išmokėtos. Jei palūkanos jau buvo išmokėtos, grąžinama suma bus atitinkamai sumažinta.
5. Ar gynybos obligacijas gali pirkti įmonė?
Taip. Gynybos obligacijas gali pirkti ne tik gyventojai, bet ir verslas bei kitos organizacijos. Jiems taikomos tos pačios konkrečių obligacijų palūkanos, nominali vertė ir išpirkimo sąlygos, tačiau platintojų sąskaitų ar kitų paslaugų mokesčiai gali skirtis.
6. Kaip nustatomos gynybos obligacijų palūkanos?
Gynybos obligacijų palūkanų norma nustatoma pagal atitinkamos trukmės valstybės skolinimosi palūkanų normos vidurkį. Ji paskelbiama ne vėliau kaip prieš vieną darbo dieną iki platinimo pradžios. Įsigijus obligacijas, nustatyta palūkanų norma iki jų išpirkimo nesikeičia.
Iki 2026 metų pavasario metinis pelningumas negalėjo viršyti 2 %, tačiau ši riba jau panaikinta.
7. Ar gynybos obligacijos draudžiamos kaip indėliai?
Ne. Gynybos obligacijoms indėlių draudimas netaikomas. Iki 100 000 EUR siekianti indėlių draudimo apsauga taikoma indėliams, o gynybos obligacijos yra Lietuvos valstybės skolos vertybiniai popieriai. Jų grąžinimas priklauso nuo Lietuvos valstybės gebėjimo vykdyti savo finansinius įsipareigojimus.
8. Kada bus kita gynybos obligacijų emisija?
Nuo 2026 metų vasario gynybos obligacijos platinamos be pertraukų. Pasibaigus vienam platinimo laikotarpiui, prasideda kitas. Preliminarus tvarkaraštis skelbiamas Finansų ministerijos svetainėje, o konkretaus naujo platinimo palūkanų norma paskelbiama ne vėliau kaip prieš vieną darbo dieną iki jo pradžios.