Informacija atnaujinta: 2026 22 rugsėjo
Warrenas Buffettas: „Omahos orakulo“ investavimo filosofija ir taisyklės

Straipsnį parašė žmogus
Warrenas Buffettas yra amerikiečių investuotojas, dažnai vadinamas „Omahos orakulu“ dėl savo sėkmingų investicinių sprendimų. Nuo 1965 metų jis vadovavo „Berkshire Hathaway“, kurios akcijų vertė iki 2025 metų vidutiniškai augo 19,7 % per metus, palyginti su 10,5 % metine S&P 500 indekso grąža. Nuo 2026 metų sausio 1 dienos bendrovės generalinio direktoriaus pareigas perėmė Gregas Abelis. Rugsėjo 18 dieną Buffettas tapo valdybos pirmininku emeritu (angl. Chairman Emeritus), tačiau liko bendrovės valdybos nariu.
Šiame straipsnyje apžvelgsime pagrindinius Warreno Buffetto investavimo principus, garsiausias jo taisykles ir tai, ką apie jo rezultatus rodo akademiniai tyrimai. Taip pat pažvelgsime į dabartinį „Berkshire Hathaway“ portfelį ir parodysime, kaip šiuos principus galima pritaikyti praktiškai vertinant atskiras akcijas.
Pagrindiniai akcentai:
- Buffetto investavimo strategijos pagrindas yra verslo vertė, o ne vien akcijos kaina. Jis ieško akcijų, kurių rinkos kaina, jo vertinimu, yra mažesnė už tikrąją verslo vertę. Šis skirtumas vadinamas saugumo marža.
- Didelis dėmesys skiriamas suprantamiems verslams ir ilgalaikiam konkurenciniam pranašumui. Toks pranašumas dar vadinamas ekonominiu grioviu (angl. economic moat).
- Investicijos vertinamos ilgam laikotarpiui. Kokybiškos pozicijos gali būti laikomos daugelį metų, o trumpalaikiams rinkos svyravimams skiriama mažiau dėmesio.
- Akademiniai tyrimai rodo, kad Buffetto rezultatus galima paaiškinti ne tik akcijų atranka. Svarbų vaidmenį taip pat atlieka finansiškai stiprių, palyginti nebrangiai įvertintų bendrovių pasirinkimas ir finansinio sverto naudojimas.
- 2026 metų birželio 30 dienos duomenimis, penkios didžiausios „Berkshire Hathaway“ akcijų pozicijos sudarė apie 66 % akcijų investicijų vertės. Tai buvo „Apple“, „American Express“, „Alphabet“, „Coca-Cola“ ir „Bank of America“.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Kas yra Warren Buffett ir kodėl jis vadinamas „Omahos orakulu“?
Nuo pirmųjų trijų akcijų iki „Berkshire Hathaway“
Warrenas Buffettas gimė 1930 metų rugpjūčio 30 dieną Omahoje, Nebraskos valstijoje. Pirmąsias akcijas jis įsigijo 1942 metais, būdamas vienuolikos metų. Tai buvo trys „Cities Service“ privilegijuotosios akcijos, už kurias jis sumokėjo 114,75 JAV dolerio iš savo santaupų.
Buffetto investavimo filosofijai didelę įtaką padarė studijos Kolumbijos universitete pas Benjaminą Grahamą. 1951 metais jis ten įgijo ekonomikos magistro laipsnį. Grahamo knyga „Protingas investuotojas“ (angl. The Intelligent Investor) tapo vienu svarbiausių jo investavimo filosofijos pagrindų. Ketvirtojo leidimo pratarmėje Buffettas ją pavadino geriausia kada nors parašyta knyga apie investavimą.
Pirmąją investavimo bendriją Buffettas įkūrė 1956 metais, o 1962 metais kelias atskiras bendrijas sujungė į „Buffett Partnership, Ltd.“. 1965 metais jis perėmė sunkumų turėjusią tekstilės bendrovę „Berkshire Hathaway“ ir palaipsniui pavertė ją didele bendrovių grupe. Šiandien „Berkshire Hathaway“ valdo dešimtis verslų, tarp jų GEICO draudimo bendrovę ir BNSF geležinkelių bendrovę.
1978 metais Charlie Mungeris tapo „Berkshire Hathaway“ valdybos pirmininko pavaduotoju ir padarė didelę įtaką Buffetto investavimo požiūriui. Jis skatino daugiau dėmesio skirti stipriems verslams už pagrįstą kainą, o ne vien labai pigiai įvertintoms, bet silpnesnėms įmonėms. Šis požiūris ilgainiui tapo svarbia Buffetto investavimo filosofijos dalimi.
Pravardė „Omahos orakulas“ siejama su Buffetto gimtuoju miestu ir tuo, kad investuotojai daugelį metų atidžiai seka jo sprendimus, laiškus akcininkams ir viešus pasisakymus.
Buffettas „Berkshire Hathaway“ kūrė ne vienas. Prie bendrovės rezultatų ilgainiui prisidėjo ir kiti vadovai bei investicijų valdytojai, o nuo 2026 metų vadovavimą bendrovei perėmė Gregas Abelis.
Kas pasikeitė 2026 metais: Gregas Abelis perima vairą
2025 metų gegužę Buffettas paskelbė, kad metų pabaigoje pasitrauks iš „Berkshire Hathaway“ generalinio direktoriaus pareigų. Nuo 2026 metų sausio 1 dienos bendrovei vadovauja Gregas Abelis. 2026 metų rugsėjo 18 dieną Buffettas tapo valdybos pirmininku emeritu (angl. Chairman Emeritus) ir liko valdybos nariu, o valdybos pirmininku tapo Howardas G. Buffettas.
2026 metų gegužę Abelis pirmą kartą vadovavo metiniam „Berkshire Hathaway“ akcininkų susirinkimui. Savo pirmajame laiške akcininkams jis pabrėžė, kad pagrindinių bendrovės veiklos principų keisti neketina. Buffettas ir toliau lieka bendrovės valdybos nariu ir teikia savo įžvalgas bei vertinimus bendrovės vadovybei.
Šis pokytis svarbus ir vertinant Buffetto investavimo filosofiją. Dabar jo vadovavimo „Berkshire Hathaway“ laikotarpį galima vertinti kaip užbaigtą kelių dešimtmečių rezultatų istoriją. Tai leidžia aiškiau įvertinti, kaip jo principai veikė per skirtingus rinkos ciklus. Vis dėlto vertės investavimas yra tik viena iš kelių pagrindinių investavimo strategijų, o ne vienintelis būdas siekti ilgalaikės grąžos.
„Berkshire Hathaway“ rezultatai skaičiais
Buffetto rezultatai dažniausiai vertinami pagal vidutinę metinę grąžą per visą jo vadovavimo laikotarpį. Toliau pateikiame svarbiausius duomenis iš „Berkshire Hathaway“ 2025 metų metinės ataskaitos ir naujausių bendrovės pranešimų. Visos sumos nurodytos JAV doleriais.
| Rodiklis | Reikšmė | Data / laikotarpis |
|---|---|---|
| Vidutinė metinė „Berkshire Hathaway“ grąža | 19,7 % | 1965–2025 m. |
| Vidutinė metinė S&P 500 grąža | 10,5 % | 1965–2025 m. |
| Veiklos pelnas | 44,5 mlrd. USD | 2025 m. (2024 m. – 47,4 mlrd. USD) |
| Likvidžios lėšos | 373,3 mlrd. USD | 2025 m. gruodžio 31 d. |
| Likvidžios lėšos | 397,4 mlrd. USD | 2026 m. kovo 31 d. |
| Likvidžios lėšos | 365,5 mlrd. USD | 2026 m. birželio 30 d. |
| 13F ataskaitoje deklaruotų pozicijų vertė | 299,3 mlrd. USD | 2026 m. birželio 30 d. |
Likvidžioms lėšoms čia priskiriami grynieji pinigai ir labai likvidžios trumpalaikės investicijos, daugiausia JAV iždo vekseliai. 2025 m. pabaigos, 2026 m. kovo ir birželio sumos apskaičiuotos pagal „Berkshire Hathaway“ balanse pateiktus duomenis. 13F ataskaitoje deklaruotų pozicijų vertė neapima visų „Berkshire Hathaway“ akcijų investicijų.
Šaltiniai: „Berkshire Hathaway“ 2025 m. metinė ataskaita, 2026 m. I ketvirčio ataskaita, 2026 m. II ketvirčio ataskaita ir 2026 m. II ketvirčio 13F ataskaita SEC.
Iš pirmo žvilgsnio skirtumas tarp 19,7 % ir 10,5 % gali neatrodyti labai didelis. Tačiau per šešiasdešimt metų jis tampa itin reikšmingas. Dėl sudėtinės grąžos poveikio galutinė suma, augant 19,7 % per metus, būtų maždaug 120 kartų didesnė nei augant 10,5 % per metus. Tuo galite įsitikinti pasirinkę bet kokią pradinę sumą ir palyginę abu procentus investavimo skaičiuoklėje. Norint geriau suprasti skirtumą, verta pasižiūrėti ir į istorinę S&P 500 indekso grąžą bei jos reikšmę investavimo strategijoje.
Kitas dažnai aptariamas rodiklis yra didelės „Berkshire Hathaway“ likvidžių lėšų atsargos. Didelę jų dalį bendrovė laiko grynaisiais pinigais ir trumpalaikiais JAV iždo vekseliais, kuriuos prireikus galima greitai panaudoti. Tai leidžia neskubėti investuoti vien todėl, kad yra laisvų lėšų, ir išlaikyti rezervą atsiradus patrauklioms investavimo galimybėms.
2025 metų pabaigoje tokių likvidžių lėšų buvo apie 373,3 mlrd. USD, 2026 metų kovo pabaigoje apie 397,4 mlrd. USD, o birželio pabaigoje apie 365,5 mlrd. USD.
Warreno Buffetto investavimo filosofija: 6 pamatiniai principai
Kaip investuoja Warrenas Buffettas? Jo požiūrį galima suskirstyti į šešis tarpusavyje susijusius principus. Toliau kiekvieną jų aptarsime pagal tą pačią struktūrą: paaiškinsime patį principą, pateiksime paprastą palyginimą ir konkretų „Berkshire Hathaway“ pavyzdį. Kur aktualu, aptarsime ir Lietuvos investuotojams svarbius aspektus.
1. Vertės investavimas ir saugumo marža
Pirmiausia svarbu suprasti, kad akcija reiškia dalį verslo, o ne tik simbolį ekrane. Pagal vertės investavimo principą akcijų ieškoma tada, kai jų rinkos kaina, investuotojo vertinimu, yra mažesnė už tikrąją verslo vertę. Šis skirtumas vadinamas saugumo marža.
Palyginkime su paprasta situacija. Jei, jūsų manymu, butas vertas 200 000 EUR, bet jį galite įsigyti už 150 000 EUR, 50 000 EUR skirtumas yra saugumo marža. Kitaip tariant, mokate mažiau, nei, jūsų vertinimu, turtas iš tikrųjų vertas. Investuojant į akcijas principas panašus, tik vertinama ne nekilnojamojo turto, o verslo vertė ir jo būsimi pinigų srautai.
„Berkshire Hathaway“ laiko dideles likvidžių lėšų atsargas, kad atsiradus patrauklioms investavimo galimybėms turėtų lengvai pasiekiamo kapitalo. Svarbu ir tai, kad vidinės vertės apskaičiavimas priklauso nuo prielaidų apie būsimą įmonės augimą, pelną ir pinigų srautus. Todėl apskaičiuota vertė nėra vienas tikslus skaičius. Ji gali keistis priklausomai nuo pasirinktų prielaidų.
2. Supratimo ratas
Antrasis principas yra investuoti tik į tai, ką tikrai suprantate. Tai vadinama supratimo ratu (angl. circle of competence). Svarbiausia ne šio rato dydis, o gebėjimas aiškiai suprasti, kur baigiasi jūsų kompetencijos ribos.
Greitas testas: jei dviem sakiniais negalite paaiškinti, kaip įmonė uždirba pinigus, tikėtina, kad ją tinkamai įvertinti bus sunkiau.
Buffettas ilgą laiką vengė investuoti į technologijų įmones. „Apple“ jo portfelyje atsirado tik 2016 metų pirmąjį ketvirtį, o pirmąjį pirkimą atliko ne jis pats, bet vienas iš jo investicijų valdytojų. Vėliau Buffettas šią poziciją didino ir viešai pabrėžė ne technologinį aspektą, o „Apple“ kaip vartojimo prekės pobūdį bei stiprų prekės ženklą. Svarbu suprasti, kad jis niekada neteigė, jog „Apple“ nėra technologijų įmonė. Šis pavyzdys labiau parodo, kad supratimo ratas gali plėstis, kai atsiranda pakankamai žinių ir supratimo.
3. Ekonominis griovys
Trečiasis principas yra ilgalaikis konkurencinis pranašumas, apsaugantis įmonės pelną nuo konkurentų. Buffettas tai vadina ekonominiu grioviu (angl. economic moat). Kaip vandens griovys aplink pilį, jis padeda apsisaugoti nuo konkurentų.
Ekonominis griovys gali atsirasti dėl skirtingų priežasčių. Pavyzdžiui, įmonė gali turėti labai stiprų prekės ženklą, kaip „Coca-Cola“, arba pasiūlyti tokią paslaugą, kurią klientams būtų nepatogu ar brangu pakeisti kita. Konkurencinį pranašumą taip pat gali suteikti tinklo efektas, kai paslauga tampa vertingesnė augant jos naudotojų skaičiui, arba mažesni veiklos kaštai nei konkurentų. „Berkshire Hathaway“ investicijose ir valdomose bendrovėse galima rasti įvairių tokių pavyzdžių.
Praktiškai ekonominio griovio požymių galima ieškoti stebint įmonės pelningumo rodiklius, pavyzdžiui, bendrojo pelno maržą. Jei tokie rodikliai 5–10 metų išlieka santykinai stabilūs, tai gali būti vienas iš tvaraus konkurencinio pranašumo požymių. Ilgalaikis jų blogėjimas gali rodyti, kad konkurencinis pranašumas silpnėja.
4. Ilgas laikymo horizontas ir sudėtinė grąža
Ketvirtasis principas geriausiai išreikštas 1996 metų laiške akcininkams: „Jei nesate pasirengę turėti akcijos dešimt metų, net nesvarstykite turėti jos dešimt minučių.“
Tai nėra vien kantrybės klausimas. Ilgas investavimo laikotarpis leidžia stipriau pasireikšti sudėtinės grąžos poveikiui, kai uždirbta grąža toliau generuoja naują grąžą. Kuo ilgiau kapitalas lieka investuotas, tuo daugiau laiko šis efektas turi veikti. Plačiau apie tai galite paskaityti straipsnyje apie sudėtines palūkanas.
Lietuvoje investicinės sąskaitos režimas gali padėti didesnei kapitalo daliai ilgiau išlikti investuotai. Pajamų mokestis apskaičiuojamas ne pardavus investiciją, o tada, kai iš investicinės sąskaitos išmokėtų lėšų suma viršija tuo metu joje esantį įnašą. Todėl pardavus vieną investiciją gautas lėšas galima reinvestuoti iš karto nemokant GPM. Taip daugiau lėšų gali likti investuota ir toliau generuoti grąžą.
Ilgam investavimo laikotarpiui aktuali ir kita 2026 metais įsigaliojusi taisyklė: ne per investicinę sąskaitą įsigytų akcijų, dalių ar pajų, išlaikytų bent penkerius metus, pardavimo pelnui taikomas 15 % GPM tarifas, o šios pajamos neįtraukiamos į metinių pajamų dalį, kuriai gali būti taikomi didesni progresiniai tarifai.
5. Rinkos nuotaikos ir emocinė disciplina
Penktasis principas remiasi Benjamino Grahamo sukurta „Pono Rinkos“ (angl. Mr. Market) metafora. Įsivaizduokite verslo partnerį, kuris kasdien siūlo vis kitą jūsų turimos verslo dalies kainą. Vieną dieną jis labai optimistiškas ir siūlo neįprastai daug, kitą labai pesimistiškas ir siūlo gerokai mažiau.
Šios metaforos esmė yra ta, kad rinkos kaina nuolat keičiasi kartu su investuotojų nuotaikomis, tačiau tai nebūtinai reiškia, kad taip pat greitai keičiasi ir tikroji verslo vertė. Todėl investuotojui nebūtina reaguoti į kiekvieną kainos svyravimą. Svarbiau įvertinti, ar rinkos siūloma kaina yra patraukli, palyginti su verslo verte.
„Berkshire Hathaway“ elgesys per skirtingas krizes gerai parodo, kaip šis principas gali atrodyti praktiškai. 2008 metų finansų krizės metu bendrovė aktyviai investavo, tarp kitų sandorių skirdama 5 mlrd. USD „Goldman Sachs“ ir 3 mlrd. USD „General Electric“. 2020 metų pandemijos pradžioje ji elgėsi kitaip: pardavė turėtas keturių JAV oro linijų bendrovių akcijas, o per pirmąjį pusmetį daugiau akcijų pardavė nei įsigijo. Buffettas tuo metu aiškino, kad bendrovė nematė pakankamai patrauklių investavimo galimybių.
Šie pavyzdžiai parodo, kad emocinė disciplina nereiškia automatiškai pirkti kiekvieną kartą rinkai krentant. Kartais patrauklių galimybių atsiranda, o kartais geriausias sprendimas gali būti palaukti. Todėl naudinga iš anksto apgalvoti, kaip elgtumėtės, jei portfelio vertė smarkiai sumažėtų, pavyzdžiui, 30 %. Plačiau apie rizikos valdymą ir grynųjų pinigų rezervą portfelyje galite paskaityti šiame straipsnyje.
6. Vadovybės kokybė
Šeštasis principas yra vadovybės kokybė. Buffettas vadovams ypač svarbiomis laiko tris savybes: intelektą, energiją ir sąžiningumą. Jo požiūriu, sąžiningumas yra ypač svarbus, nes protingas ir energingas, bet nesąžiningas vadovas įmonei gali padaryti daug žalos.
Tai gerai matyti ir pačioje „Berkshire Hathaway“. Daugelio dukterinių bendrovių vadovams suteikiama nemažai savarankiškumo, o centrinė būstinė išlieka palyginti nedidelė. Tokia sistema remiasi pasitikėjimu vadovais ir jų gebėjimu savarankiškai priimti sprendimus.
Vertinant įmonę verta atkreipti dėmesį ne tik į jos finansinius rezultatus, bet ir į tai, kaip vadovybė komunikuoja su akcininkais bei paskirsto kapitalą. Pavyzdžiui, galima pasižiūrėti, ar vadovai atvirai pripažįsta klaidas ir paaiškina savo sprendimus. Buffettas savo laiškuose akcininkams ne kartą aptarė ir nesėkmingus sprendimus.
Taip pat verta stebėti, kaip įmonė sprendžia dėl dividendų, akcijų supirkimo ar reinvestavimo į verslą. Plačiau apie dividendus ir jų vertinimą galite paskaityti šiame straipsnyje.
Šiuos šešis Buffetto investavimo principus galima trumpai apibendrinti taip:
| Principas | Esmė |
|---|---|
| Saugumo marža | Pirkti už kainą, mažesnę nei jūsų įvertinta verslo vertė |
| Supratimo ratas | Investuoti į verslus, kurių veikimą suprantate |
| Ekonominis griovys | Ieškoti ilgalaikį konkurencinį pranašumą turinčių bendrovių |
| Ilgas laikymo horizontas | Rinktis investicijas, kurias būtumėte pasirengę laikyti daugelį metų |
| Rinkos nuotaikos | Neleisti trumpalaikiams rinkos svyravimams diktuoti sprendimų |
| Vadovybės kokybė | Vertinti vadovų sąžiningumą ir kapitalo paskirstymo sprendimus |
Garsiausios Warreno Buffetto taisyklės ir ką jos iš tikrųjų reiškia
Warreno Buffetto citatos internete dažnai ima gyventi savo gyvenimą. Jos kartojamos be platesnio konteksto, todėl kartais praranda pirminę prasmę. Toliau aptarsime penkias žymiausias Buffetto taisykles, paaiškinsime jų praktinę prasmę ir parodysime, kaip jos gali būti klaidingai interpretuojamos.
| Taisyklė | Ką ji iš tikrųjų reiškia | Kaip dažnai suprantama klaidingai |
|---|---|---|
| „Taisyklė Nr. 1: niekada neprarask pinigų. Taisyklė Nr. 2: niekada nepamiršk taisyklės Nr. 1.“ | Kalbama apie negrįžtamą kapitalo praradimą, o ne apie laikiną kainos svyravimą. | Kartais suprantama taip, kad kainai nukritus reikia parduoti, nors taip laikinas kainos kritimas gali būti paverstas realiu nuostoliu. |
| „Bijok, kai kiti godūs, ir būk godus, kai kiti bijo.“ | Kai rinkoje vyrauja didelis optimizmas, verta išlikti atsargiems, o stipraus pesimizmo metu gali atsirasti patraukliai įvertintų investicijų. | Kartais suprantama kaip raginimas bandyti atspėti rinkos dugną ar pirkti kiekvieno kritimo metu. |
| „Mūsų mėgstamiausias laikymo laikotarpis yra amžinybė.“ | Tai taikoma kokybiškiems verslams, kurie ilgainiui išlaiko konkurencinį pranašumą ir atitinka pirminę investavimo logiką. | Kartais suprantama taip, kad investicijos niekada nereikėtų parduoti, nors pats Buffettas per savo karjerą yra pardavęs daug pozicijų. |
| „Rizika kyla iš nežinojimo, ką darai.“ | Kuo prasčiau suprantate įmonę, jos veiklą ir rizikas, tuo sunkiau įvertinti, kokią riziką iš tikrųjų prisiimate. | Kartais suprantama taip, tarsi gerai išmanant įmonę investicija tampa beveik nerizikinga, nors rizikos visiškai panaikinti negalima. |
| Plati diversifikacija yra apsidraudimas nuo žinių trūkumo. | Jei investuotojas neturi pakankamai žinių ar informacinio pranašumo, plati diversifikacija gali padėti sumažinti vienos klaidingai pasirinktos investicijos poveikį visam portfeliui. | Kartais ši mintis suprantama taip, kad pažengusiam investuotojui plati diversifikacija nebereikalinga ir portfelį verta sutelkti vos į kelias akcijas. |
Paskutinę taisyklę ypač lengva suprasti klaidingai. Buffettas daugumai žmonių viešai rekomendavo ne rinktis atskiras akcijas, o investuoti į pigius S&P 500 indekso fondus. 2013 metų laiške akcininkams jis netgi atskleidė, kaip nurodė valdyti savo turtą: 90 % investuoti į labai mažų kaštų S&P 500 indekso fondą, o 10 % skirti trumpalaikėms JAV vyriausybės obligacijoms.
Tai nėra prieštaravimas. Buffettas tiesiog skiria skirtingus požiūrius tiems, kurie aktyviai analizuoja atskiras įmones, ir daugumai investuotojų, kuriems labiau tinka paprastesnis, plačiau diversifikuotas sprendimas.
Ką rodo akademiniai tyrimai: „Buffett’s Alpha“
Daugelį metų buvo diskutuojama, ar išskirtinius Buffetto rezultatus lėmė investavimo įgūdžiai, ar bent iš dalies atsitiktinumas. 2013 metais Andrea Frazzini, Davidas Kabilleris ir Lasse Heje Pedersenas tai išanalizavo tyrime „Buffett’s Alpha“. Vėliau tyrimas buvo atnaujintas ir 2018 metais paskelbtas recenzuojamame žurnale „Financial Analysts Journal“.
Tyrėjai išskyrė kelias svarbias Buffetto rezultatų ypatybes.
Pirma, „Berkshire Hathaway“ pasiekė labai aukštą grąžą, įvertinus prisiimamą riziką. 2018 metų tyrimo versijoje bendrovės Sharpe’o rodiklis siekė 0,79*. Sharpe’o rodiklis parodo grąžos ir prisiimamos rizikos santykį: kuo jis aukštesnis, tuo daugiau grąžos investicija uždirbo, palyginti su jos svyravimais.
Antra, didelę Buffetto rezultatų dalį galima paaiškinti tuo, kokias akcijas jis rinkosi. Tyrėjai nustatė, kad Buffettas dažniau investavo į santykinai nebrangias, mažesnės rizikos ir kokybiškas bendroves. Įvertinus tokius veiksnius kaip mažesnės rizikos akcijų ir finansiškai stiprių bendrovių pasirinkimas, anksčiau statistiškai reikšmingas papildomas pranašumas iš esmės išnyko. Kitaip tariant, nemažą dalį rezultatų galima susieti su nuosekliu tam tikro tipo bendrovių pasirinkimu, o ne vien sėkme ar išskirtine intuicija.
Trečia, svarbų vaidmenį atliko finansinis svertas. 2018 metų tyrime apskaičiuota, kad Buffettas vidutiniškai naudojo maždaug 1,7 karto svertą. Vienas svarbiausių finansavimo šaltinių buvo draudimo veiklos metu gautos, bet dar neišmokėtos lėšos (angl. float). Jos suteikė „Berkshire Hathaway“ palyginti pigų kapitalą, kurį bendrovė galėjo investuoti.
Šis finansavimo šaltinis tebėra labai didelis. 2026 metų birželio 30 dieną „Berkshire Hathaway“ draudimo veiklos lėšos (angl. insurance float) siekė apie 177,5 mlrd. USD. Paprastai tariant, tai su draudimo veikla susijusios lėšos, kurias bendrovė gali investuoti iki tol, kol jų prireikia draudimo įsipareigojimams padengti.
Ketvirta, „Berkshire Hathaway“ daugiau naudos gavo iš investicijų į kitų bendrovių akcijas nei iš įmonių, kurias valdė pati. Tyrėjai nustatė, kad biržoje prekiaujamų akcijų portfelis pasirodė geriau už visiškai valdomų įmonių dalį. Tai rodo, kad viena svarbiausių Buffetto stiprybių buvo gebėjimas atrinkti sėkmingas akcijas. Patys tyrėjai kartu pažymi, kad visiškai valdomų bendrovių rezultatų apskaičiavimas nėra toks tikslus kaip biržoje prekiaujamų akcijų.
Bendra tyrimo išvada yra ta, kad Buffetto rezultatus galima sieti su nuosekliu tam tikro tipo akcijų pasirinkimu ir finansinio sverto naudojimu. Tačiau privačiam investuotojui tokį modelį tiksliai atkartoti būtų sudėtinga, nes „Berkshire Hathaway“ turi prieigą prie pigaus finansavimo per draudimo veiklą, kurio įprastas investuotojas paprastai neturi.
Plačiau tyrimą galima peržiūrėti NBER darbinėje versijoje, SSRN platformoje ir galutinėje „Financial Analysts Journal“ 2018 metų publikacijoje.
*Skaičiai skirtingose tyrimo versijose šiek tiek skiriasi. 2013 metų NBER darbinėje versijoje, apimančioje 1976–2011 metų laikotarpį, Sharpe’o rodiklis siekė 0,76, o apskaičiuotas svertas buvo apie 1,6 karto. 2018 metų recenzuotoje versijoje, apimančioje ilgesnį laikotarpį iki 2017 metų, šie rodikliai siekė atitinkamai 0,79 ir apie 1,7 karto.
„Berkshire Hathaway“ portfelis šiandien
Kiekvieną ketvirtį „Berkshire Hathaway“ pateikia SEC 13F ataskaitą, kurioje nurodomos tam tikros JAV biržose turimos investicijos. Ataskaita gali būti pateikta per 45 dienas nuo ketvirčio pabaigos, todėl joje matome ne dabartines, o praėjusio ketvirčio pabaigos pozicijas.
Be to, 13F ataskaita neparodo visos „Berkshire Hathaway“ turto struktūros. Į ją nepatenka, pavyzdžiui, visiškai bendrovei priklausantys verslai ar visos užsienio biržose turimos investicijos. Todėl spaudoje dažnai minimas „Buffetto portfelis“ iš tikrųjų yra tik dalis visų „Berkshire Hathaway“ investicijų.
2026 metų birželio 30 dienos duomenimis, penkios didžiausios bendrovės akcijų pozicijos buvo „Apple“, „American Express“, „Alphabet“, „Coca-Cola“ ir „Bank of America“. Kartu jos sudarė apie 66 % „Berkshire Hathaway“ akcijų investicijų vertės.
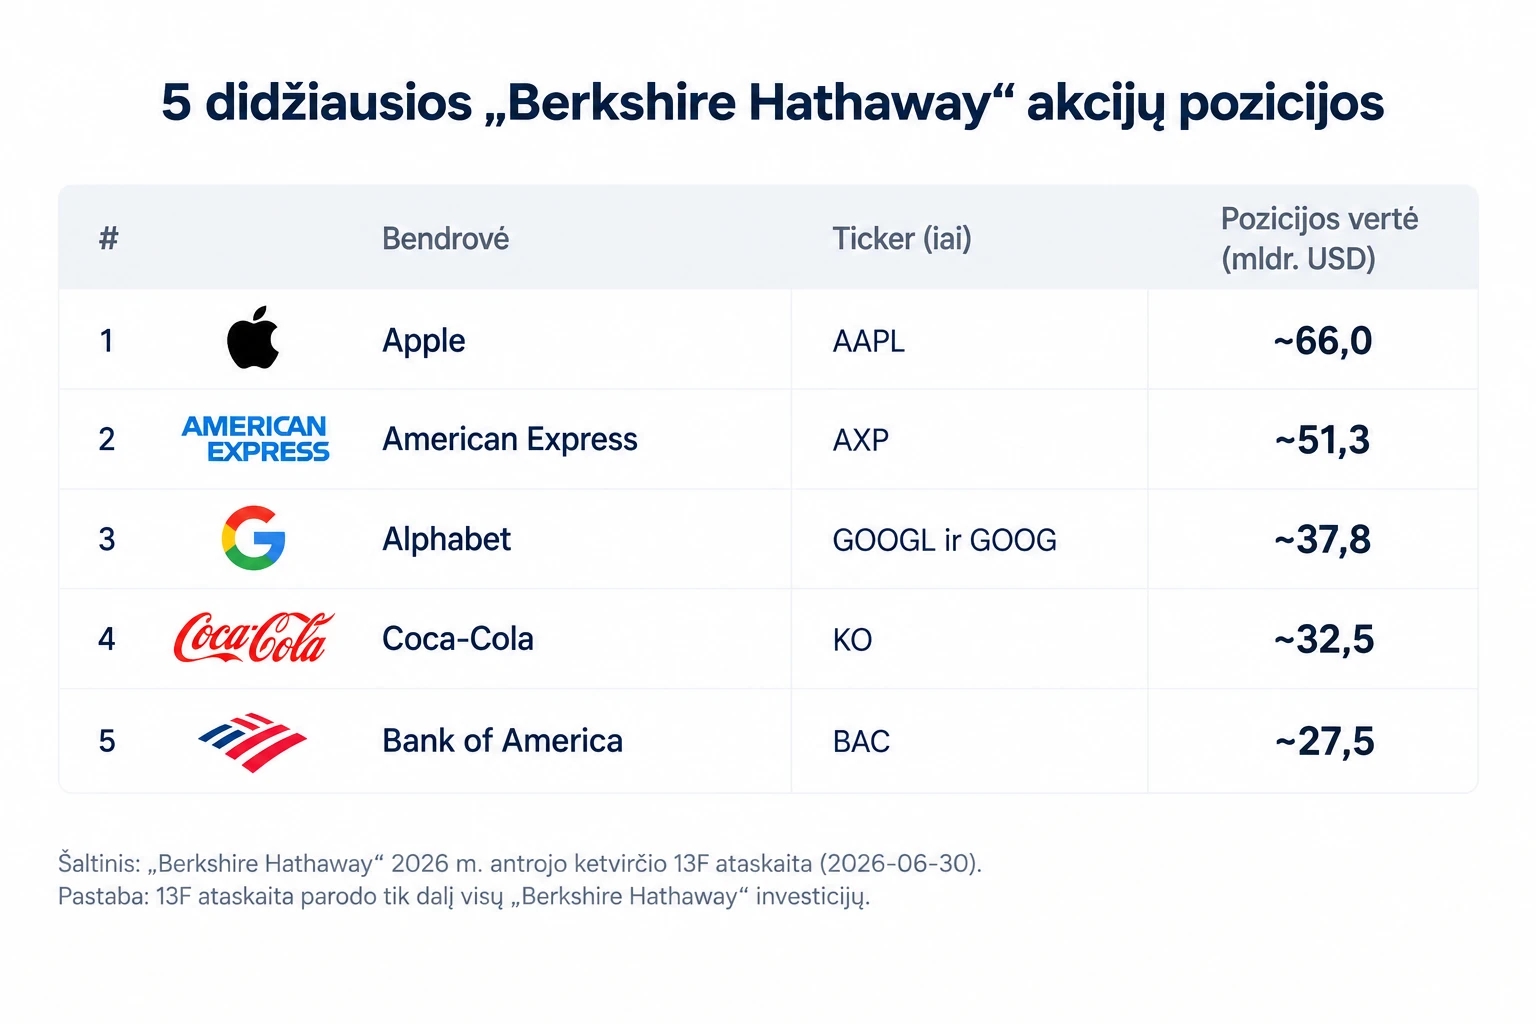
Šios vertės apskaičiuojamos pagal „Berkshire Hathaway“ 2026 metų antrojo ketvirčio 13F ataskaitą. SEC duomenyse matyti atskiros tų pačių bendrovių pozicijos, laikomos per skirtingus „Berkshire Hathaway“ subjektus.
„Berkshire Hathaway“ akcijų portfelis yra gana koncentruotas, tačiau jo sudėtis nėra nekintanti. Pavyzdžiui, 2026 metų antrąjį ketvirtį bendrovė 83 % padidino turimą „Alphabet“ akcijų skaičių, o ši bendrovė tapo trečia pagal dydį akcijų pozicija. Tuo pačiu laikotarpiu buvo sumažinta ir dalis kitų investicijų, tarp jų „Bank of America“.
Šis skyrius nėra pirkimo sąrašas. „Berkshire Hathaway“ investuoja kitu mastu, kitu laikotarpiu ir kitomis sąlygomis nei privatus investuotojas Lietuvoje. Todėl svarbu ne aklai kopijuoti atskiras Buffetto pozicijas, o suprasti, kodėl jos buvo pasirinktos ir ar ta pati investavimo logika tinka jūsų situacijai. Plačiau apie tai skaitykite straipsnyje kaip sudaryti subalansuotą investicinį portfelį. Visą pozicijų sąrašą galite rasti peržiūrėję „Berkshire Hathaway“ 13F ataskaitas.
6 filtrų patikra: kaip pritaikyti Buffetto principus praktiškai
Vien suprasti Buffetto principus neužtenka, juos dar reikia pritaikyti vertinant konkrečią įmonę. Todėl parengėme šešis paprastus filtrus, kurie gali padėti atlikti pirminę akcijos analizę naudojant viešai prieinamas įmonės ataskaitas.
Tai nėra oficialus Buffetto sudarytas kontrolinis sąrašas. Šiuos filtrus parengėme remdamiesi anksčiau aptartais jo investavimo principais ir pavertėme juos konkrečiais klausimais.
Filtrai pateikiami iš eilės, o nulinis sąmoningai yra pirmas, nes padeda įvertinti, ar investicija apskritai atitinka ilgalaikio investavimo požiūrį.
| # | Filtras | Klausimas | Kaip patikrinti | Jei atsakymas „ne“ |
|---|---|---|---|---|
| 0 | Laikymo horizontas | Ar būtumėte pasirengę šią akciją laikyti 10 metų? | Įvertinkite savo investavimo tikslą ir pradinę investavimo logiką | Investicija gali neatitikti ilgalaikio investavimo požiūrio |
| 1 | Supratimas | Ar galite aiškiai paaiškinti, kaip įmonė uždirba pinigus? | Peržiūrėkite metinės ataskaitos veiklos aprašymą | Įmonę gali būti sunku tinkamai įvertinti |
| 2 | Pelningumo tvarumas | Ar įmonė ilgą laiką sugeba stabiliai uždirbti pelną? | Peržiūrėkite 5–10 metų finansinių rezultatų istoriją | Verta išsamiau įvertinti pelningumo tvarumą ir verslo cikliškumą |
| 3 | Konkurencinis pranašumas | Ar įmonės pelningumo rodikliai ilgą laiką išlieka stabilūs? | Peržiūrėkite 5–10 metų pelningumo rodiklių istoriją | Prastėjantys rodikliai gali būti vienas iš silpnėjančio konkurencinio pranašumo ženklų |
| 4 | Skolos | Ar įmonė galėtų vykdyti savo įsipareigojimus ir suprastėjus veiklos rezultatams? | Įvertinkite skolos dydį, palūkanų naštą ir pinigų srautus | Didelė skola gali padidinti įmonės pažeidžiamumą |
| 5 | Kaina | Ar mokate mažiau, nei, jūsų vertinimu, verslas vertas? | Atlikite savo prielaidomis paremtą įmonės vertinimą | Gali nebūti pakankamos saugumo maržos |
Svarbu žinoti, kad ši šešių filtrų patikra negarantuoja pelningos investicijos. Ji tik padeda sprendimą grįsti verslo analize, o ne vien akcijos kainos pokyčiais. Net Buffettas yra priėmęs investicinių sprendimų, kuriuos vėliau laikė klaidomis. Vienas žinomiausių pavyzdžių yra pati tekstilės įmonė „Berkshire Hathaway“, kurios įsigijimą jis vėliau vertino labai kritiškai. Todėl šie filtrai gali padėti priimti labiau pagrįstus sprendimus, tačiau investavimo rizikos ir neapibrėžtumo visiškai pašalinti negali. Jei tokią analizę atliekate pirmą kartą, verta pasidomėti ir bendrais patarimais, kaip pradėti investuoti į akcijas.
Išsamiai vertinti kiekvieną atskirą įmonę gali būti sudėtinga ir užimti nemažai laiko. Be pirminės analizės, įmonės rezultatus ir naujas ataskaitas reikia reguliariai peržiūrėti. Kuo daugiau pavienių akcijų turite portfelyje, tuo daugiau darbo tai reikalauja. Dėl šios priežasties Buffettas daugumai investuotojų rekomendavo pigius indeksinius fondus, o ne savarankiškai rinktis pavienes akcijas. Tokiu atveju verta prisiminti pagrindinius ilgalaikio investavimo principus.
4 dažni nesusipratimai apie Buffetto investavimo metodą
„Buffetto metodą gali lengvai pakartoti bet kuris investuotojas“
Ne visai. „Berkshire Hathaway“ rezultatams padėjo ne tik akcijų atranka, bet ir galimybė naudotis palyginti pigiu finansavimu iš draudimo veiklos. Be to, dėl savo dydžio ir reputacijos bendrovė kartais galėjo sudaryti sandorius tokiomis sąlygomis, kurios privačiam investuotojui paprastai nėra prieinamos.
Pavyzdžiui, 2008 metais „Berkshire Hathaway“ investavo 5 mlrd. USD į „Goldman Sachs“ pagal atskirą susitarimą, kuris suteikė 10 % dividendą ir teisę ateityje įsigyti bendrovės akcijų už iš anksto nustatytą kainą. Todėl Buffetto principus galima nagrinėti ir pritaikyti, tačiau nereikėtų tikėtis tokiomis pačiomis priemonėmis tiksliai pakartoti „Berkshire Hathaway“ rezultatų.
„Vertės investavimas reiškia pirkti pigias akcijas“
Ne. Žema akcijos kaina ar mažas kainos ir pelno santykis savaime nereiškia, kad investicija yra patraukli. Buffetto požiūris ilgainiui pasikeitė nuo labai pigiai įvertintų bendrovių paieškos prie didesnio dėmesio kokybiškiems verslams, turintiems ilgalaikį konkurencinį pranašumą. Todėl svarbu vertinti ne tik tai, ar akcija atrodo pigi, bet ir patį verslą, jo finansinę būklę bei ateities perspektyvas.
„Norint investuoti kaip Buffettui, reikia koncentruoti portfelį“
Nebūtinai. „Berkshire Hathaway“ akcijų portfelis yra gana koncentruotas, tačiau iš to nereikėtų daryti išvados, kad mažas pozicijų skaičius savaime pagerina investavimo rezultatus. Koncentruotas portfelis taip pat reiškia, kad vienos nesėkmingos investicijos poveikis bendram rezultatui gali būti daug didesnis.
Buffettas pats yra rekomendavęs daugumai investuotojų plačiai diversifikuotus, mažų kaštų indeksų fondus. Todėl koncentruoto portfelio nereikėtų laikyti būtina jo investavimo filosofijos dalimi visiems investuotojams.
„Gerą investiciją reikia laikyti amžinai“
Ne. Buffetto mintis apie „amžiną“ laikymo laikotarpį nereiškia, kad akcijos niekada negalima parduoti. „Berkshire Hathaway“ per daugelį metų yra visiškai pasitraukusi iš įvairių investicijų, o 2020 metais pardavė visas turėtas keturių didžiųjų JAV oro linijų bendrovių akcijas. Ilgas laikymo laikotarpis prasmingas tol, kol išlieka priežastys, dėl kurių investicija buvo pasirinkta. Jei verslas ar jo perspektyvos reikšmingai pasikeičia, investiciją verta įvertinti iš naujo.
Visi šie nesusipratimai dažniausiai atsiranda tada, kai atskiros Buffetto citatos vertinamos be platesnio konteksto. Jo investavimo metodas nėra vien pigių akcijų paieška, koncentruotas portfelis ar labai ilgas laikymo laikotarpis. Svarbiau suprasti visą logiką, kurią aptarėme šiame straipsnyje: verslo kokybę, jo vertę, konkurencinį pranašumą, riziką ir investuotojo gebėjimą suprasti pasirinktą įmonę.
Daugumai investuotojų Buffettas yra rekomendavęs paprastesnį kelią: reguliariai investuoti į mažų kaštų indeksų fondus. Pirmas praktinis žingsnis šia kryptimi gali būti suprasti investavimą į ETF fondus. Jei ieškote reguliaraus pinigų srauto, verta pasidomėti ir pajamas generuojančių ETF fondų apžvalga.
Apibendrinimas
Warreno Buffetto investavimo metodas remiasi verslo, o ne vien akcijos kainos analize. Svarbu suprasti, kaip įmonė uždirba pinigus, įvertinti jos konkurencinį pranašumą, vadovybės kokybę ir verslo vertę, o akcijos kainą vertinti šios vertės kontekste. Skirtumas tarp apskaičiuotos verslo vertės ir mokamos kainos sudaro saugumo maržą.
Buffetto rezultatus lėmė ne vienas išskirtinis sprendimas, o kelis dešimtmečius nuosekliai taikyti investavimo principai. Akademiniai tyrimai taip pat rodo, kad svarbų vaidmenį atliko maždaug 1,6–1,7 karto finansinis svertas ir palyginti pigus kapitalas iš draudimo veiklos, kurio privatus investuotojas paprastai neturi. Todėl „Berkshire Hathaway“ rezultatų nereikėtų vertinti vien kaip sėkmingo akcijų pasirinkimo pasekmės.
Nuo 2026 metų „Berkshire Hathaway“ generalinio direktoriaus pareigas perėmė Gregas Abelis, o rugsėjį Buffettas tapo valdybos pirmininku emeritu ir liko valdybos nariu. Todėl jo kelis dešimtmečius trukusį vadovavimo laikotarpį jau galima vertinti kaip užbaigtą rezultatų istoriją. Tačiau jo investavimo principai išlieka naudingi ir praktiškai: šiame straipsnyje aptarti šeši filtrai gali padėti atlikti pirminę atskiros įmonės analizę. Vis dėlto tokia analizė reikalauja laiko ir žinių, todėl daugumai investuotojų pats Buffettas yra rekomendavęs paprastesnį kelią, mažų kaštų ir plačiai diversifikuotus indeksų fondus.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kodėl Warrenas Buffettas vadinamas „Omahos orakulu“?
Ši pravardė siejama su Buffetto gimtuoju miestu Omaha, Nebraskos valstijoje, ir tuo, kad investuotojai daugelį metų atidžiai sekė jo sprendimus, laiškus akcininkams ir viešus pasisakymus.
2. Ar Warrenas Buffettas vis dar vadovauja „Berkshire Hathaway“?
Ne. Nuo 2026 metų sausio 1 dienos „Berkshire Hathaway“ generalinis direktorius yra Gregas Abelis. 2026 metų rugsėjo 18 dieną Buffettas taip pat tapo valdybos pirmininku emeritu (angl. Chairman Emeritus), tačiau liko bendrovės valdybos nariu. Valdybos pirmininku tapo Howardas Buffettas.
3. Kokia buvo „Berkshire Hathaway“ grąža?
1965–2025 metais „Berkshire Hathaway“ akcijų vertė vidutiniškai augo apie 19,7 % per metus, o S&P 500 indekso metinė grąža tuo pačiu laikotarpiu siekė apie 10,5 %. Šie duomenys pateikiami 2025 metų „Berkshire Hathaway“ metinėje ataskaitoje. Ankstesni rezultatai negarantuoja tokios pačios grąžos ateityje.
4. Kokias akcijas turi „Berkshire Hathaway“?
2026 metų birželio 30 dienos duomenimis, penkios didžiausios „Berkshire Hathaway“ akcijų pozicijos buvo „Apple“, „American Express“, „Alphabet“, „Coca-Cola“ ir „Bank of America“. Kartu jos sudarė apie 66 % bendrovės akcijų investicijų vertės. Visą JAV biržose deklaruojamų pozicijų sąrašą galima rasti ketvirtinėje 13F ataskaitoje.
5. Kokias knygas rekomenduoja Warrenas Buffettas?
Buffettas dažniausiai rekomenduoja Benjamino Grahamo knygą „Protingas investuotojas“ (angl. The Intelligent Investor), kurią yra pavadinęs geriausia knyga apie investavimą. Pats Buffettas knygos apie savo investavimo metodą nėra parašęs, tačiau jo požiūrį galima išsamiai pažinti iš metinių laiškų „Berkshire Hathaway“ akcininkams.
6. Ar galima investuoti kaip Buffettui, turint nedidelę sumą?
Daugelį Buffetto investavimo principų galima taikyti ir investuojant nedidelę sumą, pavyzdžiui, vertinti verslo kokybę, kainą ir ilgalaikį konkurencinį pranašumą. Tačiau tiksliai atkartoti „Berkshire Hathaway“ strategiją būtų sunku. Akademiniai tyrimai rodo, kad prie rezultatų prisidėjo ir pigus finansavimas iš draudimo veiklos, kurio privatus investuotojas paprastai neturi.
Buffettas daugumai investuotojų yra rekomendavęs mažų kaštų indeksų fondus. Jei tik pradedate investuoti, pirmas žingsnis gali būti investavimo platformų Lietuvoje palyginimas.
7. Kaip apmokestinamas pelnas iš akcijų Lietuvoje?
Nuo 2026 metų pasikeitė akcijų pardavimo pajamų apmokestinimas. Jei ne per investicinę sąskaitą įsigytos akcijos, dalys ar pajai išlaikomi bent penkerius metus, jų pardavimo apmokestinamosioms pajamoms taikomas 15 % GPM tarifas, o šios pajamos neįtraukiamos į metinių pajamų dalį, kuriai gali būti taikomi didesni progresiniai tarifai. Jei akcijos išlaikytos trumpiau, priklausomai nuo metinių pajamų dydžio gali būti taikomi ir didesni tarifai. Investicinei sąskaitai taikoma atskira apmokestinimo tvarka.
Konkretūs mokestiniai įsipareigojimai priklauso nuo individualios situacijos, todėl aktualią informaciją verta pasitikrinti VMI. Taip pat galite paskaityti apie pajamų deklaravimo tvarką.