Informacija atnaujinta: 2026 23 rugsėjo
Pensijų spraga Lietuvoje: kodėl jūsų pensija pakeičia tik dalį atlyginimo?

Straipsnį parašė žmogus
Esame įpratę nuolat galvoti apie atlyginimo augimą. Skaičiuojame, kiek uždirbsime po penkerių metų, kada galėsime prašyti didesnės algos ir kiek galėsime sutaupyti ar investuoti. Tačiau vieną dieną atlyginimą pakeičia pensija. Ir čia matematika tampa mažiau maloni.
Remiantis Eurostat 2025 m. išankstiniais duomenimis, tipinė pensija Lietuvoje siekė apie 37 % tipinio vyresnio dirbančiojo bruto atlyginimo. Pritaikius šį statistinį santykį 2000 € bruto uždarbiui, gautume apie 740 € pensiją. Nors tai nėra pensijų prognozė kiekvienam, kas uždirba 2000 € iki mokesčių, akivaizdus skirtumas nenuteikia optimistiškai. Ypač tada, kai, pagal tą patį rodiklį, Europos Sąjungos vidutinis uždarbio-pensijų santykis siekė apie 60 %.
Statistika nemeluoja. Pajamų kritimas sulaukus pensinio amžiaus Lietuvoje yra gerokai ryškesnis, nei vidutiniškai Europos Sąjungoje. Standartinį atlyginimą uždirbantis ir solidžios pensijos besitikintis lietuvis šiandien susiduria su gana skaudžia pensijų spraga. Šiuo atveju svarbu viena – kuo anksčiau pradėsite šią spragą rimtai vertinti, tuo daugiau galimybių turėsite efektyviai ją panaikinti.
Svarbiausi akcentai:
- Tipinės pensijos ir tipinio vyresnio dirbančiojo bruto uždarbio santykis Lietuvoje 2025 m. siekė apie 37 %. ES vidurkis – apie 60 %.
- 37 % nėra jūsų asmeninė pensijos-algos santykio prognozė. Galutinį „Sodros“ pensijos dydį lemia darbo stažas bei pajamų dydis.
- Lietuvos visuomenei senstant, vienam pensininkui ateityje teks vis mažiau dirbančiųjų.
- Pensijų spragą gali padėti „dengti“ II pakopa, III pakopa, savarankiškai sukauptas investicinis kapitalas arba keli kaupimo šaltiniai kartu.
- Kuo anksčiau pradedama kaupti, tuo geresnį galutinį rezultatą padeda sukurti investavimo laikas ir sudėtinė investicijų grąža.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Ką iš tiesų reiškia 37 % santykis?
Nagrinėjant statistiką, svarbu nesuklysti. Eurostat nustatytas 37 % santykis nereiškia, kad konkretus lietuvis, išėjęs į pensiją, automatiškai gaus 37 % savo paskutinio atlyginimo. Šiuo rodikliu lyginamos medianinės mūsų šalyje dirbančių vyresnių asmenų pajamos bei pensinės išmokos. Vertinamos dvi atskiros demografinės grupės, o ne to paties žmogaus situacija gaunant algą ir pensinę išmoką. 2 000 € → 740 € pavyzdys tėra iliustracija, parodanti dabartinį atotrūkį tarp pensijų ir atlyginimų. Jūsų asmeninės pensijos santykis gali būti ir žemesnis, ir dar aukštesnis, nei pavyzdyje.
Siekiant tiksliau įvertinti vidutines pensines išmokas bei išanalizuoti atlyginimų situaciją mūsų šalyje, tikslinga remtis statistika, orientuota į visas dirbančio bei pensinio amžiaus žmonių grupes. LR vyriausybės Oficialiosios statistikos portalo duomenimis, 2026 m. II ketvirtį vidutinis atlyginimas Lietuvoje siekė 2628,2 € bruto arba 1594,9 € į rankas (vertinant šalies ūkį be IĮ). „Sodros“ duomenimis, vidutinė senatvės pensija tuo pat metu sudarė apie 745,6 €.
Įprasta senatvės pensija Lietuvoje GPM neapmokestinama. Todėl galima efektyviai palyginti vidutinę senatvės pensiją su vidutiniu neto atlyginimu. Santykis tarp šių dviejų dydžių jau apima ne 37 %, o 47 %. Tad nors vieno universalaus „mano pensija bus X % algos“ skaičiaus nėra, atlyginimą ir pensiją palyginus pagal realius vidutinio lietuvio rezultatus, tarp jų išlieka daugiau, nei dvigubas skirtumas.
Kodėl vienur 37 %, o kitur – 47 %?
| Rodiklis | Santykis | Kas lyginama? |
|---|---|---|
| Eurostat, Lietuva | ~37 % | Medianinė bruto pensija / medianinis bruto uždarbis |
| Eurostat, ES | ~60 % | Ta pati metodika |
| Vidutinė LT pensija / neto alga | ~47 % | Vidutinė pensija / vidutinis neto atlyginimas |
Rodikliai apskaičiuoti pagal skirtingas metodikas. Eurostat lygina medianines konkrečių amžiaus grupių bruto pajamas, o 47% rodiklis gautas lyginant vidutinę pensiją su vidutiniu neto atlyginimu.
Kiek iš tikrųjų kainuoja pensijų spraga?
Vidutinės pensijos ir algos atotrūkį bei jo poveikį lengviausia įvertinti ne procentais, o konkrečiomis sumomis. Tarkime, jog senatvėje vidutinis lietuvis norėtų gauti bent 1594,9 € pensiją – tiek, kiek šiuo metu siekia vidutinė alga. Tačiau vidutinė „Sodros“ pensijos išmoka siekia 745,6 € – daugiau, nei dvigubai mažiau.
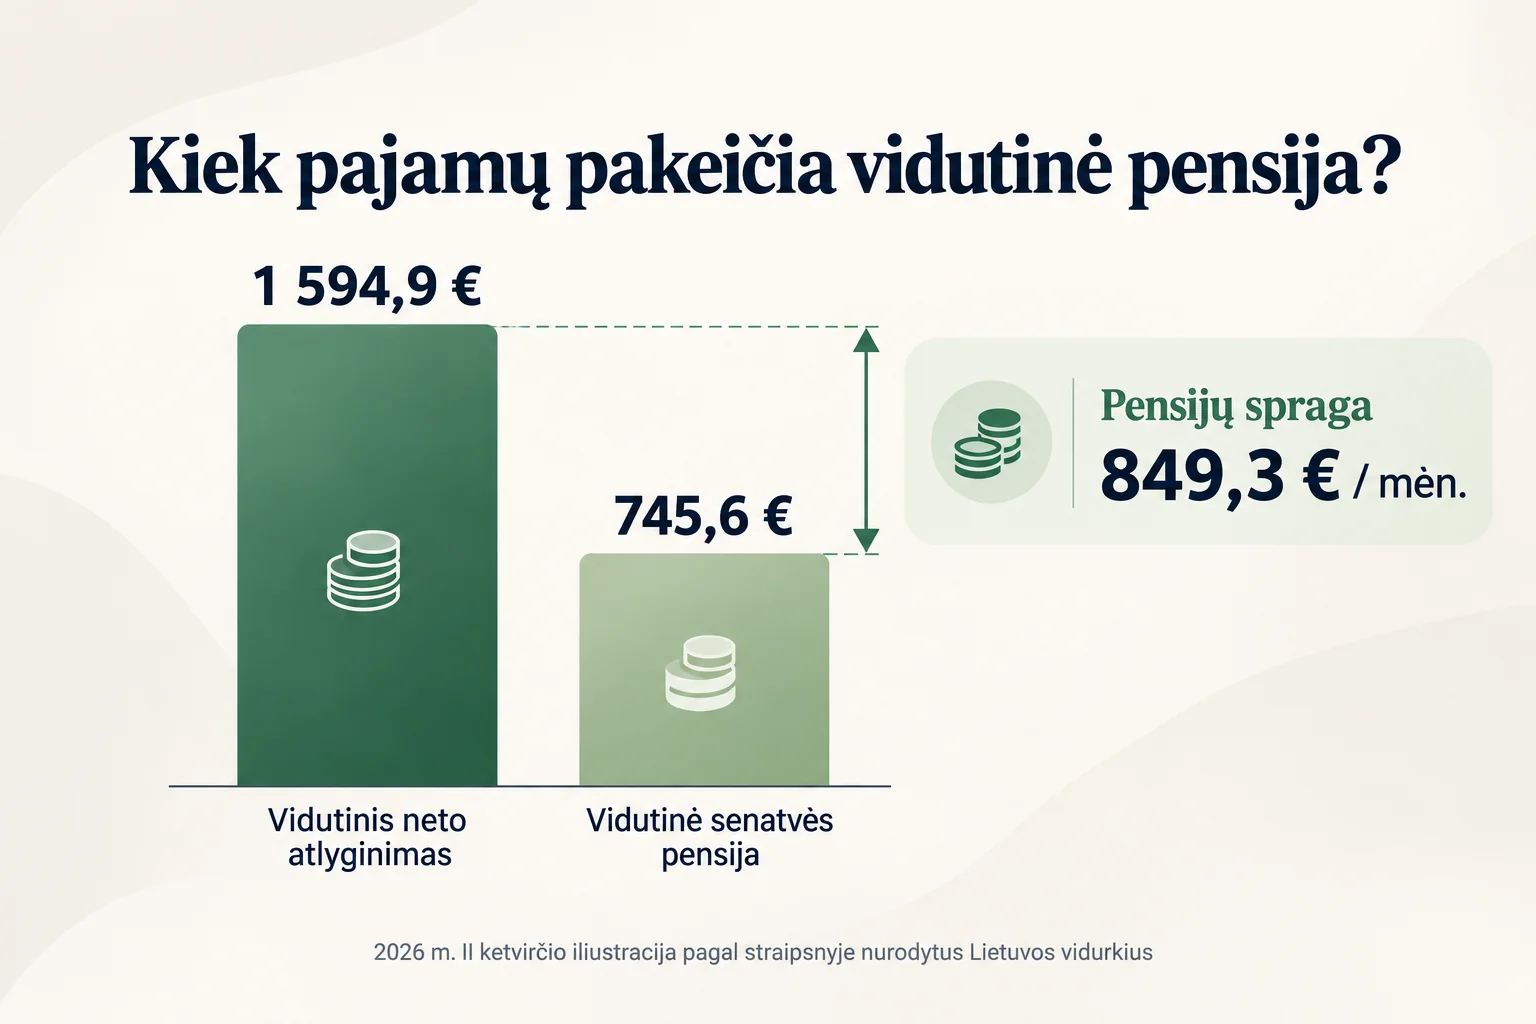
Matematika – paprasta. Iki norimo pragyvenimo lygio išėjus į pensiją trūksta bent 849,3 € per mėnesį. Per metus šis atotrūkis pasiekia 10191,6 €. Per 20 metų – 203 832 €.
Ilgalaikis pensijų spragos poveikis
| Suma | |
|---|---|
| Norimos pajamos | 1 594,9 €/mėn. |
| „Sodros“ pensija | 745,6 €/mėn. |
| Pensijų spraga | 849,3 €/mėn. |
| Spraga per metus | 10191,6 € |
| Spraga per 20 metų | 203 832 € |
Pensijų spragos iliustracija pagal vidutinių pajamų, pensijos reikšmes. Nevertinama infliacija, investicijų grąža, mokesčiai ir kiti pokyčiai.
Realaus gyvenimo sąlygomis šis skaičiavimas, žinoma, bus sudėtingesnis. Ryškiai skiriasi ir individualių asmenų pajamos-išlaidos, ir kasmėnesinė „Sodros“ pensija. Tačiau, įvertinus skaičiavimo pavyzdį pagal vidutinę statistiką, aišku viena. Neišspręsta pensijų spragos problema senatvėje gali nulemti stiprius gyvenimo būdo pokyčius bei finansines problemas.
Kodėl „Sodros“ pensija gerokai mažesnė už atlyginimą?
Įvertinus skirtumą tarp pensijų ir atlyginimų, dažnai svarstoma, kur slypi atotrūkio priežastis. Nagrinėjant šį klausimą, svarbu įvertinti tai, kad dabartinė pensijų išmokų sistema nėra paremta modeliu „gausiu X % nuo savo vidutinės algos“. Iš šiuo metu Lietuvoje dirbančių asmenų surenkamos valstybinio socialinio draudimo įmokos (VSD) pirmiausia naudojamos esamų pensinio amžiaus gyventojų išlaikymui. Tuo tarpu būsimos dirbančių asmenų pensijos individualiai apskaičiuojamos pagal kompleksišką formulę.
„Sodros“ senatvės pensiją sudaro dvi pagrindinės dalys – bendroji ir individualioji. Bendroji dalis pirmiausia priklauso nuo sukaupto stažo. 2026 m. bazinė pensija siekia 327,91 €, o būtinasis stažas – 34,5 metų. Sukaupus nuo minimalaus (15 metų) iki būtinojo stažo, bendroji pensijų išmokos dalis bus lygi bazinės pensijos dydžiui. Turint daugiau nei būtinąjį stažą, išmoka proporcingai didėja.
Tuo tarpu individualioji pensijų dalis priklauso nuo pensijų socialinio draudimo įmokų, sumokėtų per visus darbo metus. Šios įmokos kasmet paverčiamos pensijų apskaitos vienetais – paprasčiau, taškais. 2026 m. vieno „Sodros“ pensijų taško vertė siekia 8,11 € per mėnesį. Visus metus gaunant 2026 m. taškams apskaičiuoti naudojamą 2 312,15 € bruto vidutinį darbo užmokestį sukaupiamas vienas taškas. Vadinasi, tokie vieneri darbo metai pagal dabartinę taško vertę prie individualiosios pensijos dalies prideda 8,11 € per mėnesį.
Didesnis atlyginimas leidžia sukaupti daugiau taškų, tačiau per metus jų galima sukaupti daugiausia penkis. Todėl „Sodros“ pensija nėra paskutinio atlyginimo tęsinys. Jos dydį lemia visa darbo istorija – ir stažas, ir per karjerą individualiai sukaupti pensijos taškai, ir taškų vertė išėjimo į pensiją metu.
Sisteminė problema. Ne rytoj, o po kelių dešimtmečių
Nors atotrūkis tarp vidutinių Lietuvos atlyginimų ir „Sodros“ pensinių išmokų jau šiandien yra gan ryškus, ilgalaikių problemų tikimasi sulaukti ne artimiausiu metu, o per kelis artimiausius dešimtmečius.
Esama „Sodros“ sistema paremta finansų perskirstymo principu – dabartinių dirbančiųjų mokestinėmis įmokomis finansuojamos išmokos esamiems pensininkams. Grėsmė šiai sistemai slypi Lietuvos demografiniuose rodikliuose – dirbančiųjų ir pensininkų santykis akivaizdžiai keičiasi.
Europos Komisijos „2024 Ageing Report“ projekcijoje, sukurtoje pagal Lietuvos demografinius rodiklius, prognozuojama, jog pensininkų ir dirbančiųjų santykis nuo maždaug 0,7 2022 m. padidės iki 1,0 2060-aisiais ir 1,1 2070 m. Jei paprasčiau – 2022 m. 100 dirbančiųjų teko maždaug 70 pensininkų. 2060 m. dirbančiųjų ir pensininkų gretos maždaug susilygins. 2070 m. pensininkų skaičius iki 10 proc. viršys dirbančiųjų gretas.
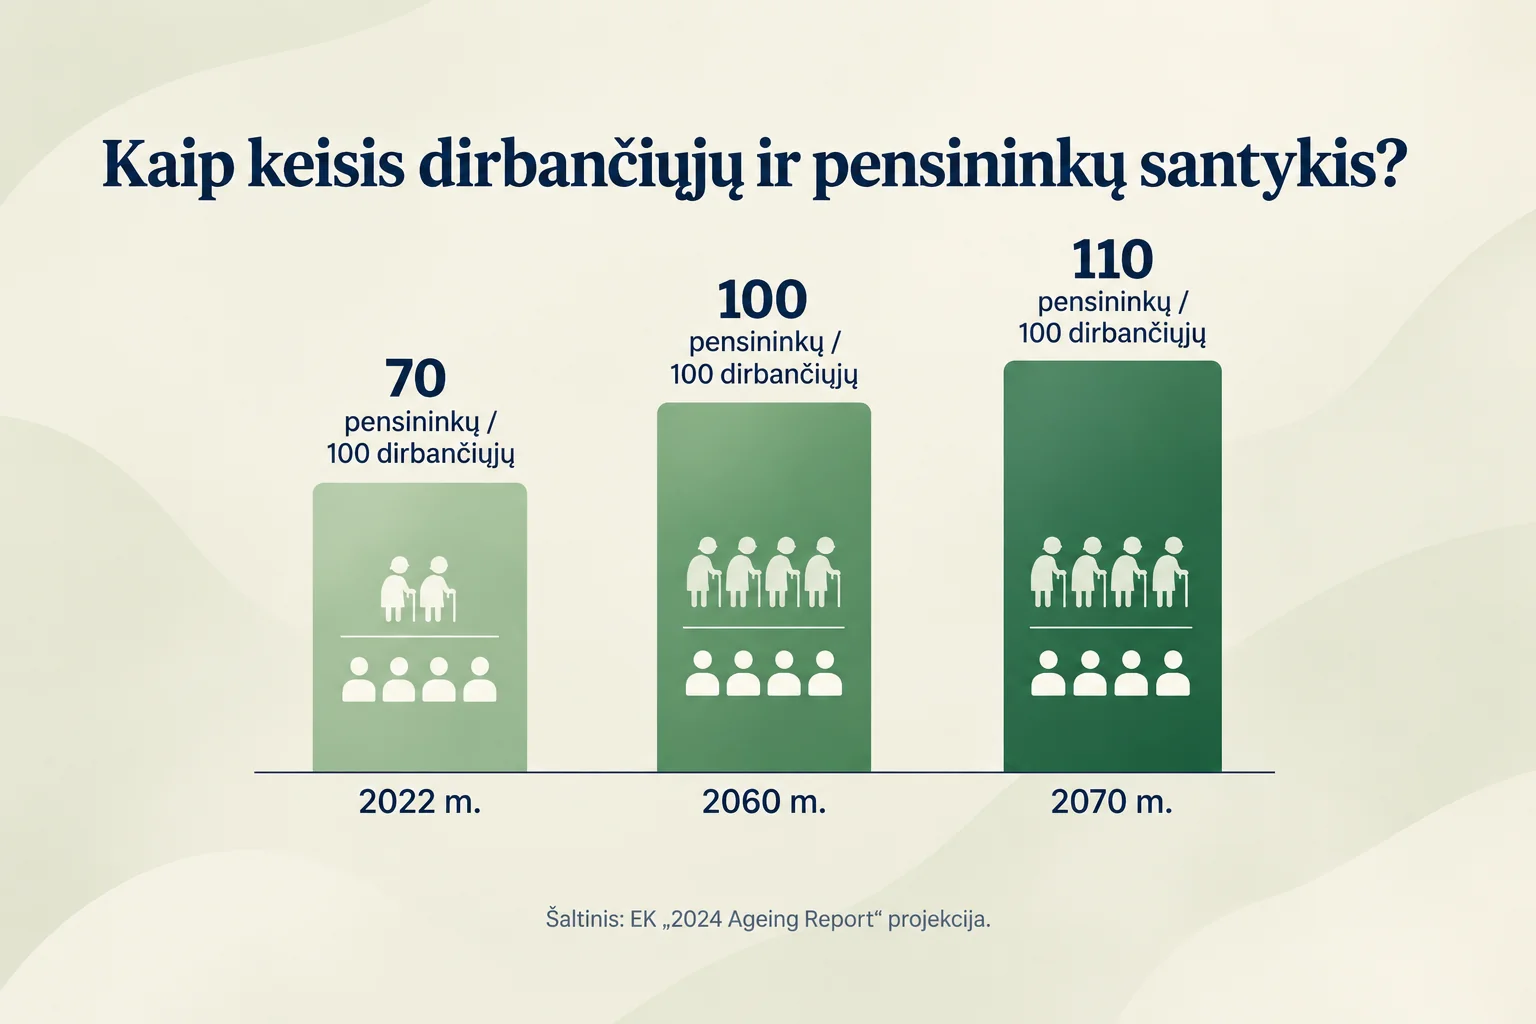
Ši projekcija tikrai nereiškia, kad „Sodra“ bankrutuos. Valstybė gali keisti mokesčius, koreguoti pensijų formulę, finansavimo šaltinius ar peržiūrėti kitus sistemos parametrus. Tačiau pati demografinė matematika tampa sudėtingesnė – santykinai mažesniam dirbančiųjų skaičiui teks finansuoti santykinai didesnį pensininkų skaičių. Dėl šios priežasties vyriausybei darosi vis sudėtingiau išlaikyti konkurencingus pensijų didinimo tempus bei užtikrinti orias išmokas senatvėje.
Beveik 4 iš 10 senjorų – skurdo rizikoje
Oficiali statistika signalizuoja ne tik apie problematišką pensijų išmokų ateitį, bet ir apie dar vieną opią sistemos problemą – pensijų išmokų vis dažniau neužtenka oriai lietuvių senatvei užtikrinti. Remiantis Eurostat išankstiniais 2025 m. duomenimis, skurdo riziką patyrė net 39,2% 65 metų ir vyresnių Lietuvos gyventojų. 2015 m. šis rodiklis siekė 25 %. Tuo tarpu ES vidurkis tai pačiai amžiaus grupei 2025 m. siekė 16,3 %.
Nors 39,2 % skamba bauginančiai, šis rodiklis dar nereiškia, kad 4 iš 10 Lietuvos senjorų šiandien gyvena absoliučiame skurde ir stokoja būtinų maisto produktų. Skurdo rizika – santykinis rodiklis. Jis parodo, kieno pajamos yra mažos lyginant jas su bendru šalies pajamų lygiu. Rodiklis taip pat nevertina žmogaus sukaupto privataus turto.
Taip pat svarbu žinoti – nors skurdo rizikos grupė tarp Lietuvos pensininkų per pastarąjį dešimtmetį ženkliai išaugo, ryškiau sumažėjo didelį materialinį-socialinį nepriteklių patiriančių 65+ gyventojų dalis. Remiantis oficialiais Eurostat duomenimis, šios socialinės grupės procentinis dydis sumažėjo nuo 15,2 % 2015 metais iki 5,7 % 2025-aisiais.
Vertinant visus duomenis, galima teigti, jog absoliučios ekonominės pragyvenimo sąlygos Lietuvoje gerėja. Problemos pensinio amžiaus žmonių grupėje labiau susijusios su tuo, kad dalies senjorų pajamos stipriau atsilieka nuo bendro visuomenės pajamų lygio ir statistinio darbingo amžiaus lietuvio finansinių galimybių.
Kas užpildys jūsų pensijų spragą?
Išanalizavus dabartinę „Sodros“ pensijų kaupimo sistemą, pensijų spragos poveikį bei demografinės problemos riziką, daug kas nejučia susimąsto – kas užpildys mano pensijų spragą?
Prognozuoti, kaip atrodys „Sodros“ sistema po 20-30 metų – itin sunku. Dar sunkiau atsakyti į klausimą, ar ateityje praraja tarp vidutinių pajamų ir pensijos bus efektyviai sumažinta. Vietoj spėlionių ir galimų scenarijų vertinimo, gerokai daugiau kontrolės įgaunami patys tinkamai pasiruošdami būsimai pensijai. Šiam tikslui įprastu atveju išskiriami trys pagrindiniai būdai – II pakopa, III pakopa ir savarankiškas investavimas.
Nuo 2026 m. automatinio įtraukimo į II pakopą nebeliko. Kaupimą šioje pakopoje galima pasirinkti savanoriškai. Pagal SADM 2026 m. pradžioje patvirtintą tvarką, standartinė II-os pakopos dalyvio įmoka siekia 3 % draudžiamųjų pajamų, o valstybė 2026 m. papildomai skiria 1,5 proc. nuo užpraėjusių metų VDU (33,49 € per mėnesį 2026 m.).
Pagrindiniai II pakopos privalumai – automatizacija, valstybės paskata ir kaupimo disciplina. Kita vertus, šiame procese – mažiau asmeninės laisvės, kontrolės ir ribotas kapitalo prieinamumas. 2026–2027 m. galioja pereinamasis laikotarpis, leidžiantis anksčiau pradėjusiems kaupti iš II pakopos pasitraukti. Lietuvos banko duomenimis, sprendimą pasitraukti per pirmą šių metų pusmetį priėmė 549 tūkst. asmenų.
Tačiau, sprendžiant, ar pasitraukti iš II-os pakopos, ar joje likti, svarbus ir klausimas – kuo būtų galima šį kaupimą pakeisti? Jei atgauti pinigai pakartotinai neinvestuojami, vien pats pasitraukimas pensijų spragos nesumažins; ateities problema tik didės.
Renkantis III-ią kaupimo pakopą, įgyjama gerokai daugiau laisvės pasirinkti įmokų dydžius, mokėjimo intervalus bei konkretų investavimo fondą. Tačiau šiai kaupimo alternatyvai netaikomos skatinamosios valstybinės įmokos o naujoms (nuo 2025 m. sudarytoms) sutartims nebetaikoma GPM lengvata.
Renkantis savarankišką investavimą, gaunama didžiausia kontrolė: galima patiems spręsti, kiek ir kada investuoti bei kokias turto klases ir konkrečius įrankius pasirinkti kapitalo auginimui. Investicinis kapitalas ir jo išsigryninimas taip pat nėra pririštas prie pensinio amžiaus ar ribojančių sąlygų.
Savarankiškam investuotojui tenka ne tik didelė laisvė, bet ir atsakomybė. Niekas neprivers investuoti reguliariai, nesustabdys nuo prastų sprendimų, kai rinkos krenta ir nesulaikys nuo pensijai skirto kapitalo išleidimo kitoms reikmėms. Atsižvelgus į visų alternatyvų privalumus ir trūkumus, galima teigti – vieno universaliai geriausio pasirinkimo nėra. Todėl daug kas derina kelis įrankius tarpusavyje ir taip siekia maksimizuoti savo ateities pensiją.
Ar 200 € per mėnesį eliminuos pensijų spragą?
Pasirinkus savarankišką kaupimą ir investavimą, didžiausias jaunų ir vidutinio amžiaus žmonių privalumas nebūtinai yra didelis atlyginimas. Pagrindinis jauno investuotojo privalumas – laikas.
Pažiūrėkime, kas ilgainiui nutiktų reguliariai investuojant po 200 € per mėnesį. Skaičiavimui panaudota 10 % vidutinė nominali metinė grąža. Tai nėra prognozė ar pažadas – reali investicijų grąža svyruoja, o galutinį rezultatą gali sumažinti mokesčiai, investavimo kaštai ir infliacija.
Ilgalaikiai rezultatai investuojant 200 € per mėnesį:
| Investavimo laikas | Patys įmokėjote | Modeliuojama vertė* |
|---|---|---|
| 10 metų | 24 000 € | ~41 000 € |
| 20 metų | 48 000 € | ~152 000 € |
| 30 metų | 72 000 € | ~452 000 € |
*Investuojant po 200 € kiekvieno mėnesio pabaigoje ir modeliuojant 10 % vidutinę nominalią metinę grąžą. Neįvertinta infliacija, mokesčiai ir investavimo kaštai. Faktinė grąža nėra garantuota.
Investuojant 200 € kiekvieną mėnesį ir uždirbant vidutiniškai 10 % grąžą, per 10 metų asmeninės įmokos pasiektų 24 000 €, o modeliuojamo portfelio galutinė vertė siektų apie 41 000 €. Per 20 metų asmeninės įmokos siektų 48 000 €, o portfelio vertė – apie 152 000 €. Per 30 metų nuoseklaus investavimo įmokėtumėte 72 000 € , tačiau modeliuojamo portfelio vertė siektų jau apie 452 000 €.
Pagrindinė eksponentinio augimo priežastis – sudėtinė investicijų grąža. Ilgainiui grąžą pradeda generuoti ne tik jūsų įmokos, bet ir anksčiau uždirbta, reinvestuota grąža. Todėl 30 metų investavimo nereiškia tiesiog tris kartus didesnio portfelio, nei investuojant dešimtmetį. Kuo ilgesnis laikotarpis, tuo didesnę galutinio investicinio rezultato dalį potencialiai gali sukurti pats laikas.
Apžvelgiant skaičiavimo pavyzdį svarbu įvertinti ir tai, kad 452 000 € po 30 metų pagal perkamąją galią neprilygs 452 000 € šiandien. Pavyzdyje naudojama nominali grąža, todėl dalį būsimos sumos perkamosios galios per tris dešimtmečius paveiks infliacija. Kita vertus, į infliaciją neatsižvelgiama ir renkantis kasmėnesines 200 € įmokas. Todėl preliminarus skaičiavimas pakankamai efektyviai parodo, kiek daug ilgalaikiam kaupimui gali reikšti ankstyva pradžia.
Ar visi turėtų investuoti po 200 €?
Skaičiavime nurodyta 200 € įmoka – pavyzdinė ir orientacinė. Vienam investuotojui tvari ir pakankama įmoka – 50 €, kitam – 500 € per mėnesį. Įmokos labai priklauso ir nuo finansinių galimybių, ir nuo pasirinktos strategijos, ir nuo galutinių tikslų.
Investavimas taip pat nebūtinai yra pagrindinis finansinis prioritetas. Neturint finansinės pagalvės, gaunant nestabilias pajamas ar turint brangių vartojimo skolų, pirmiausia gali būti racionaliau susitvarkyti finansinį pagrindą.
Taip pat svarbu prisiminti – investicijų vertė gali ir kristi. Grąža nėra garantuota. Todėl tikslas nėra investuoti kuo daugiau bet kokia kaina. Tikslas – susikurti ilgalaikę sistemą, kurios realu laikytis pagal individualias finansines galimybes.
Norite pradėti, bet nežinote nuo ko?
Pensijų spragos nereikia užpildyti per vieną dieną. Daug svarbiau susikurti nuoseklią investavimo tvarką, kurios galėsite laikytis metų metus.
Prisijunkite prie nemokamo 10 dienų „Financial Lithuanians“ el. pašto kurso. Per dešimt dienų susidėliosite pagrindinius asmeninių finansų ir investavimo principus bei suprasite, nuo kokių pirmųjų žingsnių galite pradėti kurti savo ilgalaikį kapitalą.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Koks bus mano pensijos dydis?
Universalus, visiems pritaikomas pensijų procentas neegzistuoja. „Sodros“ senatvės pensijos dydis paskaičiuojamas individualiai pagal sukauptą darbo stažą, pensijų apskaitos vienetų skaičių ir tuo metu galiojančias bazinės pensijos bei apskaitos vieneto vertes. Dėl šių priežasčių du asmenys, gaunantys panašų atlyginimą, nebūtinai gaus vienodo dydžio pensiją.
2. Ar mano pensija tikrai sudarys tik 37 % atlyginimo?
Nebūtinai. Eurostat nurodomas maždaug 37 % Lietuvos rodiklis nėra konkretaus žmogaus būsimos pensijos prognozė. Jis lygina medianines bruto pensijų pajamas su vyresnio amžiaus dirbančiųjų medianinėmis bruto darbo pajamomis. Asmeninis pensijos ir buvusio atlyginimo santykis gali būti tiek didesnis, tiek mažesnis.
3. Kodėl vienur nurodoma 37 %, o kitur – apie 47 %?
Nes lyginami skirtingi dydžiai. Eurostat 37 % rodiklis paremtas medianinėmis bruto pensijų ir darbo pajamomis. Tuo tarpu 2026 m. II ketvirčio vidutinę, ~746 € senatvės pensiją palyginus su 1 594,9 € vidutiniu neto atlyginimu, gaunamas maždaug 47 % santykis. Tai skirtingais metodais apskaičiuoti rodikliai, kurių nereikėtų tapatinti.
4. Ar verta pasitraukti iš II pensijų pakopos?
Universalaus atsakymo nėra. Nuo 2026 m. II pakopos sistema tapo lankstesnė, o 2026–2027 m. galioja pereinamasis pasitraukimo laikotarpis. Sprendimą verta vertinti pagal savo amžių, sukauptą sumą, investavimo planą ir finansinę drausmę. Svarbiausia nepamiršti, kad pats pasitraukimas pensijų spragos nepanaikina – atsisakius II pakopos verta turėti kitą ilgalaikio kaupimo planą.
5. Kaip galiu sužinoti, kiek pensijos jau yra sukaupta?
Savo sukauptą pensijų stažą ir pensijų apskaitos vienetų skaičių galima pasitikrinti asmeninėje „Sodros“ paskyroje. Šie duomenys padeda geriau suprasti, iš ko formuojasi būsima „Sodros“ pensija: jos dydį lemia per karjerą sukauptas stažas, apskaitos vienetai ir jų vertė išėjimo į pensiją metu.
6. Kada geriausia pradėti kaupti pensijai?
Kuo anksčiau pradedama rūpintis pensija, tuo daugiau laiko efektyviai galės veikti sudėtinė investicijų grąža ir tuo mažesnių reguliarių įmokų gali pakakti tam pačiam ilgalaikiam tikslui. Tačiau pirmiausia gali būti naudinga pasirūpinti finansiniu rezervu ir brangiomis skolomis. Pensijai galima kaupti per II ar III pakopą, investuoti savarankiškai arba derinti kelis skirtingus būdus.