Informacija atnaujinta: 2026 19 spalio
FL Portfelis: kaip veikia investavimo sistema ir ką rodo 24 metų istorija?

Straipsnį parašė žmogus
2008 m. pabaigoje pasaulio akcijų rinka fiksavo 37,6 % metų nuostolį. Investuotojai traukėsi iš rinkų, žiniasklaida rašė apie finansų sistemos griūtį, o daugelio investicijų portfeliai atrodė taip, kad nesinorėjo net prisijungti prie savo investavimo platformos.
„Financial Lithuanians“ sukūrė „FL Portfelį“, taisyklėmis pagrįstą investavimo sistemą, kuri kartą per mėnesį įvertina rinkų tendencijas ir pasirenka vieną iš keturių fondų.
Pagal istorinį modeliavimą ši sistema 2008 m. būtų uždirbusi 8,3 % grąžą. Ne todėl, kad būtų galėjusi numatyti krizę. Tiesiog pagal sistemos taisykles investicijos dar metų pradžioje būtų nukreiptos į auksą, o tai būtų padėję išvengti didžiosios dalies akcijų rinkos nuosmukio.
Sumodeliavome, kaip ši sistema būtų veikusi per 296 mėnesius, nuo 2002 m. sausio iki 2026 m. rugpjūčio. Įvertinome kiekvieno mėnesio sprendimus, investicijų pakeitimus ir svarbiausias rinkos krizes.
Šiame straipsnyje aptarsime sistemos veikimo principus, istorinius rezultatus, silpnąsias vietas ir priežastis, kodėl 2026 m. rugsėjo 1 d. pagal šią sistemą pradėjome investuoti savo pačių 30 000 €, o kiekvieną mėnesį planuojame papildomai investuoti dar po 5 000 €.
Pagrindiniai akcentai:
- Mažesni kritimai. Per 2002–2026 m. istorinį modeliavimą didžiausias FL Portfelio vertės kritimas siekė 17,8 %, o pasaulio akcijų rinkos kritimas tuo pačiu laikotarpiu siekė 49,0 %.
- Aukštesnė istorinė grąža. 2002–2026 m. modeliuota vidutinė metinė grąža siekė apie 16,0 % (15,3 % įvertinus sandorių kaštus), palyginti su 7,5 % pasaulio akcijų rinkos grąža.
- Pelningi penkerių metų laikotarpiai. Per 2002–2026 m. istorinį modeliavimą visi nagrinėti penkerių metų investavimo laikotarpiai būtų pasibaigę teigiama grąža.
- Paprastos investavimo taisyklės. Kartą per mėnesį sistema įvertina rinkos tendencijas ir nusprendžia, ar palikti turimą fondą, ar pakeisti jį kitu. Istoriniame modeliavime tokie pakeitimai būtų vykę vidutiniškai 2,4 karto per metus.
- Investuojame patys. 2026 m. rugsėjį pradėjome nuo 30 000 € ir planuojame kas mėnesį investuoti dar po 5 000 €. Sandorius ir rezultatus skelbiame „FL Plius“ prenumeratoriams.
Kas yra FL Portfelis?
FL Portfelis yra tikrais pinigais valdomas „Financial Lithuanians“ portfelis, kurio sprendimus ir rezultatus galėsite stebėti nuo pat pradžių. 2026 m. rugsėjo 1 d., pirmąją mėnesio prekybos dieną, į portfelį investavome 30 000 €, o kiekvieną mėnesį pridėsime dar po 5 000 €. Tokį papildymo principą pasirinkome todėl, kad jis labiau primena įprastą ilgalaikį kaupimą: dauguma dirbančių žmonių investuoja ne vieną didelę sumą iš karto, o reguliariai skiria dalį pajamų.
Kiekvieną mėnesį prenumeratoriams iškeliaus vienas laiškas. Jame parodysime, kas yra portfelyje, ką darėme ir kodėl priėmėme tokį sprendimą, paprastai ir su skaičiais. Visi sandoriai bus fiksuojami, todėl vėliau bus galima matyti ne tik sėkmingus sprendimus, bet ir klaidas.
Mūsų pažadas yra skaidrumas ir atvirumas. Rezultato negarantuoja niekas, tačiau galime pažadėti, kad galėsite matyti ir gerus, ir blogus mėnesius bei tai, kaip elgiamės po jų.
Kaip veikia sistema?
FL Portfelio sistemos esmę galima paaiškinti gana paprastai. Portfelyje vienu metu laikomas vienas fondas iš keturių:
- Pasaulio akcijos (IWMO, IE00BP3QZ825): fondas, investuojantis į tas pasaulio bendroves, kurių akcijos pastaruoju metu kilo sparčiausiai.
- Besivystančios rinkos (EIMI, IE00BKM4GZ66): Kinijos, Indijos, Taivano, Brazilijos ir kitų besivystančių ekonomikų bendrovės.
- Smulkios įmonės (WSML, IE00BF4RFH31): mažesnės išsivysčiusių šalių bendrovės.
- Auksas (4GLD, DE000A0S9GB0): aukso kainą sekanti gynybinė priemonė laikotarpiams, kai akcijų rinkoms sekasi prasčiau.
Šios keturios kryptys pasirinktos todėl, kad jas veikia skirtingi rinkos ciklai. Pasaulio akcijų fondo rezultatams didelę įtaką daro išsivysčiusių šalių bendrovės, besivystančios rinkos gali stiprėti visai kitais laikotarpiais, smulkioms įmonėms dažnai palankesni ekonomikos augimo laikotarpiai, o auksas gali tapti atsvara akcijų rinkoms krentant. Todėl skirtingais laikotarpiais stipriausia gali būti vis kita portfelio dalis.
Auksas šioje sistemoje turi atskirą paskirtį. Jis naudojamas kaip prieglobstis laikotarpiais, kai akcijų rinkos stipriai krenta. Modeliuojant pagal istorinius duomenis, sistema aukse būtų buvusi 2002, 2008 ir 2022 m., kai akcijų rinkoms sekėsi prasčiau. Tačiau toks atsargumas turi ir kainą: akcijoms po krizės pradėjus sparčiai kilti, sistema dalį kilimo gali praleisti, nes iš aukso į akcijas grįžta ne iš karto.
Kartą per mėnesį, paskutinę prekybos dieną, FL Portfelio sistema įvertina, kaip pastaruoju metu judėjo visos keturios kryptys, ir palieka tą fondą, kuris pagal taikomus kriterijus atrodo stipriausias. Portfelyje vienu metu laikomas tik vienas fondas, o jis keičiamas tik tada, kai kitas aiškiai tampa stipresnis.
Modeliuojant pagal istorinius duomenis, fondą būtų reikėję keisti vidutiniškai 2,4 karto per metus. Kitaip tariant, per metus sistema būtų perėjusi iš vieno fondo į kitą maždaug du ar tris kartus, o likusiais mėnesiais portfelio sudėtis nebūtų keitusis.
Kodėl ne tiesiog pasaulio indeksas?
Logiškas klausimas: jei pasaulio indeksas yra pigus, paprastas ir daugumai žmonių gali būti vienas geriausių pasirinkimų, kam apskritai reikalinga kita sistema?
Ilgus metus patys kartojome ir tebekartojame, kad daugumai žmonių paprastas pasaulio indeksas yra labai geras pasirinkimas. Jis nereikalauja daug sprendimų. Sunkiausia dalis yra viena: neparduoti, kai rinkose darosi baisu.
Būtent čia atsiranda silpnoji tokio investavimo vieta. Per 2007–2009 m. finansų krizę MSCI World, vienas plačiausiai naudojamų pasaulio akcijų rinkos indeksų, buvo nukritęs apie 49 %. Tokį kritimą reikėjo išbūti iki galo: ilgą laiką matyti mažėjančią portfelio vertę, nieko neparduoti ir, jei investuojama periodiškai, toliau pildyti portfelį net rinkoms krentant.
FL Portfelis yra bandymas sumažinti būtent šią investuotojų elgsenos riziką. Modeliuojant FL Portfelio sistemą pagal istorinius duomenis, didžiausias jos vertės kritimas siekė 17,8 %. Mažesnis nuosmukis reiškia mažiau progų panikuoti ir priimti sprendimą parduoti pačiu nepalankiausiu metu.
Aukštesnė istorinė grąža čia yra svarbi, tačiau ne vienintelė priežastis rinktis tokią sistemą. Ne mažiau svarbu tai, kad mažesnius kritimus gali būti lengviau išbūti ir išlaikyti pasirinktą planą net tada, kai rinkose vyrauja chaosas.
Ką rodo 24 metų istorija?
Modeliavimas pagal istorinius duomenis atsako į paprastą klausimą: kas būtų nutikę, jei FL Portfelio taisyklių būtų laikomasi kiekvieną mėnesį nuo 2002 m. sausio iki 2026 m. rugpjūčio, iš viso 296 mėnesius.
Pagal šį modeliavimą vidutinė metinė FL Portfelio grąža būtų siekusi apie +16,0 % be sandorių kaštų ir apie +15,3 %, juos įvertinus. Palyginimui, pasaulio akcijų rinkos vidutinė metinė grąža tuo pačiu laikotarpiu siekė apie +7,5 %.
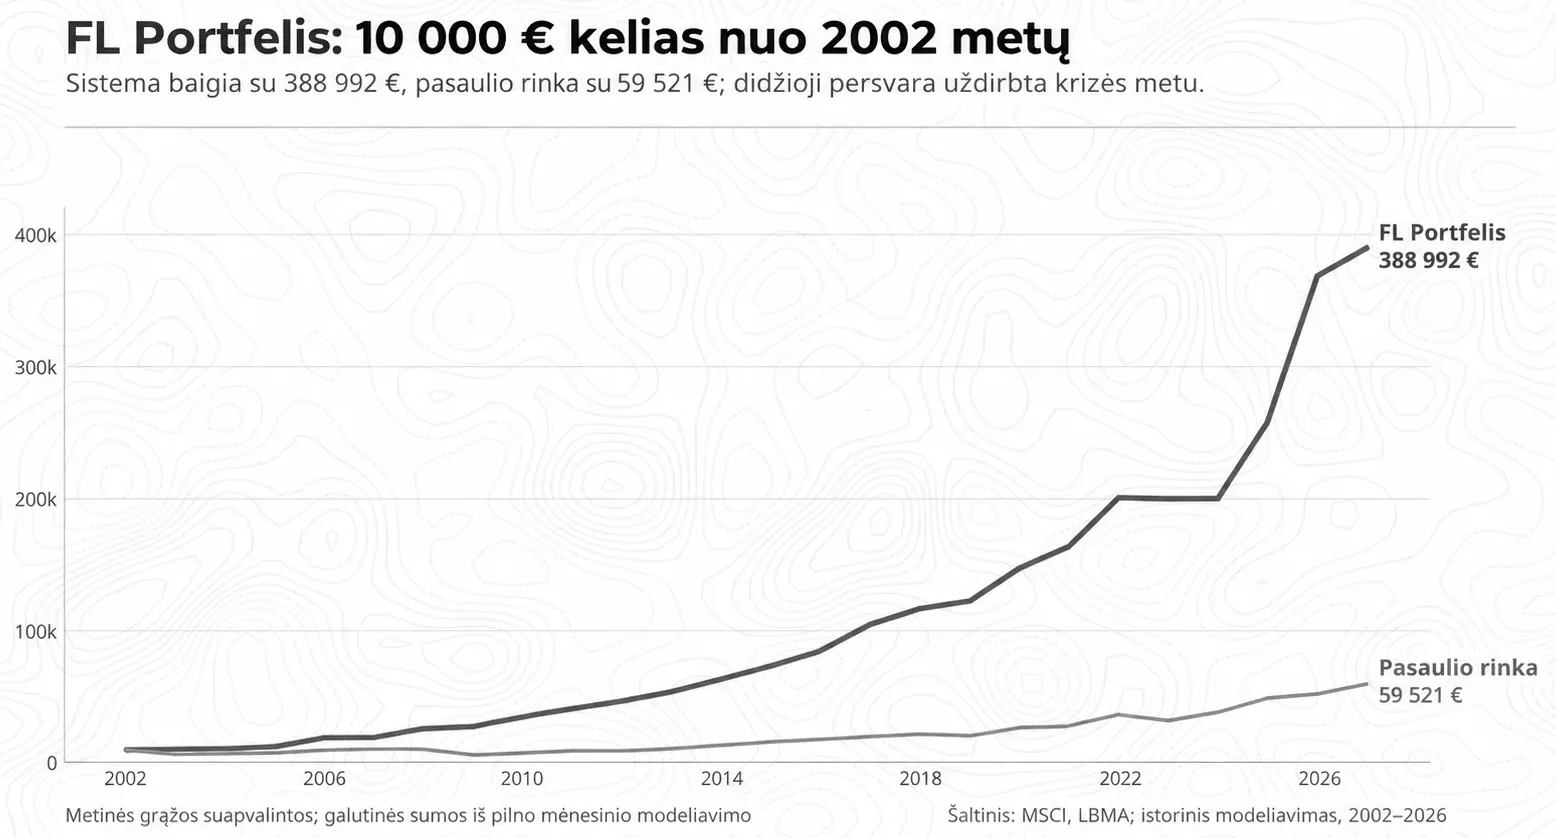
Skirtumas ir pats savaime yra didelis, tačiau per visą nagrinėtą laikotarpį sudėtinė grąža jį dar labiau išryškina. Tai gali būti skirtumas tarp tiesiog gero investicijų prieaugio ir finansinės nepriklausomybės. Jei 2002 m. į FL Portfelio sistemą būtų investuota 10 000 €, pagal modeliavimą laikotarpio pabaigoje suma būtų išaugusi iki 388 992 €, arba apie +3 790 %. Pasaulio akcijų rinkoje tie patys 10 000 € būtų virtę 59 521 €, arba apie +495 %.
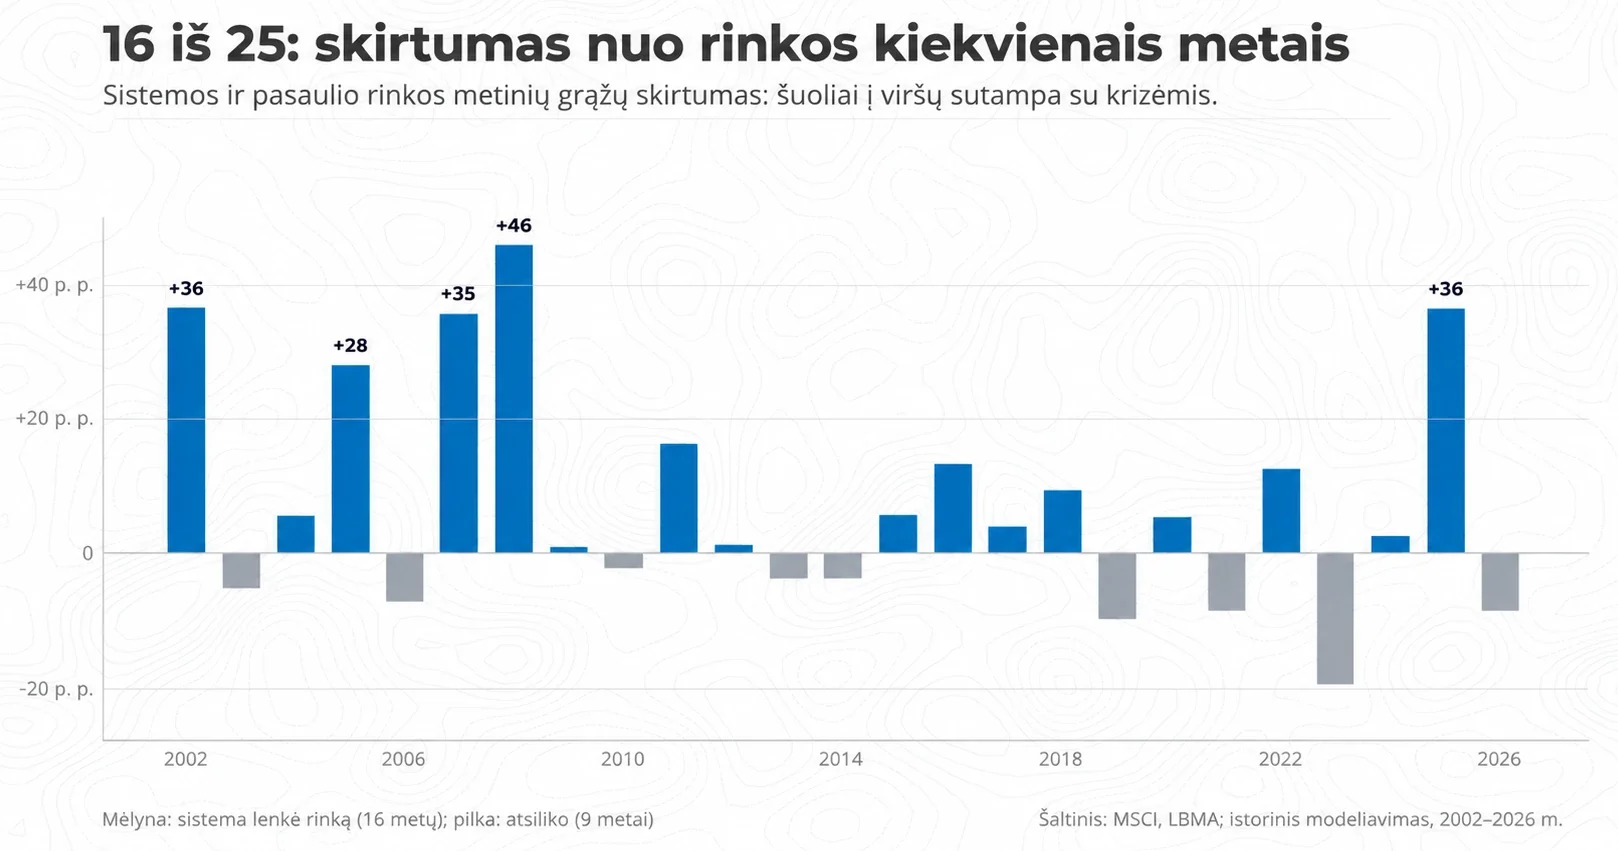
Sistema rinką būtų lenkusi 16 iš 25 metinių laikotarpių, įskaitant 2026 m. sausio–rugpjūčio laikotarpį. Likusius 9 metinius laikotarpius ji būtų atsilikusi, todėl šie laikotarpiai yra tokia pati rezultatų istorijos dalis kaip ir metai, kai sistema rinką aplenkė.
| Metai | Sistema | Pasaulio rinka | Skirtumas |
|---|---|---|---|
| 2002 | +4,3 % | -32,0 % | +36,3 p. p. |
| 2005 | +53,8 % | +26,2 % | +27,6 p. p. |
| 2007 | +33,7 % | -1,7 % | +35,4 p. p. |
| 2008 | +8,3 % | -37,6 % | +45,9 p. p. |
| 2016 | +23,7 % | +10,7 % | +13,0 p. p. |
| 2019 | +20,3 % | +30,0 % | -9,7 p. p. |
| 2022 | -0,6 % | -12,8 % | +12,2 p. p. |
| 2023 | +0,2 % | +19,6 % | -19,4 p. p. |
| 2025 | +42,9 % | +6,8 % | +36,1 p. p. |
Lentelėje pateikti ryškiausi metai iš abiejų pusių, o visų 25 metinių laikotarpių rezultatų skirtumas parodytas grafike žemiau.
Krizės: kur sistema uždirbo savo persvarą
Pažiūrėjus į metinių grąžų palyginimą matyti aiškus dėsningumas: dalis didžiausių FL Portfelio persvarų susidarė būtent sudėtingesniais rinkos laikotarpiais.
2002 m. pasaulio akcijų rinka krito -32,0 %, sprogus interneto bendrovių burbului. Pagal istorinį modeliavimą FL Portfelio sistema tuos metus būtų baigusi su +4,3 %, nes didžiąją metų dalį būtų buvusi aukse.
2008 m. per pasaulinę finansų krizę pasaulio akcijų rinka krito -37,6 %, o FL Portfelio sistema pagal modeliavimą metus būtų baigusi su +8,3 %. Skirtumas tais vienais metais būtų siekęs apie 46 procentinius punktus. Būtent šis laikotarpis geriausiai parodo, kokią įtaką rezultatui galėjo turėti gynybinė pozicija aukse.
2007 ir 2011 m. taip pat išsiskiria. 2007 m., kai pasaulio akcijų rinka baigė metus su -1,7 %, sistema pagal modeliavimą būtų uždirbusi +33,7 %, pasinaudodama besivystančių rinkų kilimu. 2011 m., per euro zonos skolų krizę, pasaulio rinka smuko -2,4 %, o sistema būtų uždirbusi +13,6 %, tuo metu laikydama auksą.
2020 m. po staigaus pandemijos sukelto nuosmukio pasaulio akcijų rinka atsigavo ir metus baigė su +6,3 %. Pagal modeliavimą sistema būtų uždirbusi +11,4 %, nes dalį kritimo laikotarpio būtų praleidusi gynybinėje pozicijoje.
2022 m. vienu metu krito ir akcijos, ir obligacijos. Pasaulio akcijų rinka metus baigė su -12,8 %, o FL Portfelio sistema pagal modeliavimą būtų patyrusi gerokai mažesnį, -0,6 %, nuostolį.
2025 m. pasaulio akcijų rinka pakilo +6,8 %, o sistema pagal modeliavimą būtų uždirbusi +42,9 %. Tais metais stipriai kilo auksas ir besivystančios rinkos, o sistema būtų pasinaudojusi abiem šiais laikotarpiais.
Bendras vaizdas gana aiškus. Per keturias dideles akcijų rinkos krizes, 2002, 2008, 2020 m. pavasarį ir 2022 m., sistema pagal istorinį modeliavimą nė karto nebūtų patyrusi tokio dydžio nuostolio kaip pasaulio akcijų rinka. Gynybinė pozicija aukse būtų suveikusi ne dėl nuojautos, o pagal iš anksto nustatytas taisykles.
Didžiausias kritimas: -17,8 % prieš -49,0 %
Grąža yra tai, apie ką investuojant kalbama dažniausiai. Tačiau ne mažiau svarbu, kokį kritimą tenka išbūti pakeliui.
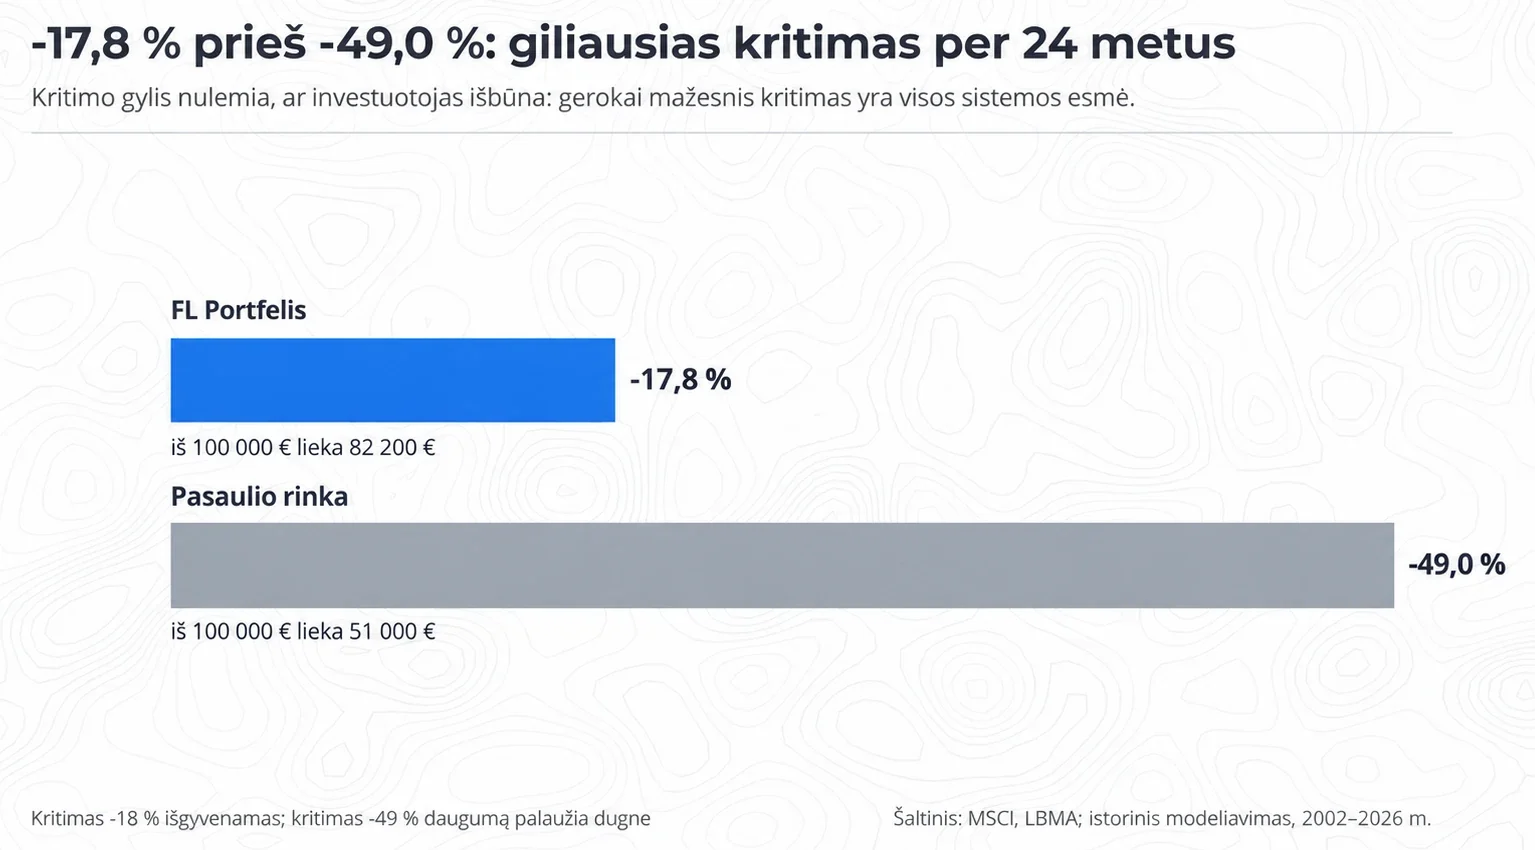
Per 2007–2009 m. finansų krizę pasaulio akcijų rinka nuo aukščiausio iki žemiausio taško buvo nukritusi apie -49,0 %. Skaičius atrodo abstraktus, kol nepaverčiame jo pinigais: 100 000 € vertės portfelis tokiu atveju būtų sumažėjęs iki maždaug 51 000 €. Be to, tai nebuvo vienos dienos kritimas. Nuosmukis truko ilgą laiką, todėl investuotojui teko stebėti mažėjančią portfelio vertę ir kartu išbūti nuolatines neigiamas naujienas.
Tokiais laikotarpiais viena didžiausių rizikų tampa pats investuotojo elgesys. Pardavus po didelio kritimo, nuostolis užfiksuojamas, o vėliau galima praleisti ir rinkos atsigavimą.
Pagal istorinį modeliavimą didžiausias FL Portfelio sistemos kritimas per visą nagrinėtą laikotarpį būtų siekęs -17,8 %. Tai taip pat reikšmingas nuosmukis: 100 000 € būtų sumažėję iki 82 200 €. Tačiau skirtumas tarp maždaug -18 % ir -49 % yra labai didelis, ypač vertinant, kaip lengva tokiu laikotarpiu išlaikyti pasirinktą investavimo planą.
Mažesnis kritimas svarbus ne tik kaip geresnis rezultatas. Jis gali padėti investuotojui išlikti rinkoje ir nepriimti sprendimų pačiu nepalankiausiu metu.
Yra ir antras, rečiau minimas kritimo matmuo: laikas. Po -49 % kritimo vien tam, kad portfelis grįžtų į ankstesnę vertę, reikia maždaug +96 % prieaugio, o pasaulio akcijų rinkai tai užtruko apie 5 metus. Po -17,8 % kritimo pakanka maždaug +21,7 % prieaugio, o pagal istorinį modeliavimą sistema po savo kritimų atsistatydavo per mėnesius, o ne per kelerius metus.
Kuo trumpiau portfelis būna minuse, tuo mažiau laiko investuotojas turi suabejoti savo planu ir priimti neapgalvotą sprendimą.
Mūsų vertinimu, tai vienas svarbiausių visos sistemos rodiklių. Ilgalaikė grąža priklauso ne tik nuo to, kokį portfelį pasirinksite, bet ir nuo to, ar sugebėsite jo laikytis.
Penkmečiai: nė vieno nuostolingo rezultato iš 237 modeliuotų laikotarpių
Vieni metai dar nedaug ką pasako. Rimtesnis klausimas: kas būtų nutikę, jei žmogus būtų investavęs bet kuriuo momentu ir pinigus laikęs 5 metus?
Todėl patikrinome visus galimus 5 metų laikotarpius, pradedant juos kiekvieną mėnesį nuo 2002 m. Iš viso susidarė 237 modeliuoti laikotarpiai. Nė vienas iš jų nebūtų pasibaigęs nuostolingai. Tai apima ir laikotarpius, prasidėjusius pačioje 2007 m. rinkos viršūnėje, prieš pat didžiąją finansų krizę.
Kad rezultatą būtų lengviau palyginti su pasaulio rinka, atskirai pažiūrėjome į 5 metų laikotarpius, prasidedančius kartą per metus. Tokių buvo 20. Visi jie būtų buvę pelningi, o 18 iš 20 būtų aplenkę pasaulio rinką. Blogiausiu atveju 10 000 € būtų išaugę iki 16 378 €, viduriniu atveju iki 21 038 €, o geriausiu iki 28 292 €.
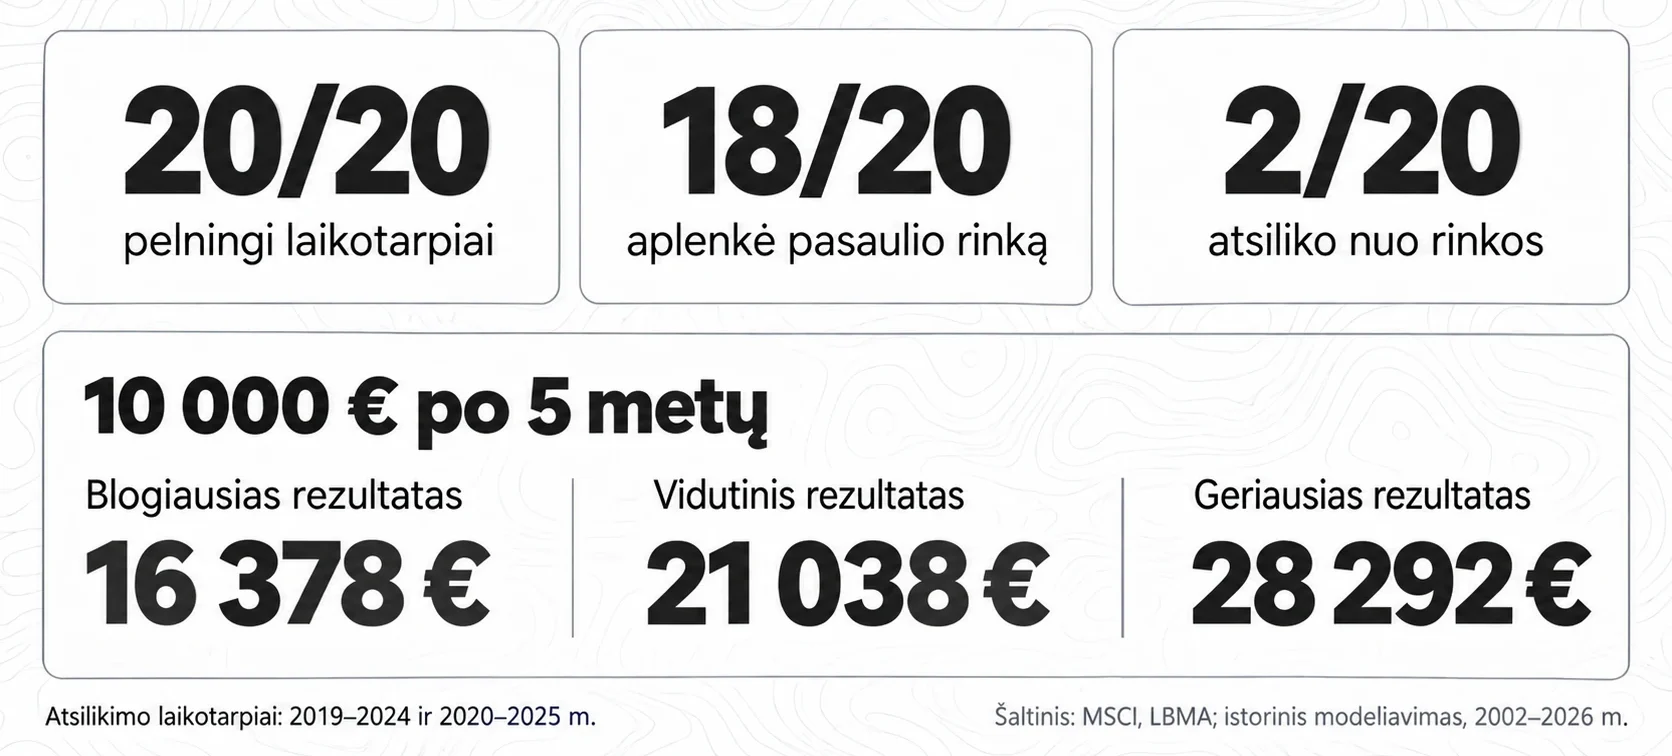
Du laikotarpiai, kai pasaulio rinka būtų aplenkusi sistemą, buvo 2019–2024 ir 2020–2025 m. Abu sutapo su ilgu JAV technologijų milžinių dominavimo laikotarpiu, kai pasaulio indeksą buvo ypač sunku aplenkti. Prie šios sistemos silpnybės dar grįšime skyriuje apie tai, kur istoriniai skaičiai gali klaidinti.
Kaip sistema elgėsi istoriškai: scenarijai po kaštų
Vidutinė grąža yra tik vidurkis. Todėl pažiūrėjome ir į konkrečius laikotarpius: kur būtų atsidūrę 10 000 €, įvertinus sandorių kaštus, po 1 ir po 5 metų.
| Scenarijus | Po 1 metų | Po 5 metų |
|---|---|---|
| Nepalankiausias (istorinis) | 8 729 € (-12,7 %) | 15 073 € (+8,6 % per metus) |
| Nepalankus | 10 088 € (+0,9 %) | 16 348 € (+10,3 % per metus) |
| Nuosaikus | 11 430 € (+14,3 %) | 18 518 € (+13,1 % per metus) |
| Palankus | 13 072 € (+30,7 %) | 21 840 € (+16,9 % per metus) |
Nepalankus, nuosaikus ir palankus scenarijai apskaičiuoti pagal laikotarpius nuo 2011 m.: vertinti 177 vienų metų ir 129 penkerių metų laikotarpiai. Nepalankiausiam istoriniam scenarijui naudoti visi duomenys nuo 2002 m. Ši lentelė parodo, kaip sistema būtų elgusis praeityje, o ne prognozuoja jos rezultatą ateityje.
Išvada paprasta. Per vienus metus buvo galima ir patirti nuostolį: blogiausiu istoriniu atveju iš 10 000 € būtų likę 8 729 €. Tuo tarpu blogiausiu iš visų modeliuotų 5 metų laikotarpių 10 000 € būtų išaugę iki 15 073 €, arba vidutiniškai po 8,6 % per metus.
Šis skaičius skiriasi nuo ankstesniame grafike parodytų 16 378 €, nes ten žiūrėjome tik į 20 laikotarpių, prasidedančių kartą per metus. Čia vertinami visi laikotarpiai, pradedami kiekvieną mėnesį, todėl tarp jų pasitaiko ir prastesnis rezultatas.
Tai nereiškia, kad 5 metų laikotarpis panaikina riziką. Tiesiog istoriniame modeliavime nė vienas iš nagrinėtų 5 metų laikotarpių nebūtų pasibaigęs nuostolingai.
Periodinis investavimas: 200 € kas mėnesį
Dauguma žmonių investuoja ne vieną didelę sumą iš karto, o reguliariai skiria dalį savo pajamų. Todėl pažiūrėjome, kaip FL Portfelio sistema būtų veikusi investuojant po 200 € kas mėnesį.
Jei nuo 2002 m. sausio iki 2026 m. rugpjūčio kas mėnesį būtų investuojama po 200 €, bendra įmokų suma būtų siekusi 59 200 €. Pagal istorinį modeliavimą pasaulio rinkoje ši suma būtų išaugusi iki 262 974 €, o FL Portfelio sistemoje iki 655 591 €.
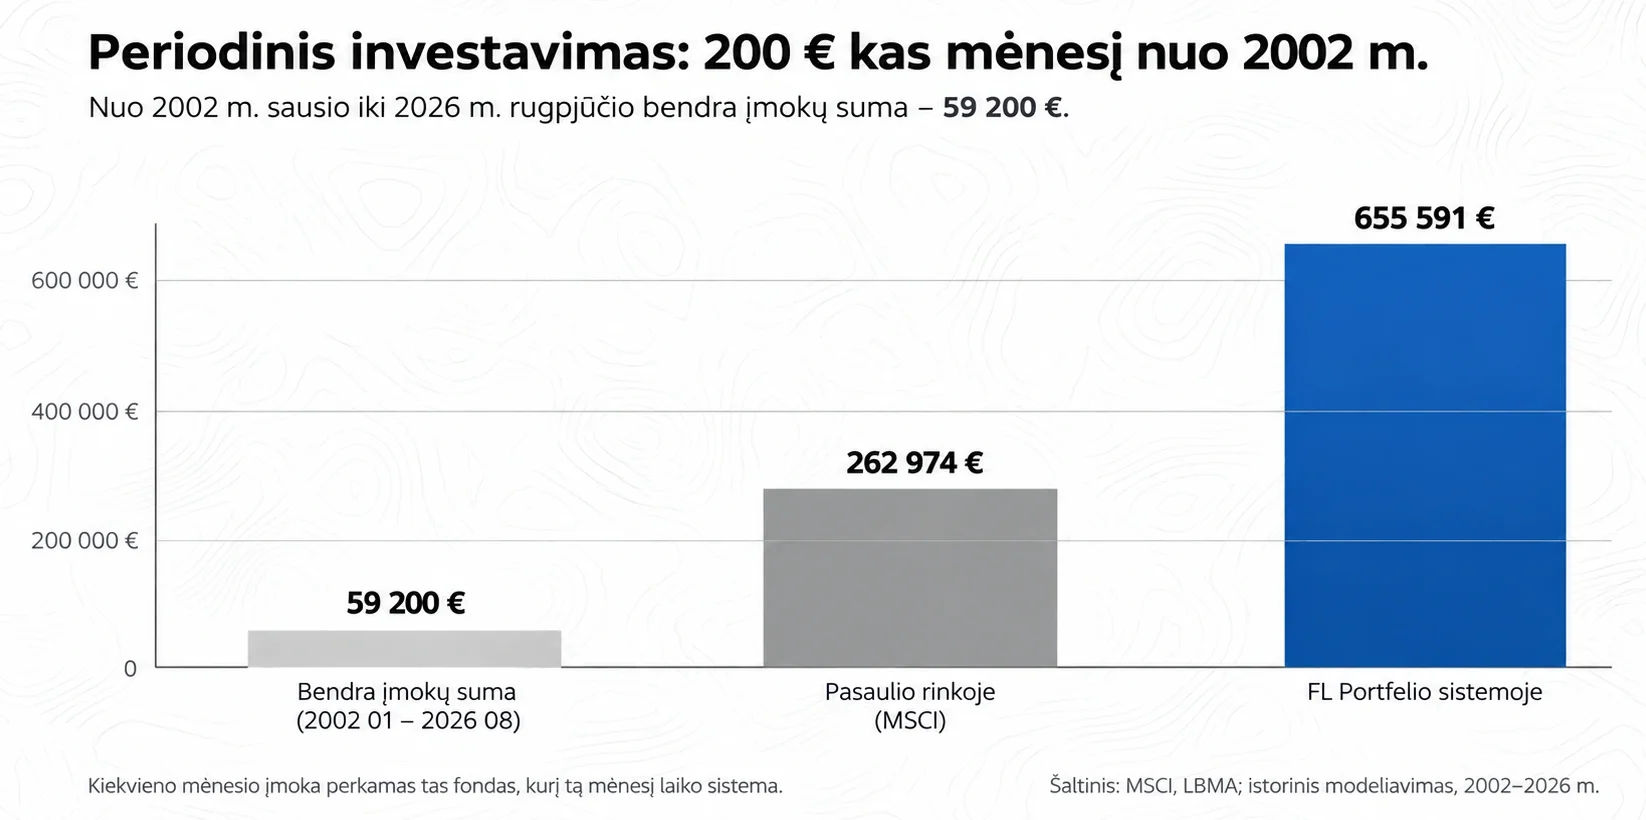
Per paskutinius 10 metų, kurie sistemai buvo sunkesni dėl didžiųjų JAV bendrovių dominavimo rinkoje, skirtumas būtų buvęs gerokai mažesnis. Per šį laikotarpį investavus iš viso 24 000 €, pasaulio rinkoje suma būtų išaugusi iki 48 555 €, o FL Portfelio sistemoje iki 56 020 €.
Tai jau ne toks įspūdingas skirtumas kaip žiūrint į visą istoriją, bet būtent todėl šis laikotarpis svarbus. Jis parodo, kad sistema ne visais rinkos etapais turi tokią pačią persvarą.
Periodinis investavimas čia veiktų taip pat kaip investuojant vienkartinę sumą: kiekvieno mėnesio įmoka būtų nukreipiama į tuo metu sistemos pasirinktą fondą, o fondas būtų keičiamas tik pasikeitus sistemos signalui. Pagal istorinį modeliavimą toks pakeitimas būtų įvykęs vidutiniškai 2,4 karto per metus.
Būtent tokiu principu bus investuojami ir mūsų pačių 5 000 € mėnesio įnašai.
Kur šie skaičiai gali klaidinti
Skaičiai aukščiau yra tikri, tačiau be konteksto jie gali sukurti per gražų vaizdą. Todėl svarbu atvirai parodyti ir tai, kur sistema turi silpnų vietų.
1. Tai istorinis modeliavimas, o ne gyva prekyba.
Pagrindiniai rezultatai pateikti be sandorių kaštų ir mokesčių. Įvertinus realistiškus sandorių kaštus, vidutinė metinė grąža būtų apie 15,3 %, o ne 16,0 %. Be to, dalis fondų istorijos yra atkurta pagal atitinkamus indeksus, nes patys fondai tuo metu dar neegzistavo. Tai taikoma smulkių įmonių fondui iki 2007 m. ir pasaulio akcijų fondui iki 2013 m.
Nuo 2026 m. rugsėjo šią spragą uždarome paprasčiausiu būdu: sistema veikia su tikrais mūsų pinigais ir viešai, todėl kiekvienas naujas mėnuo jau bus realus rezultatas, o ne modeliuotas scenarijus.
2. Persvara nebuvo tolygi.
Didžioji istorinės persvaros dalis susidarė laikotarpiais, kai gerai sekėsi besivystančioms rinkoms arba auksui, ypač 2002–2011 ir 2022–2025 m. Tuo metu, kai rinką vedė didžiosios JAV bendrovės, sistema galėjo ir atsilikti.
2019 m. ji nuo pasaulio rinkos būtų atsilikusi 9,7 procentinio punkto, 2021 m. 8,4 punkto, o 2023 m. net 19,4 punkto. Todėl istorinis maždaug 16 % metinis vidurkis yra konkretaus praeities laikotarpio rezultatas, o ne grąža, kurios galima tikėtis kiekvienais metais.
3. Sunkiausia dalis yra psichologinė.
Pagal istorinį modeliavimą po didelių kritimų sistema į akcijas grįždavo pavėlavusi maždaug 3–10 mėnesių. Tai reiškia, kad pačioje atsigavimo pradžioje sistema dar gali likti aukse ir praleisti dalį kilimo. 2023 m. šis vėlavimas matyti gana aiškiai: pagal modeliavimą sistema būtų uždirbusi vos +0,2 %, kai pasaulio rinka pakilo +19,6 %. Tai yra viena iš tokio laukimo kainų. Šis laukimo laikotarpis yra neatsiejama sistemos dalis, ir jo nepanaikina ilgalaikės grąžos vidurkis.
4. Yra scenarijus, kuriame gynyba neveikia.
Sistema visada būna arba akcijose, arba aukse. Jei ilgesnį laiką kristų ir akcijos, ir auksas, gynybinė pozicija galėtų neapsaugoti portfelio taip, kaip tai nutiko nagrinėtoje istorijoje. Tokio scenarijaus tikimybės niekas nežino, tačiau pati galimybė egzistuoja.
5. Mokesčiai mažina sudėtinį augimą.
Fondų metiniai valdymo kaštai siekia apie 0,30 %, o sandorių kaštai priklauso nuo brokerio. Be to, sistema fondą keičia vidutiniškai 2,4 karto per metus, todėl investuotojui gali atsirasti ir mokestinių pasekmių.
Modelio rezultatai mokesčių neįvertina, todėl reali grąža po mokesčių būtų mažesnė. Kiek mažesnė, priklausytų nuo konkretaus investuotojo situacijos ir nuo to, kokioje sąskaitoje investuojama.
Kaip tai atrodo kiekvieną mėnesį?
Kartą per mėnesį, paskutinę prekybos dieną, sistema palygina keturis fondus ir nustato, kurį iš jų portfelis laikys kitą mėnesį.
Jei sprendimas nesikeičia, nieko nedarome ir kitame laiške paaiškiname, kodėl pozicija liko ta pati. Jei sistema pasirenka kitą fondą, pirmą naujo mėnesio prekybos dieną parduodame senąją poziciją ir nuperkame naują. Abu sandoriai atliekami tą pačią dieną.
Po to prenumeratoriams išsiunčiame laišką. Jame visada pateikiama ta pati informacija: kas yra portfelyje ir kodėl, ką padarėme su mėnesio 5 000 € įnašu ir kokia buvo portfelio vertė prieš bei po atliktų veiksmų.
Laiškai aprašo jau atliktus veiksmus, o ne tai, ką planuojame daryti ateityje. Čia nėra rinkos prognozių ar bandymo atspėti kitą judėjimą, tik sistemos sprendimai ir jų priežastys.
Visi veiksmai taip pat fiksuojami žurnale. Kiekvienas įrašas turi datą, atliktą veiksmą, sumą ir portfelio būseną po jo. Žurnalas pildomas tik į priekį. Jei padarysime klaidą, ji liks įrašyta kartu su paaiškinimu, ką iš jos supratome.
Portfelis dabar ir kaip jį sekti
Nuo 2026 m. rugsėjo 1 d. sistema veikia su tikrais pinigais. Pirmąją mėnesio prekybos dieną į portfelį investavome pradinius 30 000 €.
Šiuo metu 99,97 % portfelio sudaro EIMI, besivystančių rinkų akcijų fondas. Kodėl sistema pasirinko būtent šį fondą ir kas turėtų lemti kitą sprendimą, paaiškinsime prenumeratoriams skirtuose mėnesio laiškuose.
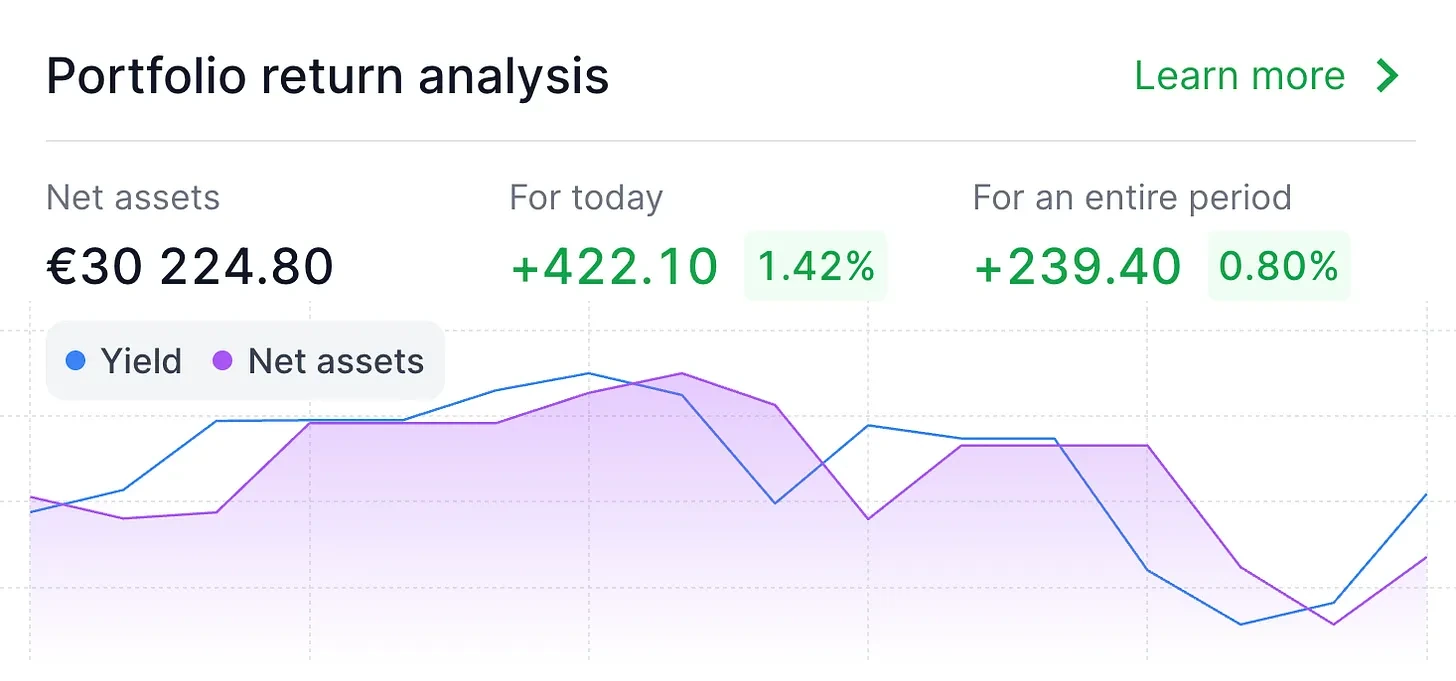
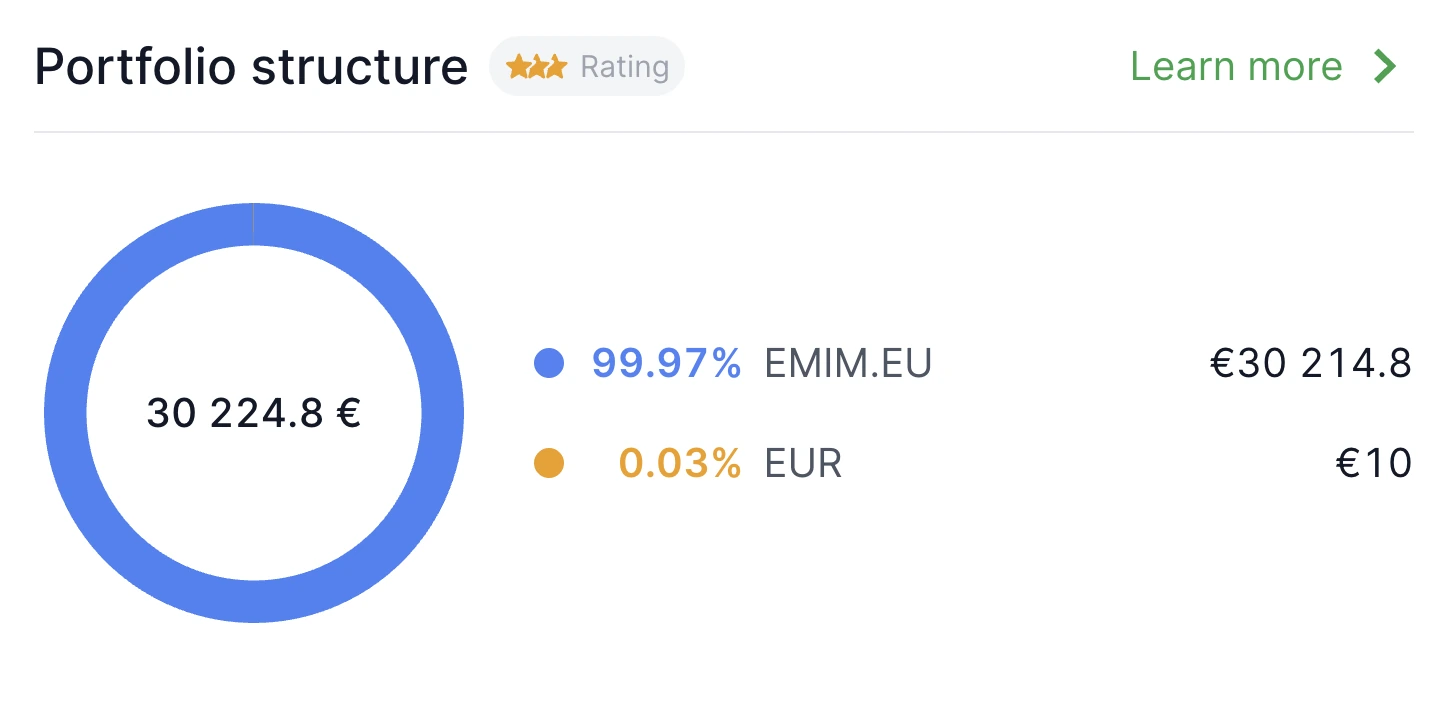
Prenumeratoriai kiekvieną mėnesį gauna laišką su jau priimtu portfelio sprendimu ir jo priežastimis: kas laikoma, kas pasikeitė, kodėl ir už kokią sumą. Laiškuose aprašomi jau atlikti veiksmai, o ne būsimi sprendimai.
Prenumeratos mokestis mokamas už turinį, o ne už rezultatą. Šis straipsnis lieka nemokamas.
Apibendrinimas
FL Portfelis yra paprasta taisyklė, kurios veikimą modeliavome pagal 2002–2026 m. istorinius duomenis. Jos principas paprastas: vienas fondas iš keturių, vienas sprendimas per mėnesį ir gynyba aukse, kai akcijoms sekasi prasčiau. Istoriniame modeliavime sistema būtų uždirbusi 16,0 % per metus, palyginti su 7,5 % pasaulio rinkoje, o giliausias kritimas būtų siekęs -17,8 %, palyginti su -49,0 % pasaulio rinkoje. Iš 237 modeliuotų 5 metų laikotarpių nė vienas nebūtų pasibaigęs nuostolingai.
Tie skaičiai yra praeitis, todėl patys sau lūkestį keliame gerokai kuklesnį: maždaug rinkos grąža plius keli procentiniai punktai, gerokai mažesni kritimai ir beveik garantuotai nemalonūs laukimo epizodai po krizių. O kaip šis lūkestis pildosi arba nesipildo, dabar galima stebėti tikrais veiksmais su tikrais pinigais.
Pirmi žingsniai jau žengti: rugsėjo 1 d. įvykdytas pirmasis pirkimas.
Pastaba: Rezultatai paremti istoriniu modeliavimu pagal MSCI indeksų ir LBMA aukso kainų duomenis 2002 m. sausio–2026 m. rugpjūčio laikotarpiu. Praeities rezultatai negarantuoja tokių pačių rezultatų ateityje, o reali grąža gali skirtis dėl rinkos sąlygų, sandorių kaštų ir mokesčių. Ši informacija nėra investavimo rekomendacija.