Informacija atnaujinta: 2026 13 rugsėjo
Akumuliuojantis ar distribucinis ETF: kaip pasirinkti pagal savo finansinį tikslą

Straipsnį parašė žmogus
Akumuliuojantis (Acc) ETF dividendus automatiškai reinvestuoja fondo viduje ir jų investuotojui neišmoka, o distribucinis (Dist) ETF dividendus periodiškai perveda į investuotojo sąskaitą. Kurį variantą rinktis, priklauso nuo to, kas jums svarbiau: ilgalaikis kapitalo augimas ar reguliarus pinigų srautas.
Dažnai tą patį indeksą sekantis ETF siūlomas abiem versijomis, todėl šalia beveik vienodų fondų pavadinimų galite matyti skirtingas žymas: Acc arba Dist. Nors iš pirmo žvilgsnio tai gali atrodyti tik kaip techninė detalė, pasirinkimas gali turėti įtakos tiek investicijų augimui, tiek mokėtiniems mokesčiams.
Šiame straipsnyje aptarsime abiejų ETF tipų veikimo principus, Lietuvos mokesčių ypatumus ir tai, į ką verta atsižvelgti renkantis tinkamiausią variantą.
Svarbiausi akcentai:
- Akumuliuojantis ETF labiau tinka ilgalaikiam kapitalo augimui, nes dividendai automatiškai reinvestuojami fondo viduje ir jums nereikia imtis papildomų veiksmų.
- Distribucinis ETF gali būti tinkamesnis, jei norite reguliariai gauti dividendų išmokas į savo sąskaitą.
- Ar ETF yra akumuliuojantis, ar distribucinis, dažniausiai galima sužinoti iš jo pavadinimo arba fondo informacijos investavimo platformoje.
- Lietuvoje dividendams taikomas 15 % gyventojų pajamų mokestis (GPM), todėl apmokestinimas gali turėti įtakos distribucinio ETF efektyvumui.
- Kuris ETF tipas jums tinkamesnis, priklauso nuo jūsų investavimo tikslo, laikotarpio ir nuo to, ar naudojatės investicinės sąskaitos režimu.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Kuo skiriasi akumuliuojantis ir distribucinis ETF?
Pagrindinis skirtumas tarp akumuliuojančio ir distribucinio ETF yra tai, kas vyksta su fondo gaunamais dividendais. Akumuliuojančiame (Acc) fonde dividendai lieka fondo viduje. Fondo valdytojas juos reinvestuoja pagal tą pačią indekso sekimo strategiją, todėl į jūsų sąskaitą pinigai nepervedami. Jų poveikis atsispindi fondo vieneto vertėje.
Distribuciniame (Dist) fonde dividendai kaupiami ir periodiškai išmokami investuotojui. Priklausomai nuo fondo, išmokos gali būti atliekamos kartą per metus, kas ketvirtį arba kas mėnesį. Išmokėjus dividendus, fondo vieneto vertė paprastai sumažėja, nes dalis fondo turto išmokama investuotojams.
Dažnai tas pats fondas gali turėti akumuliuojančią ir distribucinę versiją, kurios seka tą patį indeksą. Pagrindinis skirtumas tarp jų yra dividendų panaudojimo būdas. Lietuviškuose šaltiniuose akumuliuojantys ETF kartais vadinami kaupiamaisiais, o distribuciniai paskirstomaisiais ETF. Šie terminai reiškia tą patį. Teoriškai abiejų versijų bendra grąža prieš mokesčius ir kitus kaštus gali būti labai panaši, todėl vien Acc ar Dist žyma savaime nereiškia didesnės grąžos.
Jei tik pradedate investuoti į ETF, prieš tai verta peržvelgti bazinį ETF gidą. Jei ieškote platesnio fondo atrankos pagrindo, taip pat galite susipažinti su 10 kriterijų, kaip pasirinkti ETF fondą, tarp kurių dividendų politika yra tik vienas iš vertinamų aspektų.
Kaip veikia akumuliuojantis ETF ir kada jį rinktis?
Akumuliuojančio fondo veikimo principas yra paprastas. Kol laikote fondo vienetus, jums nieko papildomai daryti nereikia. Įmonės išmoka dividendus, fondas juos surenka ir iš karto reinvestuoja. Taigi dividendai reinvestuojami automatiškai, todėl jums nereikia patiems atlikti papildomų pirkimų. Tai ypač patogu, jei investuojate mažesnėmis sumomis arba reguliariai. Akumuliuojantis ETF leidžia patogiai pasinaudoti sudėtinio augimo efektu. Reinvestuoti dividendai toliau lieka investuoti ir gali generuoti papildomą grąžą, todėl jūsų kapitalas auga ne tik nuo naujų įmokų, bet ir nuo anksčiau uždirbtos grąžos. Tai galima palyginti su sodu, kuris pats pasėja naujas sėklas. Jums nereikia kasmet rinkti derliaus ir spręsti, ką su juo daryti, nes kiekvienas vaisius prisideda prie tolesnio augimo.
Per vienus metus skirtumas gali būti nedidelis, tačiau per kelis dešimtmečius jis gali tapti reikšmingas. Investavimo skaičiuoklėje galite keisti įmokų dydį ir investavimo laikotarpį bei pamatyti, kaip tai veikia galutinį rezultatą. Dažnai būtent laikas, o ne vien investuojama suma, turi didelę įtaką kapitalo augimui. Kai dividendus reinvestuojate patys, gali tekti mokėti pirkimo komisinius, o dalis gautų pinigų kurį laiką gali likti neinvestuota, jei jų nepakanka papildomam fondo vienetui įsigyti.
Akumuliuojantis ETF dažnai pasirenkamas, kai siekiama sukaupti kuo didesnį kapitalą per 10 ar daugiau metų ir artimiausiu metu neplanuojama naudoti investuotų pinigų. Jis taip pat gali būti patogus, jei norima kuo mažiau administravimo ar kaupiama pensijai, vaiko ateičiai ar kitam ilgalaikiam tikslui. Yra ir mokestinis aspektas, kurį plačiau aptarsime kitame skyriuje. Kol dividendai lieka fondo viduje ir yra reinvestuojami, investuotojas jų tiesiogiai negauna, todėl jų nereikia deklaruoti kaip gautų dividendų. Kitos mokestinės prievolės priklauso nuo investavimo būdo ir aptariamos toliau.
Tai nereiškia, kad Acc tipo ETF visada yra geresnis pasirinkimas. Jis tiesiog geriau atitinka ilgalaikio kapitalo augimo tikslą. Jei pinigų srauto reikia jau dabar, akumuliuojantis fondas jo nesuteiks. Norint gauti pinigų iš tokios investicijos, reikės parduoti dalį turimų fondo vienetų.
Kaip veikia distribucinis ETF ir kada jį rinktis?
Distribucinis fondas veikia kitaip. Gauti dividendai reguliariai pervedami į jūsų sąskaitą, o jūs patys nusprendžiate, ką su jais daryti. Juos galite išleisti, panaudoti papildomiems to paties fondo vienetams įsigyti arba investuoti kitur.
Šis lankstumas gali būti naudingas, kai jums svarbios reguliarios pinigų įplaukos. Pavyzdžiui, pensiniame amžiuje, kai portfelis pereina iš kaupimo etapo į naudojimo etapą, kai norite papildomų pajamų prie atlyginimo arba planuojate gautas išmokas panaudoti kitam tikslui. Tuo tarpu akumuliuojančio fondo atveju, prireikus pinigų, tenka parduoti dalį turimų fondo vienetų.
Distribuciniai ETF dividendus gali mokėti skirtingu dažniu. Vieni juos išmoka kartą per metus, kiti kas ketvirtį ar kas mėnesį. Vis dėlto išmokų dydis nėra garantuotas. Jis priklauso nuo to, kiek dividendų išmoka fondo turimos bendrovės, todėl laikui bėgant gali keistis.
Svarbu atkreipti dėmesį ir į vadinamąją ex-dividend datą. Tai diena, nuo kurios fondo vienetą įsigijęs investuotojas jau nebeturi teisės į artimiausią dividendų išmoką. Tą dieną fondo vieneto vertė paprastai sumažėja maždaug išmokamos sumos dydžiu, todėl pirkti fondą vien tam, kad gautumėte artimiausius dividendus, paprastai nėra prasmės. Plačiau apie tai, kuo skiriasi svarbiausios dividendų mokėjimo datos, galite perskaityti atskirame straipsnyje.
Dar vienas aspektas yra psichologinis. Kai kuriems investuotojams reguliarus pinigų srautas į sąskaitą suteikia daugiau motyvacijos laikytis pasirinkto plano. Jei matomos išmokos padeda ramiau išgyventi rinkos svyravimus ir neparduoti investicijų nepalankiu metu, tai taip pat gali turėti praktinės vertės.
Prieš pasirenkant distribucinį ETF verta pasinaudoti pasyvių pajamų skaičiuokle. Ji gali padėti įvertinti, kokio dydžio kapitalo reikėtų norimam mėnesiniam pinigų srautui pasiekti. Taip pat verta prisiminti, kad ETF nėra vienintelis būdas kurti pasyvias pajamas. Priklausomai nuo jūsų tikslų ir rizikos tolerancijos, galima svarstyti ir kitus pajamų šaltinius.
Augimas ar pajamos? Greitas palyginimas
Kai abu fondų tipai seka tą patį indeksą, pasirinkimas dažniausiai priklauso nuo to, ko šiuo metu tikitės iš savo portfelio: ilgalaikio kapitalo augimo ar reguliaraus pinigų srauto. Abu variantai gali būti tinkami, tačiau skiriasi tuo, kaip naudojami fondo gaunami dividendai.
Žemiau pateiktoje lentelėje matyti pagrindiniai Acc ir Dist ETF skirtumai.
| Akumuliuojantis (Acc) | Distribucinis (Dist) | |
|---|---|---|
| Tikslas | Kapitalo augimas | Reguliarios pajamos |
| Dividendai | Reinvestuojami automatiškai fondo viduje | Išmokami į sąskaitą |
| Jūsų veiksmai | Dividendų nereikia reinvestuoti patiems | Reikia spręsti, ką daryti su gautais pinigais |
| Kam tinka | Ilgalaikiam kaupimui | Reguliariam pinigų srautui |
| Mokesčiai | Dividendai investuotojui neišmokami, todėl jų atskirai deklaruoti nereikia | Dividendai apmokestinami gavimo metais |
Kaip Lietuvoje apmokestinami dividendai?
Šiuo metu Lietuvoje gyventojų gaunami dividendai apmokestinami 15 % gyventojų pajamų mokesčio (GPM) tarifu. Šis tarifas taikomas nepriklausomai nuo bendro jūsų metinių pajamų dydžio. Naujausią taikomą tarifą verta pasitikrinti VMI, o plačiau apie dividendus, jų veikimą ir apmokestinimą galite skaityti straipsnyje kas yra dividendai.
Nuo 2025 m. sausio 1 d. Lietuvoje taikomas investicinės sąskaitos mokestinis režimas, leidžiantis tam tikrų investavimo pajamų apmokestinimą atidėti iki lėšų išėmimo iš sąskaitos. Dividendams šis mokesčių atidėjimas netaikomas. VMI nurodo, kad iš finansinių produktų, įsigytų investicinės sąskaitos lėšomis, gauti dividendai nelaikomi per investicinę sąskaitą gautomis pajamomis. Tai reiškia, kad dividendai apmokestinami 15 % GPM tuo metu, kai juos gaunate, net jei jie pervedami tiesiai į investicinę sąskaitą. Tuo tarpu kitoms per investicinę sąskaitą gautoms investavimo pajamoms apmokestinimas gali būti atidedamas iki tol, kol iš sąskaitos išsiimama daugiau lėšų, nei į ją buvo įnešta.
Dividendas 100 EUR → 15 % GPM (15 EUR) → jums lieka 85 EURAkumuliuojančio ETF atveju investuotojui tiesiogiai neišmokami dividendai lieka fondo viduje ir atsispindi fondo vieneto vertėje. Dėl to investuotojui, kuris naudojasi investicine sąskaita ir siekia ilgalaikio kapitalo augimo, akumuliuojantis ETF gali būti palankesnis mokesčių požiūriu. Jei dar nesate susipažinę su šio režimo veikimo principais, verta pasidomėti, kaip veikia investicinė sąskaita ir kokiems finansiniams produktams ji gali būti taikoma.
Investuojant į užsienyje registruotus fondus gali atsirasti papildomų mokestinių niuansų. Lietuvos gyventojui gali tekti pačiam deklaruoti iš užsienio gautus dividendus ir sumokėti priklausantį GPM. Jei dalis mokesčio jau buvo išskaičiuota užsienyje, tam tikrais atvejais ją galima įskaityti Lietuvoje pagal taikomas dvigubo apmokestinimo išvengimo sutartis ir VMI nustatytą tvarką. Todėl distribucinis fondas gali pareikalauti daugiau mokestinio administravimo, o akumuliuojančio fondo atveju su tiesiogiai gaunamų dividendų deklaravimu susijusių veiksmų paprastai būna mažiau.
Ši informacija yra bendro pobūdžio. Konkreti mokestinė situacija gali skirtis priklausomai nuo fondo registracijos šalies ir taikomų dvigubo apmokestinimo išvengimo sutarčių.
Kaip atpažinti Acc ir Dist ETF prieš pirkimą?
Dažniausiai informaciją, ar ETF yra Acc, ar Dist tipo, galima rasti dar prieš jį perkant.
Pirmiausia atkreipkite dėmesį į fondo pavadinimą. Daugelis valdytojų tipo žymėjimą nurodo pavadinimo pabaigoje, pavyzdžiui, „Acc“, „Accumulating“, „Dist“ arba „Distributing“. Kai kurie gali naudoti ir kitokias žymas, todėl vien pavadinimu pasikliauti ne visada verta. To paties fondo Acc ir Dist versijos paprastai turi skirtingus tikerius ir ISIN kodus.
Patikimiausia informaciją pasitikrinti fondo pagrindinės informacijos dokumente, faktų lape arba tokiose platformose kaip justETF.com. Ieškokite laukų „Distribution policy“ arba „Use of income“. Juose paprastai aiškiai nurodoma, ar fondo gaunamos pajamos kaupiamos, ar išmokamos investuotojams.
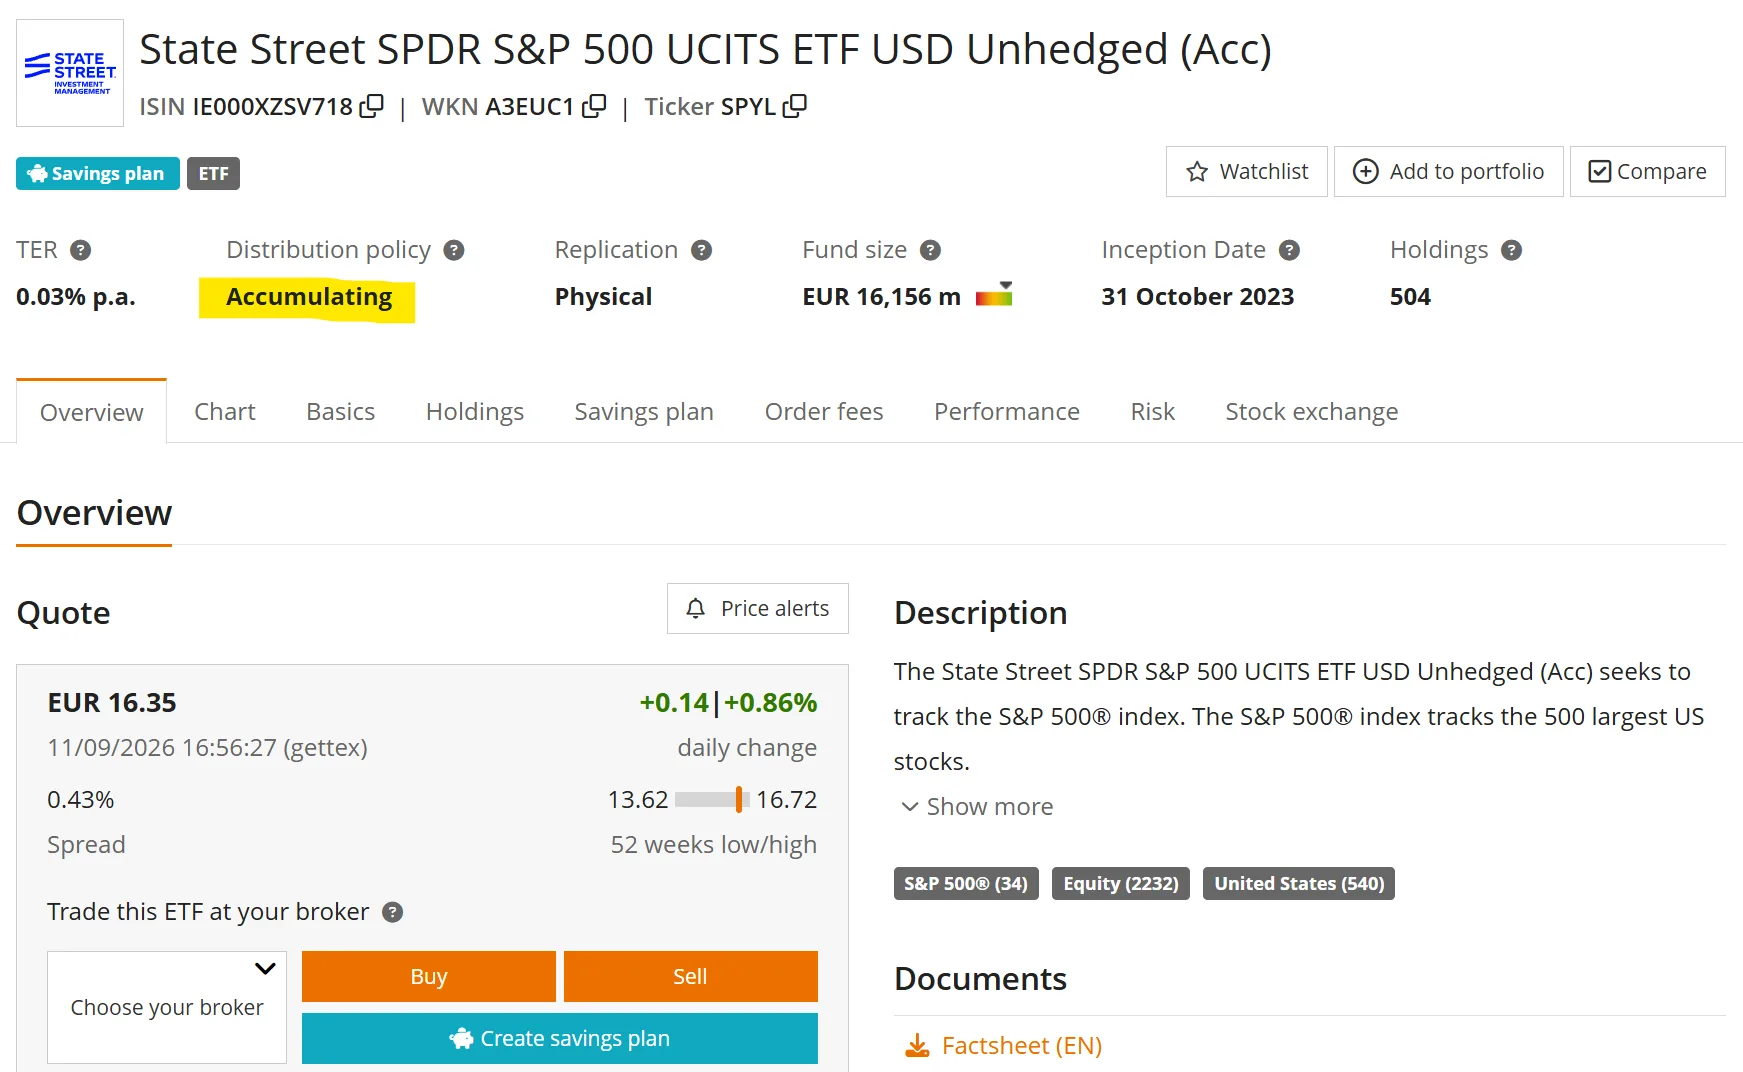
Jei fondas yra distribucinis, verta patikrinti ir išmokų dažnį. Fondo informacijoje dažniausiai rasite lauką „Distribution frequency“ ar „Income Treatment“, kuriame nurodoma, ar išmokos mokamos kartą per metus, kas pusmetį, kas ketvirtį ar kas mėnesį. Tai ypač svarbu, jei gaunamas pajamas planuojate pagal savo biudžetą.
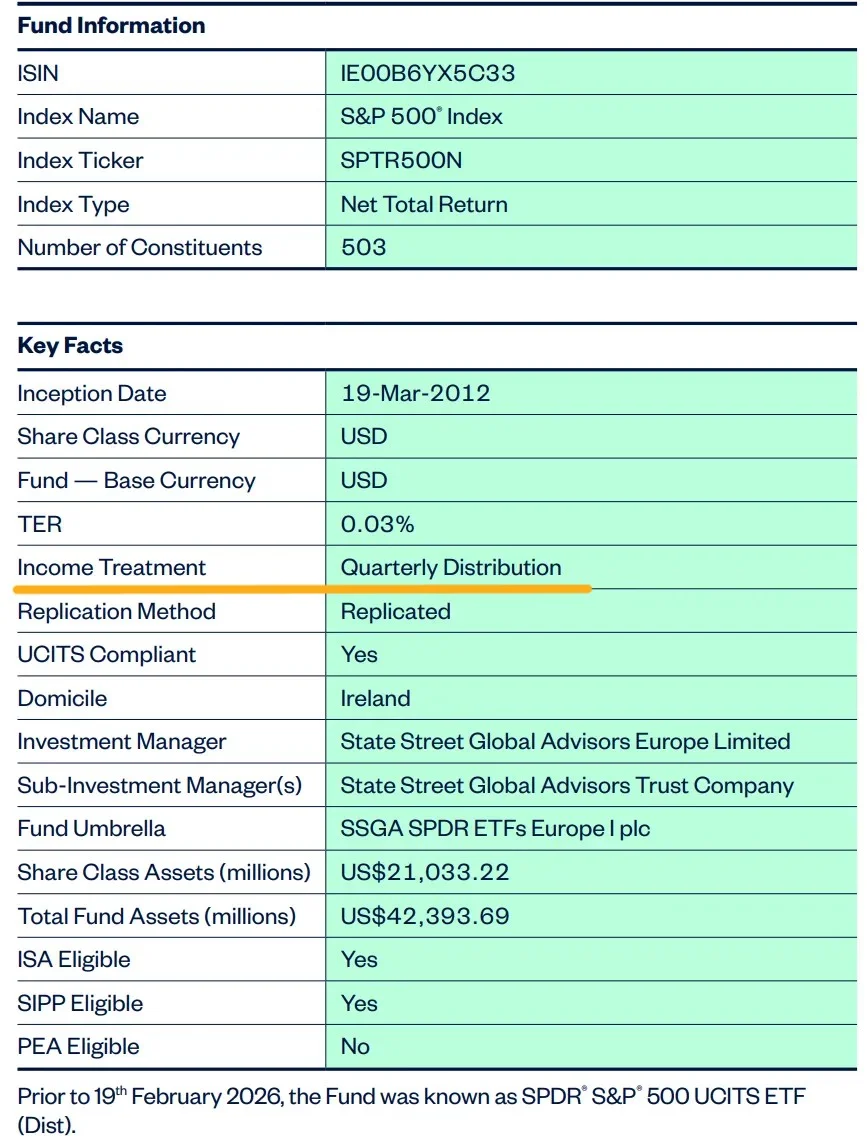
Vėliau pakeisti vieną fondo versiją į kitą paprastai nepavyks vienu mygtuko paspaudimu. Acc ir Dist versijos yra atskiri vertybiniai popieriai, todėl dažniausiai reikia vienus fondo vienetus parduoti, o kitus įsigyti. Toks pakeitimas gali turėti mokestinių pasekmių ir papildomų sandorių išlaidų, todėl dividendų politiką verta įvertinti dar prieš pradedant investuoti.
Konkrečių fondų pavyzdžius šiame straipsnyje naudojame tik iliustraciniais tikslais, nes tinkamas pasirinkimas priklauso nuo viso jūsų portfelio, tikslų ir investavimo strategijos. Jei norite pamatyti konkrečius ETF pavyzdžius pasyvioms pajamoms ir kapitalo augimui, jų apžvalgą rasite atskirame straipsnyje.
Ar galima kombinuoti abu tipus?
Taip, portfelyje galima derinti akumuliuojančius ir distribucinius ETF. Nebūtina visam portfeliui pasirinkti tik vieno tipo. Pavyzdžiui, viena portfelio dalis gali būti skirta ilgalaikiam kapitalo augimui ir laikoma akumuliuojančiuose fonduose, o kita gali reguliariai generuoti pinigų srautą per distribucinius ETF. Gautas išmokas galima naudoti kasdienėms išlaidoms, kitoms investicijoms ar kitam numatytam tikslui.
Tinkamos proporcijos priklauso nuo jūsų situacijos ir investavimo tikslų. Kaupimo etape distribucinė dalis gali būti nedidelė arba jos visai nebūti, o atsiradus reguliaraus pinigų srauto poreikiui jos reikšmė portfelyje gali padidėti. Jei distribucinio ETF išmokas vis tiek ketinate reinvestuoti, svarbu įvertinti ir mokesčius, nes dividendai bus apmokestinti juos gavus.
Distribucinė portfelio dalis daugiausia naudinga tada, kai jums iš tiesų reikia reguliaraus pinigų srauto arba gautas išmokas planuojate panaudoti kitam tikslui.
Kokius klausimus sau užduoti prieš renkantis?
Prieš pasirenkant ETF, verta atsakyti į keturis klausimus. Svarbiausia, kad pasirinkimas atitiktų jūsų tikslus, investavimo laikotarpį ir būdą.
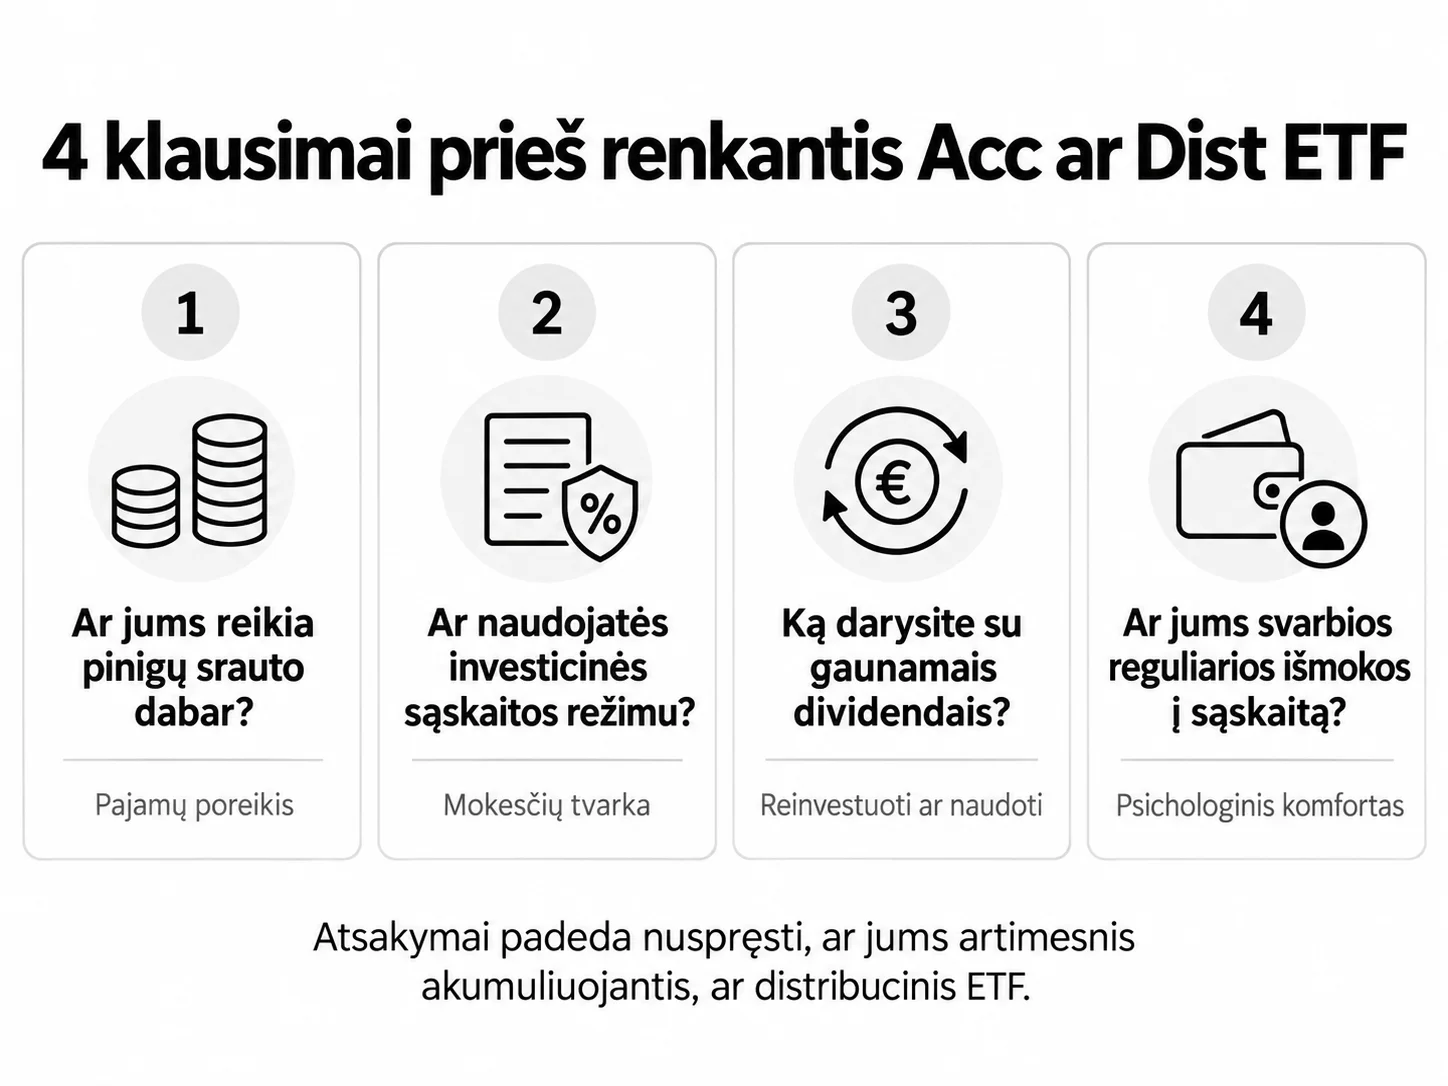
- Ar jums reikia pinigų srauto dabar, ar galite leisti kapitalui augti dešimt metų ar ilgiau? Jei artimiausiu metu pinigų iš portfelio neprireiks, akumuliuojantis ETF dažniausiai geriau atitinka ilgalaikio augimo tikslą.
- Ar naudojatės investicinės sąskaitos režimu? Nuo to priklauso, kaip ir kada bus apmokestinamas kapitalo prieaugis.
- Ar turite aiškų planą, ką darysite su gaunamais dividendais? Jei juos vis tiek planuotumėte reinvestuoti, akumuliuojantis fondas gali būti paprastesnis pasirinkimas.
- Kaip jaustumėtės matydami arba nematydami reguliarių išmokų savo sąskaitoje? Psichologinis komfortas taip pat svarbus. Jei pasirinkta strategija kelia nuolatinį diskomfortą, gali būti sunkiau jos laikytis per rinkos nuosmukius.
Jei dauguma atsakymų krypsta į ilgalaikį augimą ir reguliarių išmokų jums nereikia, akumuliuojantis ETF gali labiau atitikti jūsų tikslą. Jei jums svarbus pinigų srautas, galima svarstyti distribucinį ETF arba abiejų tipų derinį.
Apibendrinimas
Sprendimas tarp akumuliuojančio ir distribucinio ETF nėra galutinis visam gyvenimui ar visam portfeliui. Šiuos variantus galima derinti, o laikui bėgant pasirinkimą keisti pagal savo tikslus ir gyvenimo etapą. Kaupimo laikotarpiu, kai tikslas yra ilgalaikis kapitalo augimas ir reguliarių išmokų nereikia, dažniau pasirenkamas akumuliuojantis ETF. Vėliau, atsiradus reguliaraus pinigų srauto poreikiui, gali būti aktualesnis distribucinis ETF arba abiejų tipų derinys.
Lietuvos investuotojui svarbūs ir mokesčiai. Distribucinio ETF dividendai šiuo metu apmokestinami 15 % GPM juos gavus, o investicinės sąskaitos režimas šio mokesčio neatideda. Akumuliuojančio ETF dividendai investuotojui tiesiogiai neišmokami, todėl kaupimo etape toks variantas gali būti palankesnis mokesčių požiūriu.
Galiausiai svarbiausia pasirinkti tokį ETF tipą, kuris atitinka jūsų tikslą ir tai, kaip planuojate naudoti investuojamus pinigus. Jei norite daugiau sužinoti apie pačius ETF, galite peržiūrėti bazinį ETF gidą, o renkantis konkretų fondą pravers 10 kriterijų, kaip pasirinkti ETF fondą.
Pastaba: Šis turinys skirtas tik informaciniams ir edukaciniams tikslams. Tai nėra investavimo rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kuo skiriasi akumuliuojantis ir distribucinis ETF?
Akumuliuojantis (Acc) ETF dividendus automatiškai reinvestuoja fondo viduje, o distribucinis (Dist) ETF juos periodiškai išmoka į jūsų sąskaitą. Abu tipai gali sekti tą patį indeksą ir taikyti panašius valdymo mokesčius. Esminis skirtumas yra tai, kaip panaudojami dividendai.
2. Kuris ETF tipas tinkamesnis pradedančiajam?
Vieno teisingo atsakymo nėra. Jei siekiate ilgalaikio kapitalo augimo ir artimiausius dešimt metų ar ilgiau neplanuojate naudoti investuotų pinigų, akumuliuojantis ETF dažnai yra paprastesnis pasirinkimas. Jums nereikia rūpintis dividendų reinvestavimu, o kaupimo etape toks variantas gali būti palankesnis ir mokesčių požiūriu.
3. Ar dividendai apmokestinami naudojantis investicinės sąskaitos režimu?
Taip. Dividendams investicinės sąskaitos mokestinis atidėjimas netaikomas. Šiuo metu jie apmokestinami 15 % GPM juos gavus, net jei pinigai pervedami į investicinei sąskaitai priskirtą sąskaitą.
4. Kaip atpažinti, ar ETF yra akumuliuojantis, ar distribucinis?
Dažniausiai tai galima nustatyti iš fondo pavadinimo. Ieškokite žymų „Acc“, „Accumulating“, „Dist“ arba „Distributing“. Jei tokios žymos nėra arba kyla abejonių, patikrinkite fondo pagrindinės informacijos dokumentą, faktų lapą arba tokias duomenų platformas kaip justETF.com. Jose ieškokite laukų „Distribution policy“ arba „Use of income“. Ten taip pat paprastai nurodomas distribucinio fondo išmokų dažnis.
5. Ar galima portfelyje turėti abu ETF tipus?
Taip. Portfelyje galima derinti akumuliuojančius ir distribucinius ETF. Pavyzdžiui, pagrindinė portfelio dalis gali būti skirta ilgalaikiam augimui ir laikoma akumuliuojančiuose fonduose, o mažesnė dalis gali būti distribucinė, jei jums svarbus reguliarus pinigų srautas. Svarbiausia iš anksto apsvarstyti, kam naudosite gaunamas išmokas, nes jos apmokestinamos nepriklausomai nuo to, ar vėliau jas išleisite, ar reinvestuosite.