Informacija atnaujinta: 2026 17 rugsėjo
Kiek pozicijų turėti investiciniame portfelyje: per didelės diversifikacijos klaida

Straipsnį parašė žmogus
Nedideliam portfeliui, kurio vertė siekia iki 10 000 eurų, dažnai gali pakakti 3–5 pozicijų. Didesniam ir gerai subalansuotam portfeliui gali pakakti maždaug 8–15 pozicijų. Svarbiausia ne pats jų skaičius, o tai, kad kiekviena pozicija turėtų aiškią paskirtį portfelyje.
Diversifikacija padeda mažinti riziką tik iki tam tikros ribos. Kai pozicijų tampa per daug, kiekviena nauja investicija suteikia vis mažiau papildomos apsaugos, tačiau apsunkina portfelio valdymą ir gali padidinti santykinę išlaidų naštą. Tai ypač aktualu mažoms pozicijoms, kuriose komisiniai gali sudaryti reikšmingą dalį investicijos vertės ar uždirbto pelno.
Toliau aptarsime, kaip pasirinkti tinkamą pozicijų skaičių pagal portfelio dydį, kaip veikia „core-satellite“ ir „barbell“ portfelio sudarymo principai bei kiek praktiškai gali kainuoti pernelyg didelis išskaidymas.
Svarbiausi akcentai:
- Kai portfelyje atsiranda daug smulkių pozicijų, papildoma diversifikacijos nauda mažėja, o sandorių išlaidos ir portfelio priežiūra didėja.
- Pozicijų skaičius turėtų atitikti portfelio dydį ir strategiją, o kiekviena pozicija turėti aiškią paskirtį.
- „Core-satellite“ ir „barbell“ principai gali padėti aiškiau struktūruoti portfelį ir atskirti skirtingos rizikos dalis.
- Prieš renkantis pozicijas verta aiškiai apsibrėžti pagrindinį portfelio tikslą, pavyzdžiui, kapitalo augimą ar pasyvias pajamas.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Kodėl per daug pozicijų portfelyje yra klaida, o ne privalumas?
Jei dar tik pradedate domėtis, kaip sudaryti investicinį portfelį, pirmiausia verta susipažinti su pagrindiniais jo sudarymo principais. Tik vėliau galima grįžti prie klausimo, kiek pozicijų iš tiesų reikia.
Diversifikacija padeda sumažinti riziką, susijusią su konkrečia įmone ar sektoriumi. Kai portfelyje yra kelios tarpusavyje mažai susijusios pozicijos, vienos investicijos problemos turi mažesnę įtaką visam portfeliui. Tačiau ši nauda nėra neribota. Didėjant pozicijų skaičiui, kiekviena papildoma investicija paprastai suteikia vis mažiau diversifikacijos naudos. Ilgainiui portfelio rizika vis labiau priklauso nuo bendrų rinkos svyravimų, kurių diversifikacija pašalinti negali. Kai krenta visa rinka, kartu gali kristi ir plačiai diversifikuotas portfelis.
Todėl sprendžiant, kiek koncentruotas turėtų būti investicinis portfelis, svarbu įvertinti dvi puses: kiek papildomai sumažinate riziką ir kiek už tai sumokate. Ši kaina nėra vien finansinė. Kai portfelyje atsiranda daug smulkių pozicijų, prarandamas aiškumas. Darosi sunkiau atsakyti į paprastus klausimus, pavyzdžiui, kokia portfelio dalis skirta augimui, kokia pinigų srautui ir kokio dydžio riziką iš tikrųjų prisiimate. Toks portfelis gali virsti tiesiog ilgu investicijų sąrašu, o ne aiškiai apgalvota struktūra.
Kita problema yra portfelio priežiūra. Kiekviena peržiūra ar balansavimas tampa smulkių pozicijų tvarkymu. Reikia tikrinti daug mažų likučių, kurie galutiniam rezultatui beveik neturi įtakos. Vietoj klausimo „ar mano pagrindinė investavimo kryptis vis dar tinkama?“ investuotojas pradeda skirti laiką pozicijoms, kurios sudaro vos 1 ar 2 procentus portfelio. Tai viena dažniausių diversifikacijos klaidų, kai didelis pozicijų skaičius painiojamas su apgalvota portfelio struktūra.
Tai nereiškia, kad labiau koncentruotas portfelis savaime yra saugesnis ar geresnis. Tinkamas pozicijų skaičius priklauso nuo investuojamos sumos, jūsų tikslų, pasirinktos strategijos ir laiko, kurį galite skirti portfelio priežiūrai.
Pozicijų skaičius gali būti orientyras vertinant portfelio struktūrą:
| Pozicijų skaičius | Ką tai duoda |
|---|---|
| 1–2 pozicijos | Didelė koncentracijos rizika, nes viena problema smarkiai paveikia visą portfelį |
| 3–8 pozicijos | Portfelį paprastai dar gana lengva prižiūrėti, o papildomos pozicijos gali padėti mažinti koncentracijos riziką |
| 9–15 pozicijų | Nauda dar auga, bet vis lėčiau; tinka didesniems portfeliams |
| 20+ pozicijų | Papildoma diversifikacijos nauda dažnai tampa nedidelė, o priežiūra ir sandorių išlaidos gali augti |
Kiek pozicijų realiai reikia, priklausomai nuo portfelio dydžio?
Klausimas, kiek pozicijų turėti portfelyje, neturi vieno teisingo atsakymo, tačiau galima remtis paprastu praktiniu principu. Pozicijų skaičių verta vertinti kartu su investuojama suma ir pasirinktų investicijų tipu. Svarbu, kad kiekviena pozicija būtų pakankamai reikšminga ir jos pokytis turėtų apčiuopiamą įtaką visam portfeliui. Jei pozicija sudaro tik 1 procentą portfelio, net jos vertei padvigubėjus bendras portfelio rezultatas padidėtų tik maždaug 1 procentu. Tokia pozicija gali reikalauti dėmesio, tačiau turėti labai mažai įtakos galutiniam rezultatui.
Praktikoje, vertinant realius investuotojų portfelius, dažnai matyti, kad mažesniam portfeliui kelių aiškiai parinktų pozicijų pakanka, tačiau tai nėra griežta taisyklė.
Jei jūsų portfelio vertė siekia iki 10 000 eurų, dažnai gali pakakti 3–5 pozicijų. Viena ar dvi iš jų gali sudaryti pagrindinę, plačiai diversifikuotą portfelio dalį, o likusios atlikti papildomas funkcijas. Tokios sumos pernelyg smulkiai išskaidyti dažnai nėra prasminga, nes tuomet susidaro daug mažų pozicijų, kurių individuali įtaka rezultatui menka, o sandorių išlaidos gali tapti santykinai reikšmingos. Tas pats principas galioja ir fondams. Vienas plačiai diversifikuotas pasaulio akcijų ETF jau gali apimti daugybę skirtingų bendrovių, todėl nebūtina tos pačios diversifikacijos kurti iš daugybės atskirų fondų.
Kai portfelio vertė siekia maždaug nuo 10 000 iki 50 000 eurų, galima pereiti prie aiškesnės struktūros, pavyzdžiui, „core-satellite“ principo. Pagrindinė portfelio dalis lieka sutelkta keliose plačiai diversifikuotose pozicijose, o mažesnė dalis skiriama konkretesnėms investavimo idėjoms, pavyzdžiui, tam tikram sektoriui, regionui, temai ar atskirai įmonei. Tokiu atveju bendras pozicijų skaičius gali natūraliai išaugti iki maždaug 5–10.
Didesniam portfeliui arba portfeliui, kuriame didesnę dalį sudaro individualios akcijos, gali būti tinkama ir 10–15 pozicijų. Klausimas, kiek akcijų turėti portfelyje, sprendžiamas pagal tą patį principą. Kiekviena pozicija turėtų būti pakankamai reikšminga ir turėti aiškią priežastį, kodėl ji įtraukta į portfelį. Jei neturite laiko reguliariai analizuoti atskirų bendrovių, plačiai diversifikuotas fondas gali būti paprastesnis būdas pasiekti platesnį išskaidymą.
Portfelio dydis, pozicijų skaičius, struktūra (skaičiai orientaciniai):
| Portfelio dydis | Orientacinis pozicijų skaičius | Tinkama struktūra |
|---|---|---|
| iki 10 000 € | 3–5 | 1–2 pagrindinės (core) pozicijos + kelios papildomos |
| 10 000–50 000 € | 5–10 | Core-satellite (branduolys + palydovai) |
| virš 50 000 € | 8–15 | Core-satellite arba barbell, aiškiai atskirtos dalys |
Šie skaičiai yra tik gairės, o ne griežtos taisyklės. Jei jūsų portfelis netelpa į lentelę, tai nėra didelė problema, tačiau verta pasitikrinti, ar kiekviena pozicija vis dar yra reikalinga.
Core-satellite principas: kaip suskirstyti pagrindinę ir papildomą portfelio dalį
Branduolio ir palydovų strategija (angl. core-satellite) yra paprastas būdas suteikti portfeliui aiškią struktūrą ir kartu išlaikyti galimybę priimti savarankiškus investavimo sprendimus. Pagal šį modelį portfelis padalijamas į dvi dalis, kurių kiekviena turi savo paskirtį ir valdymo principus.
Branduolys (angl. core) sudaro didžiąją portfelio dalį, pavyzdžiui, apie 60–80 procentų. Jį paprastai sudaro plačiai diversifikuoti fondai ar ETF, atitinkantys pagrindinį jūsų investavimo tikslą, pavyzdžiui, ilgalaikį kapitalo augimą ar reguliarų pinigų srautą. Branduolys nėra skirtas dažniems eksperimentams. Šias pozicijas paprastai įsigyjate ilgam laikui, reguliariai papildote ir keičiate tik tada, kai reikšmingai pasikeičia jūsų tikslai, gyvenimo situacija ar investavimo laikotarpis.
Palydovai (angl. satellites) sudaro mažesnę portfelio dalį, pavyzdžiui, apie 20–40 procentų. Tai kelios aiškiai pasirinktos pozicijos, kuriomis galite išreikšti konkretesnę investavimo nuomonę, pavyzdžiui, didesnį tikėjimą tam tikru sektoriumi, regionu, žaliavomis ar atskira įmone. Ši portfelio dalis gali būti peržiūrima dažniau ir valdoma aktyviau.
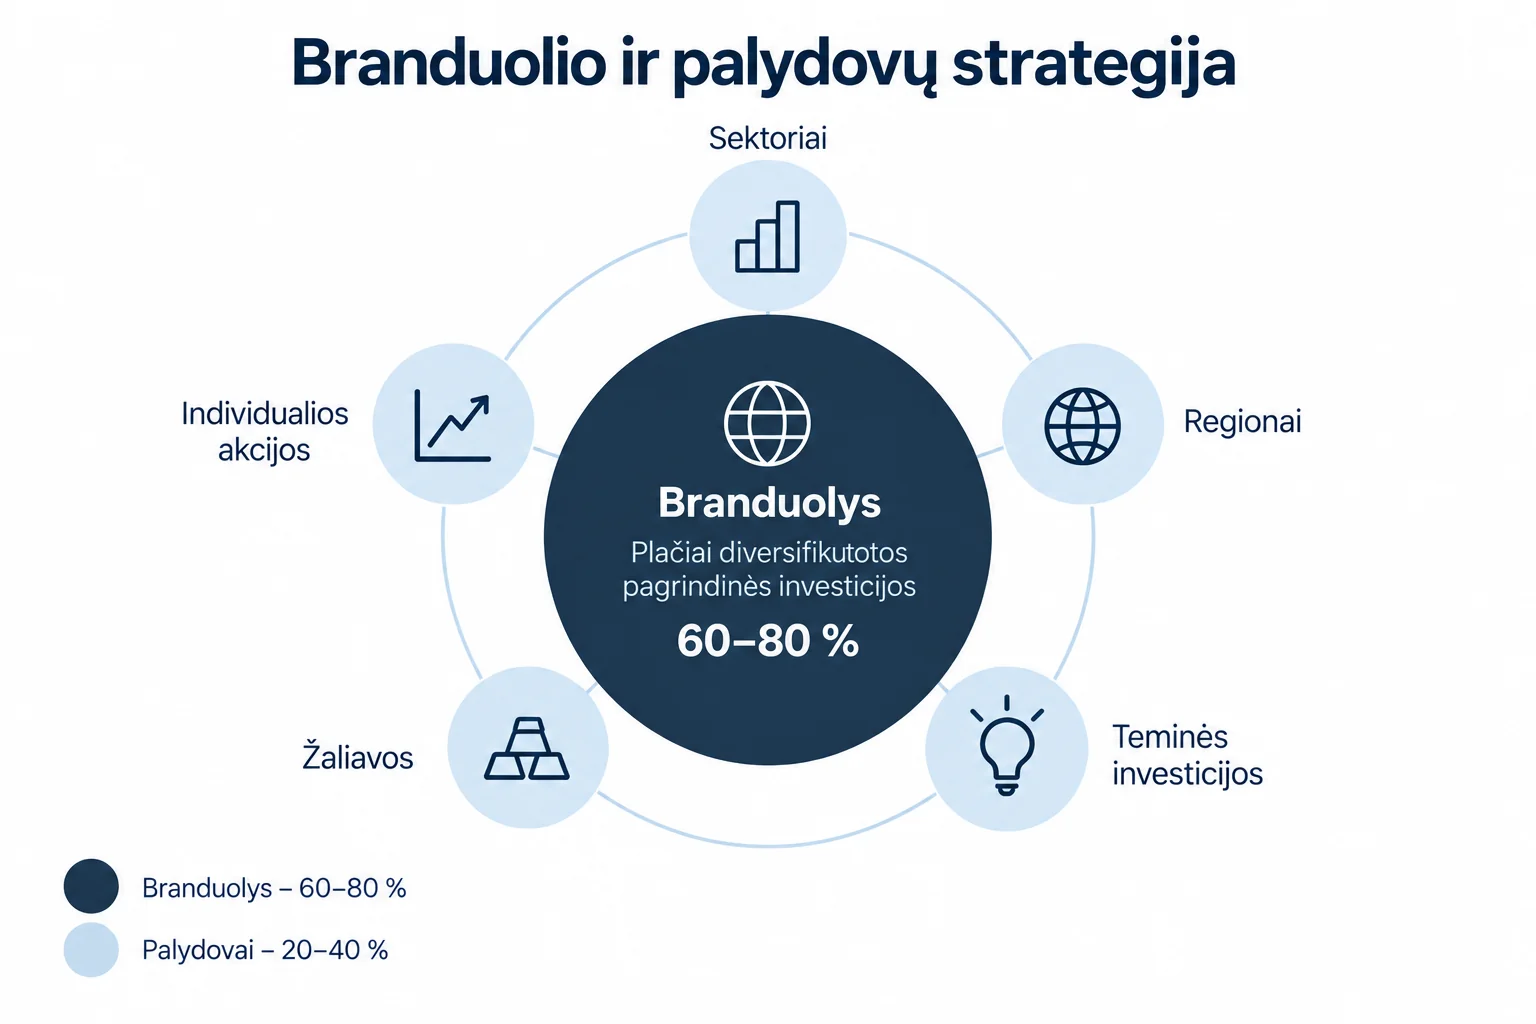
Kodėl branduolio ir palydovų principas dažnai yra naudingesnis už atsitiktinį pozicijų rinkinį? Pirmiausia todėl, kad jis padeda iš anksto nustatyti, kiek rizikos norite skirti aktyvesniems sprendimams. Jei nusprendžiate, kad palydovai sudarys ne daugiau kaip 30 procentų portfelio, viena nauja ir tuo metu patraukliai atrodanti idėja negalės netikėtai užimti pusės viso portfelio. Toks limitas nustatomas iš anksto ir padeda išlaikyti discipliną tuo metu, kai sprendimus gali stipriai veikti emocijos.
Praktiškai tai reiškia ir dar vieną svarbų dalyką. Palydovų neturėtų būti per daug. Dažnai pakanka trijų ar keturių gerai apgalvotų pozicijų. Jei jų atsiranda dešimt ar daugiau, portfelis vėl gali tapti sunkiai suprantamas ir sudėtingas prižiūrėti.
Jei aktyvi portfelio dalis jums nėra įdomi, visiškai normalu apsiriboti keliais plačiai diversifikuotais ETF ir turėti tik branduolį. Tai nebūtinai yra kompromisas. Daugeliui investuotojų paprastesnę struktūrą lengviau suprasti, prižiūrėti ir išlaikyti ilgą laiką be nuolatinio įsikišimo.
Branduolio ir palydovų struktūra:
| Dalis | Dalis portfelio, pavyzdžiui | Tikslas | Kaip valdoma |
|---|---|---|---|
| Core (branduolys) | 60–80 % | Stabilus pagrindas, ilgalaikis augimas ar pajamos | Retai keičiama, laikoma ilgai |
| Satellite (palydovai) | 20–40 % | Konkreti nuomonė, sektorius ar galimybė | Aktyviau peržiūrima ir valdoma |
Kada verta naudoti barbell (štangos) strategiją?
Štangos strategija (angl. barbell strategy) investavime yra dar vienas būdas struktūruoti portfelį. Skirtingai nei branduolio ir palydovų modelis, ši strategija sąmoningai vengia vidutinės rizikos segmento.
Štangos strategija reiškia, kad portfelis paskirstomas tarp dviejų priešingų polių. Vienoje pusėje laikomi mažesnės rizikos aktyvai, pavyzdžiui, pinigų rinkos fondai, trumpalaikės aukštos kokybės obligacijos ar indėliai. Kitoje pusėje laikomos didesnės rizikos ir didesnio potencialo investicijos. Vidutinės rizikos aktyvai, esantys tarp šių dviejų kraštutinumų, portfelyje sąmoningai sudaro labai mažą dalį arba apskritai nenaudojami. Praktinis tokios struktūros pavyzdys galėtų būti apie 85–90 % portfelio skirti mažesnės rizikos aktyvams, o likusius 10–15 % – spekuliacinėms investicijoms. Konkrečios proporcijos priklauso nuo investuotojo tikslų ir rizikos tolerancijos.
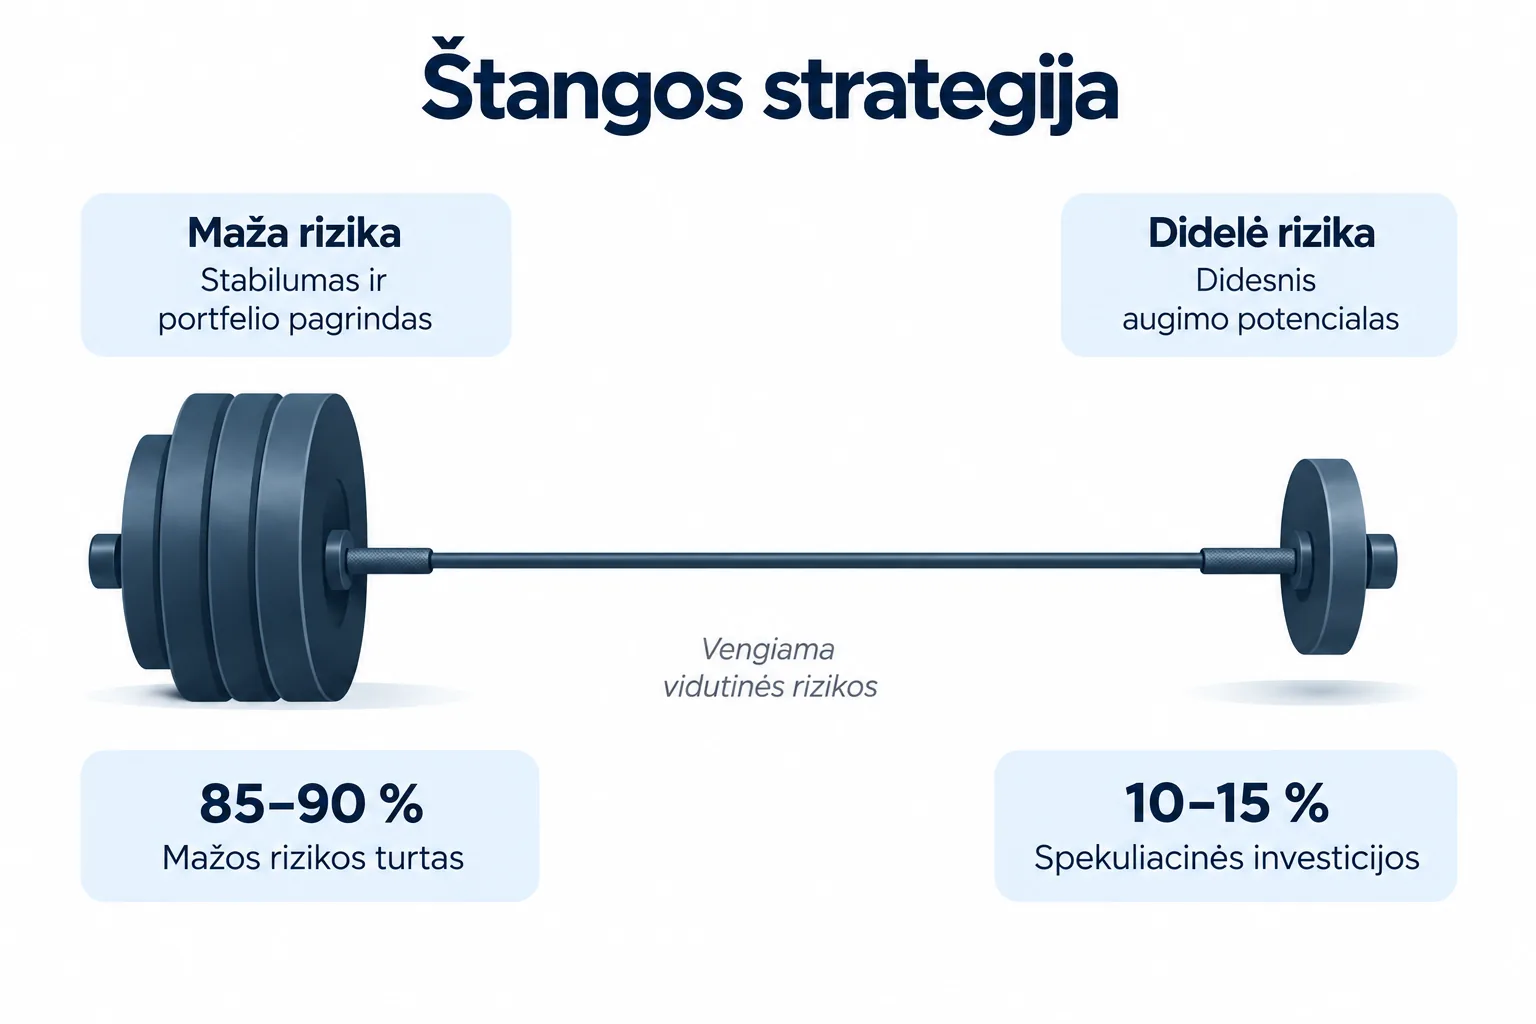
Vienas iš tokios struktūros privalumų yra lankstumas rinkos kritimų metu. Saugesnė portfelio dalis atlieka dvi funkcijas. Ji padeda sumažinti bendrus portfelio svyravimus ir kartu suteikia likvidumo, kurį galima panaudoti atsiradus patrauklioms investavimo galimybėms. Kai rinka krenta, dalį saugių lėšų galima nukreipti į rizikingesnes pozicijas, neparduodant kitų investicijų nepalankiu metu.
Štangos strategija tinka ne visiems. Ji reikalauja disciplinos, nes saugi portfelio dalis turi išlikti saugi net ir tada, kai atrodo, kad šie pinigai neuždirba pakankamai. Mainais gaunate aiškesnį rizikos paskirstymą ir geriau matote, kuri portfelio dalis gali stipriai svyruoti, o kuri skirta stabilumui.
Tai yra alternatyvus portfelio struktūros principas, kurį galima rinktis vietoje branduolio ir palydovų modelio arba derinti su kitomis taisyklėmis. Svarbiausia pasirinkti tokią struktūrą, kurios galėsite nuosekliai laikytis ilgą laiką.
Štangos strategijos struktūra:
| Polius | Kas jame laikoma | Funkcija |
|---|---|---|
| Saugus kraštas | Pinigų rinkos fondai, trumpalaikės aukštos kokybės obligacijos, indėliai | Stabilumas ir likvidumas |
| (Vidurys) | sąmoningai paliekamas tuščias | Vengiama vidutinės rizikos „pilkos zonos“ |
| Rizikingas kraštas | Augimo ar spekuliatyvūs aktyvai | Grąžos potencialas |
Kaip smulkios pozicijos „suvalgo“ jūsų pelną per komisinius
Investuojant mažomis sumomis atsiranda problema, kurios dažnai nematyti nei grąžos procentuose, nei bendroje portfelio apžvalgoje. Tai yra sandorių komisiniai.
Daugelis brokerių taiko fiksuotą arba minimalų komisinį mokestį. Dėl to investuojant 100 eurų ar 1 000 eurų, mokestis gali būti toks pats arba skirtis gerokai mažiau nei pati investuojama suma. Mažesnei investicijai toks komisinis sudaro gerokai didesnę procentinę dalį. Be to, išlaidos gali atsirasti tiek perkant, tiek parduodant.
Paimkime paprastą pavyzdį. Jei investuojate 100 eurų ir uždirbate 30 procentų grąžą, jūsų pelnas siekia 30 eurų. Jei už pirkimą ir pardavimą iš viso sumokate 4 eurus komisinių, sandorių išlaidos sudaro apie 13 procentų uždirbto pelno dar prieš mokesčius.
Jei investuotumėte 1 000 eurų ir uždirbtumėte tokią pačią 30 procentų grąžą, pelnas siektų 300 eurų. Tie patys 4 eurai komisinių šiuo atveju sudarytų tik apie 1,3 procento pelno. Rinkos rezultatas abiem atvejais vienodas, tačiau komisinių poveikis galutinei grąžai labai skiriasi.
Štai iliustracinis palyginimas, kuriame darome prielaidą, kad bendri pirkimo ir pardavimo komisiniai siekia 4 eurus:
| Pozicijos dydis | Pelnas (+30 %) | Komisiniai | Komisiniai nuo pelno |
|---|---|---|---|
| 100 € | 30 € | 4 € | ~13 % |
| 500 € | 150 € | 4 € | ~2,7 % |
| 1 000 € | 300 € | 4 € | ~1,3 % |
Komisinio dydis priklauso nuo brokerio, pasirinkto instrumento ir rinkos, todėl prieš investuojant verta pasitikrinti konkrečias savo sąlygas. Kai brokeris taiko fiksuotą arba minimalų komisinį, kuo mažesnė pozicija, tuo didesnę jos dalį gali sudaryti sandorio kaštai.
Praktinė išvada paprasta. Mažesniam portfeliui dažnai geriau turėti kelias didesnes pozicijas, o ne daug smulkių. Prieš atidarant naują poziciją verta įvertinti, ar investuojama suma yra pakankama, kad komisiniai ir kiti sandorio kaštai turėtų tik nedidelę įtaką galutiniam rezultatui.
Prieš pirkdami užsibrėžkite portfelio tikslą
Žmonės dažnai per anksti pradeda svarstyti, kiek pozicijų turėti portfelyje. Pirmiausia verta atsakyti į paprastesnį klausimą: ko iš tikrųjų siekiate?
Pagalvokite, kaip turėtų atrodyti jūsų rezultatas po 3, 5 ar 10 metų. Gal norite, kad kapitalas tiesiog augtų ir šių pinigų dar ilgai neprireiktų? O gal jums svarbus reguliarus pinigų srautas, kurį galėtumėte naudoti jau dabar? Taip pat gali būti, kad dalį lėšų norite skirti trumpalaikėms ar rizikingesnėms investicijoms, suprasdami, kad galite patirti didesnių nuostolių.
Atsakymai į šiuos klausimus padės nuspręsti, kas turėtų sudaryti jūsų portfelio pagrindą. Jei siekiate ilgalaikio augimo, pagrindą gali sudaryti plačiai diversifikuoti kaupiamieji ETF. Jei jums svarbus reguliarus pinigų srautas, didesnę reikšmę gali turėti dividendus mokantys fondai ar akcijos, o vertinant rezultatą svarbu stebėti ne tik kainos pokyčius, bet ir išmokų tvarumą. Plačiau apie šį variantą galite paskaityti gide apie pasyvių pajamų srautą.
Viena dažniausių klaidų yra portfelis, kuriame vienu metu bandoma siekti kelių skirtingų tikslų, pavyzdžiui, kapitalo augimo, pasyvių pajamų ir spekuliacinės grąžos, tačiau nėra aišku, kuris iš jų yra pagrindinis ir kokia portfelio dalis jam skiriama. Tokiu atveju portfelis gali tapti padrikas, o atskiros pozicijos pradėti konkuruoti tarpusavyje dėl kapitalo, užuot papildžiusios aiškią bendrą strategiją.
Todėl prieš sprendžiant techninius portfelio sudarymo klausimus pirmiausia verta aiškiai įvardyti pagrindinį tikslą. Antrinių tikslų gali būti, tačiau jie turėtų papildyti pagrindinę strategiją, o ne su ja konkuruoti.
Kaip atskirti augimo ir pasyvių pajamų dalis, kad portfelis neprarastų aiškumo
Jei norite derinti kapitalo augimą ir reguliarų pinigų srautą, nebūtina rinktis tik vieno tikslo. Vis dėlto verta šias portfelio dalis aiškiai atskirti. Tai galima padaryti mintyse, atskiroje lentelėje arba net skirtingose investicinėse sąskaitose.
Priežastis paprasta. Kiekviena portfelio dalis turi skirtingus sėkmės kriterijus. Augimo dalį vertinate pagal bendrą vertės pokytį per ilgesnį laikotarpį, o pajamų dalį pagal išmokų dydį, jų stabilumą ir augimą. Aiškiai atskyrus šias dalis lengviau suprasti, ar kiekviena jų atlieka savo paskirtį.
Atskyrimas padeda ir priimant sprendimus. Jei žinote, kad pajamų dalis sudaro, pavyzdžiui, trečdalį viso portfelio, galite aiškiai matyti, ar artėjant prie savo tikslo norite ją didinti, ar mažinti. Kai visos pozicijos laikomos viename bendrame sąraše be aiškios struktūros, sprendimus dažniau ima lemti nuojauta, o ne iš anksto nustatytas planas.
Kaip toks požiūris veikia praktiškai ir kokių niuansų gali atsirasti laikui bėgant, gerai parodo mano pasyvių pajamų portfelio istorija.
Kaip svertiniai ar laiko riboti aktyvai tilptų palydovinėje dalyje
Kai kurie investuotojai palydovinei portfelio daliai pasirenka agresyvesnius instrumentus, pavyzdžiui, svertinius ETF (angl. leveraged ETFs) arba riboto galiojimo produktus, tokius kaip opcionai. Daugiau apie tokių fondų naudojimą galite paskaityti straipsnyje apie augimo ETF ir jų strategijas. Jei pats terminas jums dar naujas, papildomai verta pasitikrinti ir sąvoką svertas (angl. leverage).
Tokius instrumentus verta laikyti aiškiai apribotoje palydovinėje portfelio dalyje ir iš anksto nuspręsti, kokią maksimalią portfelio dalį jie gali sudaryti. Tokie instrumentai paprastai nėra tinkami portfelio branduoliui, nes jų rizikos profilis ir ilgalaikė elgsena skiriasi nuo paprasto indekso laikymo. Opcionai papildomai turi galiojimo terminą, todėl jie taip pat netinka principui „nusipirkau ir pamiršau“.
Praktinė taisyklė paprasta: dar prieš perkant verta nuspręsti, kokią maksimalią portfelio dalį gali sudaryti tokie instrumentai, ir šios ribos laikytis.
Kontrolinis sąrašas prieš sudarant ar peržiūrint portfelį
- Ar galite trumpai paaiškinti kiekvienos savo portfelio pozicijos paskirtį? Jei ne, verta apsvarstyti, ar ši pozicija iš tiesų reikalinga.
- Ar jūsų portfelio dydis atitinka turimų pozicijų skaičių? Jei portfelis nedidelis, o pozicijų daug ir jos smulkios, verta peržiūrėti jo struktūrą.
- Ar aiškiai žinote, kuri portfelio dalis sudaro pagrindą, o kuri yra papildoma ar rizikingesnė? Ar galite šias dalis įvardyti procentais?
- Ar jūsų kapitalo augimo ir pasyvių pajamų tikslai aiškiai atskirti? Jei ne, gali būti sunku suprasti, ar portfelis iš tiesų veikia taip, kaip planuota.
- Ar prieš atidarydami naują poziciją įvertinate, ar jos dydis pateisina sandorio kaštus? Kuo mažesnė pozicija, tuo didesnę jos dalį gali sudaryti komisiniai ir kitos išlaidos.
- Ar reguliariai peržiūrėdami portfelį įvertinate, ar jo struktūra vis dar atitinka jūsų tikslus? Peržiūra nebūtinai turi baigtis pirkimu ar pardavimu, tačiau turėtų padėti įvertinti, ar ką nors reikia keisti.
Apibendrinimas
Nėra vieno teisingo portfelio pozicijų skaičiaus, kurį būtų galima tiesiog pritaikyti visiems. Tinkamas skaičius priklauso nuo investuojamos sumos, jūsų tikslų ir pasirinktos strategijos. Mažesniam portfeliui kelios gerai apgalvotos pozicijos dažnai bus naudingesnės nei dvidešimt smulkių, kurios atskirai turi mažai įtakos rezultatui, tačiau kartu didina sandorių išlaidas ir reikalauja daugiau dėmesio.
Branduolio ir palydovų strategija (angl. core-satellite) padeda portfelį suskirstyti aiškiai ir paprastai. Didžioji dalis sudaro stabilų branduolį, kurį keičiate retai, o mažesnė portfelio dalis skiriama lankstesniems ar aktyvesniems sprendimams. Tokia struktūra padeda išlaikyti discipliną ir aiškiau suprasti, kokią funkciją atlieka kiekviena investicija.
Alternatyva gali būti štangos strategija (angl. barbell strategy), kai portfelis sąmoningai padalijamas tarp mažesnės ir didesnės rizikos aktyvų. Nepriklausomai nuo pasirinkto modelio, svarbiausia, kad kiekviena pozicija turėtų aiškią paskirtį, o visas portfelis atitiktų jūsų pagrindinį investavimo tikslą.
Taip pat verta reguliariai peržiūrėti portfelį ir, jei reikia, jį perbalansuoti, kad pasirinkta struktūra bei pozicijų svoriai ir toliau atitiktų jūsų tikslus.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK):
1. Kiek pozicijų turėtų būti mažame pradedančiojo portfelyje?
Portfeliui, kurio vertė siekia iki 10 000 eurų, dažnai gali pakakti 3–5 pozicijų. Viena ar dvi iš jų gali sudaryti pagrindinę, plačiai diversifikuotą portfelio dalį, o likusios atlikti papildomas funkcijas. Didesnis smulkių pozicijų skaičius šiame etape dažnai suteikia mažai papildomos naudos, tačiau gali padidinti sandorių išlaidas ir apsunkinti portfelio priežiūrą.
2. Kas yra branduolio ir palydovų strategija (angl. core-satellite)?
Tai portfelio sudarymo principas, pagal kurį didžioji dalis lėšų laikoma plačiai diversifikuotose pagrindinėse pozicijose, o mažesnė dalis skiriama aktyvesniems ar konkretesniems investavimo sprendimams. Palydovinės pozicijos gali būti skirtos tam tikram sektoriui, regionui, temai ar atskirai bendrovei. Svarbu iš anksto nustatyti, kokią maksimalią portfelio dalį jos gali sudaryti.
3. Kodėl smulkios pozicijos gali būti neefektyvios?
Pirkimo ir pardavimo komisiniai dažnai būna fiksuoti arba turi minimalią sumą, todėl mažose pozicijose jie gali sudaryti didesnę investicijos dalį. Be to, daug smulkių pozicijų reikalauja daugiau priežiūros, nors jų individuali įtaka visam portfeliui dažnai būna nedidelė.
4. Kas yra štangos strategija (angl. barbell strategy)?
Tai portfelio struktūra, pagal kurią lėšos paskirstomos tarp dviejų priešingų polių. Vieną dalį sudaro mažesnės rizikos aktyvai, o kitą didesnės rizikos ir didesnio potencialo investicijos. Vidutinės rizikos segmentas sąmoningai sumažinamas arba jo visai atsisakoma.
5. Ar galima portfelyje derinti augimo ir pasyvių pajamų tikslus?
Taip, tačiau šiuos tikslus verta aiškiai atskirti. Tai galima padaryti portfelio struktūroje, atskiroje lentelėje arba skirtingose sąskaitose. Augimo dalį galima vertinti pagal bendrą vertės pokytį per ilgesnį laikotarpį, o pajamų dalį pagal išmokų dydį, stabilumą ir augimą. Aiškus atskyrimas padeda lengviau suprasti, ar kiekviena portfelio dalis atlieka savo paskirtį.