Informacija atnaujinta: 2026 13 rugsėjo
Kiek pinigų turėti sulaukus 40 metų, jei norite finansinės laisvės?

Straipsnį parašė žmogus
Socialiniuose tinkluose dažnai galima išgirsti įvairių rekomendacijų, kiek pinigų reikėtų turėti sulaukus 40 metų. Vienur minima konkreti suma, pavyzdžiui, 100 000 eurų, kitur siūloma orientuotis į maždaug tris savo metinių pajamų dydžius. Vis dėlto nė vienas iš šių skaičių nėra universalus, nes tinkamas tikslas priklauso nuo jūsų pajamų, išlaidų, gyvenimo etapo ir finansinių įsipareigojimų. Tačiau svarbiau už vieną konkretų skaičių gali būti tai, ar iki šio amžiaus esate atsikratę brangių skolų, turite sukaupę finansinį rezervą ir nuosekliai investuojate.
Šiame straipsnyje aptarsime, kaip įsivertinti, kokia suma galėtų būti tinkamas orientyras būtent jums, kokie penki tikslai padeda prie jo artėti ir ką galima daryti, jei šiuo metu nuo pasirinkto tikslo atsiliekate.
Svarbiausi akcentai:
- Klausimas, kiek pinigų reikėtų turėti sukaupus iki tam tikro amžiaus, neturi vieno universalaus atsakymo. Tikslas priklauso nuo jūsų pajamų, išlaidų ir finansinės situacijos.
- Vienas dažnai naudojamų orientyrų yra iki 40 metų būti sukaupus ir investavus sumą, lygią maždaug trims metinėms pajamoms.
- Prieš pradedant kaupti didesniems finansiniams tikslams, pirmiausia verta atsikratyti brangių vartojimo skolų ir sukaupti 3–6 mėnesių būtinųjų išlaidų finansinį rezervą.
- Viena dažniausių priežasčių, kodėl taupyti nepavyksta net ir didėjant pajamoms, yra gyvenimo būdo infliacija. Tuomet kartu su pajamomis auga ir išlaidos.
- Kuo anksčiau pradėsite investuoti reguliariai, tuo daugiau laiko turės veikti sudėtinių palūkanų, arba sudėtinio augimo, efektas. Dėl to ilgalaikiam tikslui gali pakakti mažesnių mėnesinių įmokų.
- Jei iki 40 metų jau būsite sukaupę reikšmingą sumą ir toliau ją investuosite iki pensijos, kapitalas gali gerokai išaugti. Rezultatas priklausys nuo grąžos, įmokų ir investavimo laikotarpio.
Kodėl „kiek pinigų iki 40“ priklauso nuo jūsų pajamų, o ne nuo fiksuoto skaičiaus
Taupymo gairės dažnai nurodo ne konkrečią sumą eurais, o kiek metinių pajamų dydžių verta būti sukaupus. Priežastis paprasta. Žmogus, uždirbantis 2 000 eurų per mėnesį, ir žmogus, uždirbantis 5 000 eurų, paprastai turi skirtingą gyvenimo lygį, išlaidas ir finansinius įsipareigojimus. Todėl norint išlaikyti panašų gyvenimo lygį pensijoje, daugiau uždirbančiam žmogui dažniausiai reikės ir didesnio sukaupto kapitalo. Dėl to atsakymas į klausimą, kiek reikėtų būti sukaupus iki 40 metų, priklauso nuo jūsų pajamų ir asmeninės situacijos.
Vienas žinomiausių tokios sistemos pavyzdžių yra investicijų valdymo bendrovės „Fidelity“ gairės. Jose nurodoma, kiek metinių pajamų dydžių rekomenduojama būti sukaupus skirtingais gyvenimo etapais. Vis dėlto svarbu suprasti, kad šios gairės buvo sukurtos JAV pensijų sistemos kontekste, todėl jų nereikėtų tiesiogiai perkelti į Lietuvos situaciją. Vertinant savo pasirengimą pensijai Lietuvoje, verta atsižvelgti ne tik į asmenines santaupas ir investicijas, bet ir į sukauptas lėšas pensijų fonduose.
Todėl tokį orientyrą reikėtų vertinti ne kaip griežtą taisyklę, o kaip būdą greitai pasitikrinti, ar judate tinkama kryptimi. Jis neatsižvelgia į jūsų šeimos sudėtį, turimą būstą, skolas, planuojamą pensijos amžių, būsimas išlaidas ar kitus asmeninius finansinius tikslus.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Taupymo gairės pagal amžių: kiek metinių pajamų verta būti sukaupus
| Amžius | Orientacinė sukaupta suma |
|---|---|
| 30 metų | apie 1 metinių pajamų dydį |
| 40 metų | apie 3 metinių pajamų dydžius |
| 50 metų | apie 6 metinių pajamų dydžius |
| 60 metų | apie 8 metinių pajamų dydžius |
| 67 metai | apie 10 metinių pajamų dydžių |
Pavyzdžiui, jei jūsų mėnesio pajamos siekia 1 500 eurų, per metus uždirbate 18 000 eurų. Vadovaujantis šiuo orientyru, iki 40 metų tikslinė suma būtų apie 54 000 eurų.
Jei norite apskaičiuoti tikslą pagal savo pajamas, taupymo įpročius ir planuojamą pensijos amžių, galite pasinaudoti pensijos skaičiuokle.
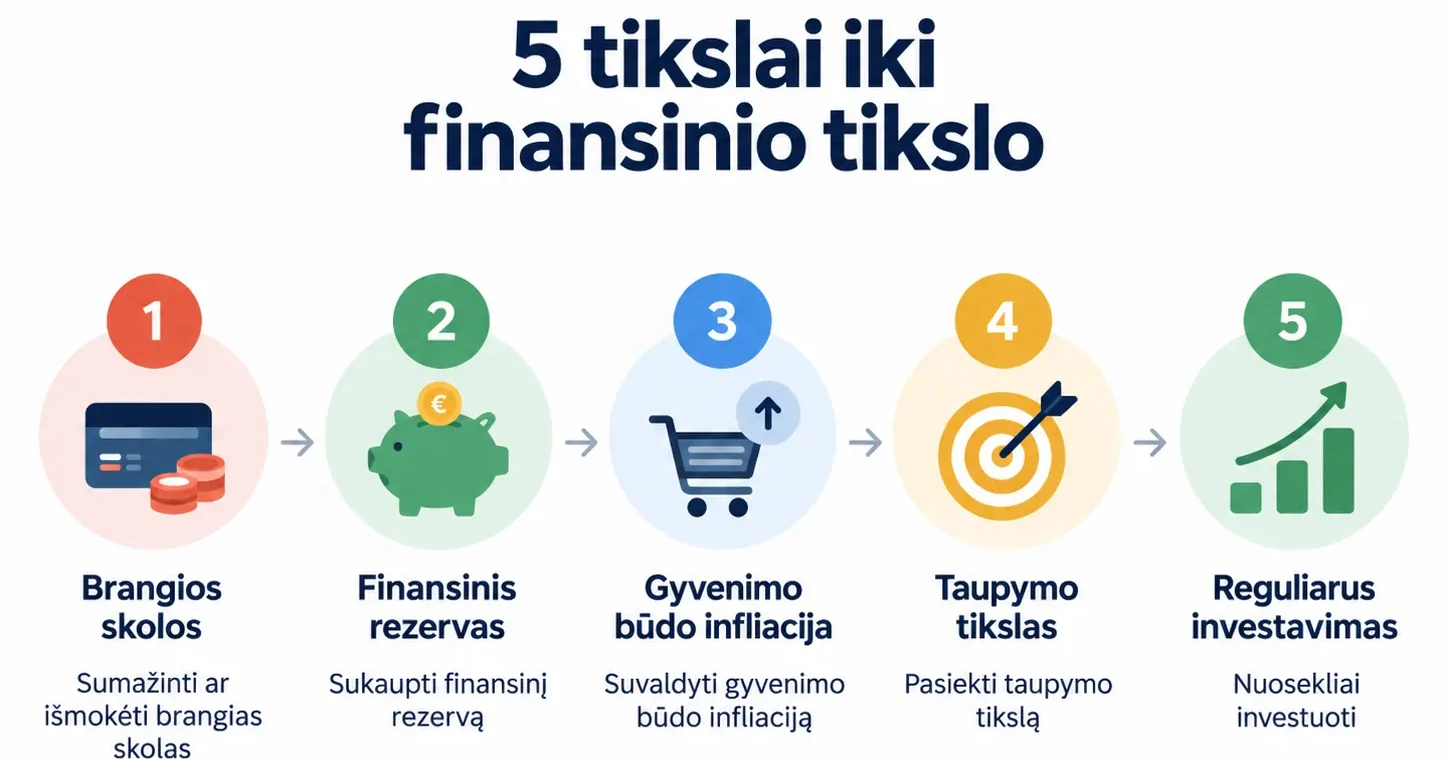
1 tikslas: atsikratykite brangių vartojimo skolų
Prieš keliant investavimo tikslus, pirmiausia verta įvertinti turimas skolas. Svarbu atskirti brangias vartojimo skolas nuo, pavyzdžiui, būsto paskolos. Kreditinių kortelių skolos, greitieji kreditai ar kitos brangios vartojimo paskolos dažniausiai turi aukštesnes palūkanas, todėl jų grąžinimas gali būti svarbesnis už papildomą investavimą. Būsto paskola paprastai vertinama kitaip, nes jos palūkanos dažnai būna mažesnės, o pati paskola susijusi su ilgalaikiu turtu.
Principas paprastas. Kol turite brangių skolų, dalis jūsų pajamų kiekvieną mėnesį skiriama palūkanoms, o ne jūsų turto augimui.
Vertinant, ar pirmiausia mažinti skolą, galima palyginti jos palūkanų normą su tikėtina ilgalaike investicijų grąža. Skolos grąžinimas suteikia iš esmės garantuotą naudą, lygią sutaupytoms palūkanoms, o investicijų grąža nėra garantuota. Todėl kuo didesnės skolos palūkanos, tuo stipresnis argumentas pirmiausia ją mažinti. Jei palūkanos yra žemos ir paskolos sąlygos palankios, tokią skolą galima vertinti atskirai ir nebūtinai skubėti ją grąžinti anksčiau termino.
Brangi ir pigesnė skola
| Brangi skola (aukštos palūkanos) | Paprastai pigesnė skola (žemos palūkanos) |
|---|---|
| Greitieji vartojimo kreditai | Hipoteka |
| Neapmokėtas kreditinės kortelės likutis | Studijų paskola |
| Ilgas automobilio lizingas prabangesniam modeliui | 0 % palūkanų išsimokėjimas be papildomų mokesčių |
Jei turite tokių skolų, pirmiausia susitelkite į jų grąžinimo strategiją. Pasidomėkite, kaip greičiau atsikratyti skolų naudojant avalanche arba snowball metodus, ir pasirinkite tą, kurio galėsite nuosekliai laikytis.
2 tikslas: sukaupkite atsargų fondą
Atsargų fondas padeda apsaugoti investicijas nuo priverstinio pardavimo netinkamu metu. Jei neturite finansinio rezervo ir, pavyzdžiui, sugenda automobilis ar keliems mėnesiams sumažėja pajamos, gali tekti panaudoti investuotus pinigus būtent tada, kai rinka yra nukritusi. Turint rezervą, tokia situacija tampa nemaloniu, bet valdomu finansiniu iššūkiu, o ne priežastimi ardyti ilgalaikį investavimo planą.
Dažniausiai rekomenduojama sukaupti 3–6 mėnesių būtinųjų išlaidų dydžio rezervą. Jei jūsų pajamos nepastovios, pavyzdžiui, dirbate savarankiškai, sezoniškai arba šeimoje esate vienintelis pajamas gaunantis žmogus, verta svarstyti ir didesnį, iki 12 mėnesių išlaidų siekiantį rezervą. Paprasčiausias būdas apskaičiuoti jo dydį yra suskaičiuoti būtinas mėnesio išlaidas ir padauginti jas iš pasirinkto mėnesių skaičiaus.
Kad rezervas augtų nuosekliai, verta įtraukti jo kaupimą į mėnesio biudžetą kaip reguliarią įmoką, o ne taupyti tik tai, kas lieka mėnesio pabaigoje. Daugiau praktinių patarimų rasite straipsnyje apie šeimos biudžetą.
3 tikslas: suvaldykite gyvenimo būdo infliaciją, kai kyla atlyginimas
Nuo 25 iki 40 metų daugelio žmonių pajamos gerokai padidėja, tačiau santaupų lygis dažnai beveik nesikeičia. Taip dažnai nutinka dėl gyvenimo būdo infliacijos, kai kartu su pajamomis didėja ir išlaidos. Atsiranda naujesnis automobilis, didesnis būstas, dažnesni apsilankymai restoranuose ar brangesni pirkiniai. Kiekvienas toks sprendimas atskirai gali atrodyti pagrįstas, tačiau ilgainiui didesnės pajamos nebūtinai virsta didesnėmis santaupomis.
Didesnė alga be aiškaus plano nebūtinai pagerina jūsų finansinę padėtį. Gyvenimo kokybė gali kilti, tačiau jei santaupų ir investicijų tempas nesikeičia, ilgalaikius finansinius tikslus pasiekti tampa sunkiau.
Papildomą spaudimą daro ir bendra infliacija. Prekės ir paslaugos laikui bėgant brangsta, todėl dalis atlyginimo augimo tiesiog kompensuoja didesnes kasdienes išlaidas. Gyvenimo būdo infliacija šį poveikį dar sustiprina.
Praktinė taisyklė paprasta: dar prieš padidėjant pajamoms nuspręskite, kokią jų prieaugio dalį skirsite geresnei gyvenimo kokybei, o kokią taupymui ar investavimui. Proporcija gali būti įvairi. Svarbiausia ją nusistatyti iš anksto, o ne tik tada, kai didesnis atlyginimas jau tapo nauju įprastu pajamų lygiu.
Prieš ir po algos kėlimo
| Scenarijus | Kas nutinka |
|---|---|
| Visą algos padidėjimą išleidžiate | Išlaidos išauga kartu su pajamomis, todėl investuojama suma lieka tokia pati, o tikslo pasiekimo data nepasikeičia. |
| Dalį algos padidėjimo investuojate | Išlaidos auga lėčiau, o investuojama suma didėja. Finansinį tikslą galite pasiekti greičiau. |
Jei norite turėti daugiau laisvų lėšų ne tik iš papildomų pajamų, verta pagalvoti ir apie kasdienių išlaidų mažinimą. Taip galėsite daugiau pinigų skirti investicijoms.
4 tikslas: nustatykite konkretų taupymo tikslą pagal savo pajamas
Dabar galime grįžti prie skaičių. Iki 30 metų dažnai rekomenduojama būti sukaupus maždaug vienų metinių pajamų dydžio sumą, iki 40 metų apie tris, o iki 50 metų apie šešias. Pritaikius šiuos orientyrus skirtingiems pajamų lygiams, tikslai iki 40 metų galėtų atrodyti maždaug taip:
- 1 000 eurų per mėnesį → 12 000 eurų per metus → orientacinis tikslas apie 36 000 eurų
- 1 500 eurų per mėnesį → 18 000 eurų per metus → orientacinis tikslas apie 54 000 eurų
- 2 500 eurų per mėnesį → 30 000 eurų per metus → orientacinis tikslas apie 90 000 eurų
Svarbu prisiminti, kad ši suma nebūtinai reiškia tik brokerio sąskaitos likutį. Vertinant ilgalaikiam kaupimui skirtą turtą, galima atsižvelgti į investicijų portfelį, ilgalaikes santaupas ir pensijai sukauptas lėšas. Todėl bent kartą per metus verta vienoje vietoje susirašyti visą ilgalaikiam kaupimui skirtą finansinį turtą.
Kaupiant ilgalaikį portfelį verta iš anksto pagalvoti ir apie mokesčius. Lietuvoje tam galima naudoti investicinės sąskaitos režimą, kuris tam tikrais atvejais leidžia atidėti investicinės grąžos apmokestinimą.
Apsiskaičiuokite savo tikslą per 3 žingsnius
- Apskaičiuokite savo metines pajamas padauginę mėnesio pajamas iš 12.
- Iki 40 metų orientacinis tikslas gali būti suma, lygi maždaug trims jūsų metinėms pajamoms.
- Palyginkite šį tikslą su tuo, ką jau esate sukaupę, įskaitant investicijas, ilgalaikes santaupas bei II ir III pakopos pensijų fonduose sukauptas lėšas.
Skirtumas tarp tikslinės sumos ir jau sukaupto turto parodo, kiek dar reikėtų sukaupti. Kuo ši suma didesnė, tuo svarbiau apgalvoti, kaip ją paskirstyti tarp skirtingų investavimo priemonių. Praktiniame pavyzdyje galite pamatyti, kur investuoti didesnę sukauptą sumą.
5 tikslas: investuokite periodiškai kuo anksčiau
Tikslas be aiškaus plano lieka tik noru. Daugeliui žmonių paprastas būdas yra kiekvieną mėnesį investuoti nustatytą sumą į plačiai diversifikuotą portfelį, pernelyg nesivaikant trumpalaikių rinkos svyravimų. Toks reguliarus investavimas padeda išvengti dviejų problemų: nereikia bandyti atspėti geriausio laiko investuoti ir kiekvieną mėnesį iš naujo spręsti, ką daryti.
Kodėl verta pradėti investuoti kuo anksčiau, gerai parodo sudėtinių palūkanų arba sudėtinio augimo efektas: uždirbta grąža gali generuoti papildomą grąžą, todėl ilgesnis investavimo laikotarpis gali reikšmingai paveikti galutinį rezultatą.
Štai konkretus pavyzdys. Naudodami investavimo skaičiuoklę palyginome du scenarijus, kai iki 65 metų kas mėnesį investuojama po 100 €, o vidutinė metinė grąža siekia 7 %.
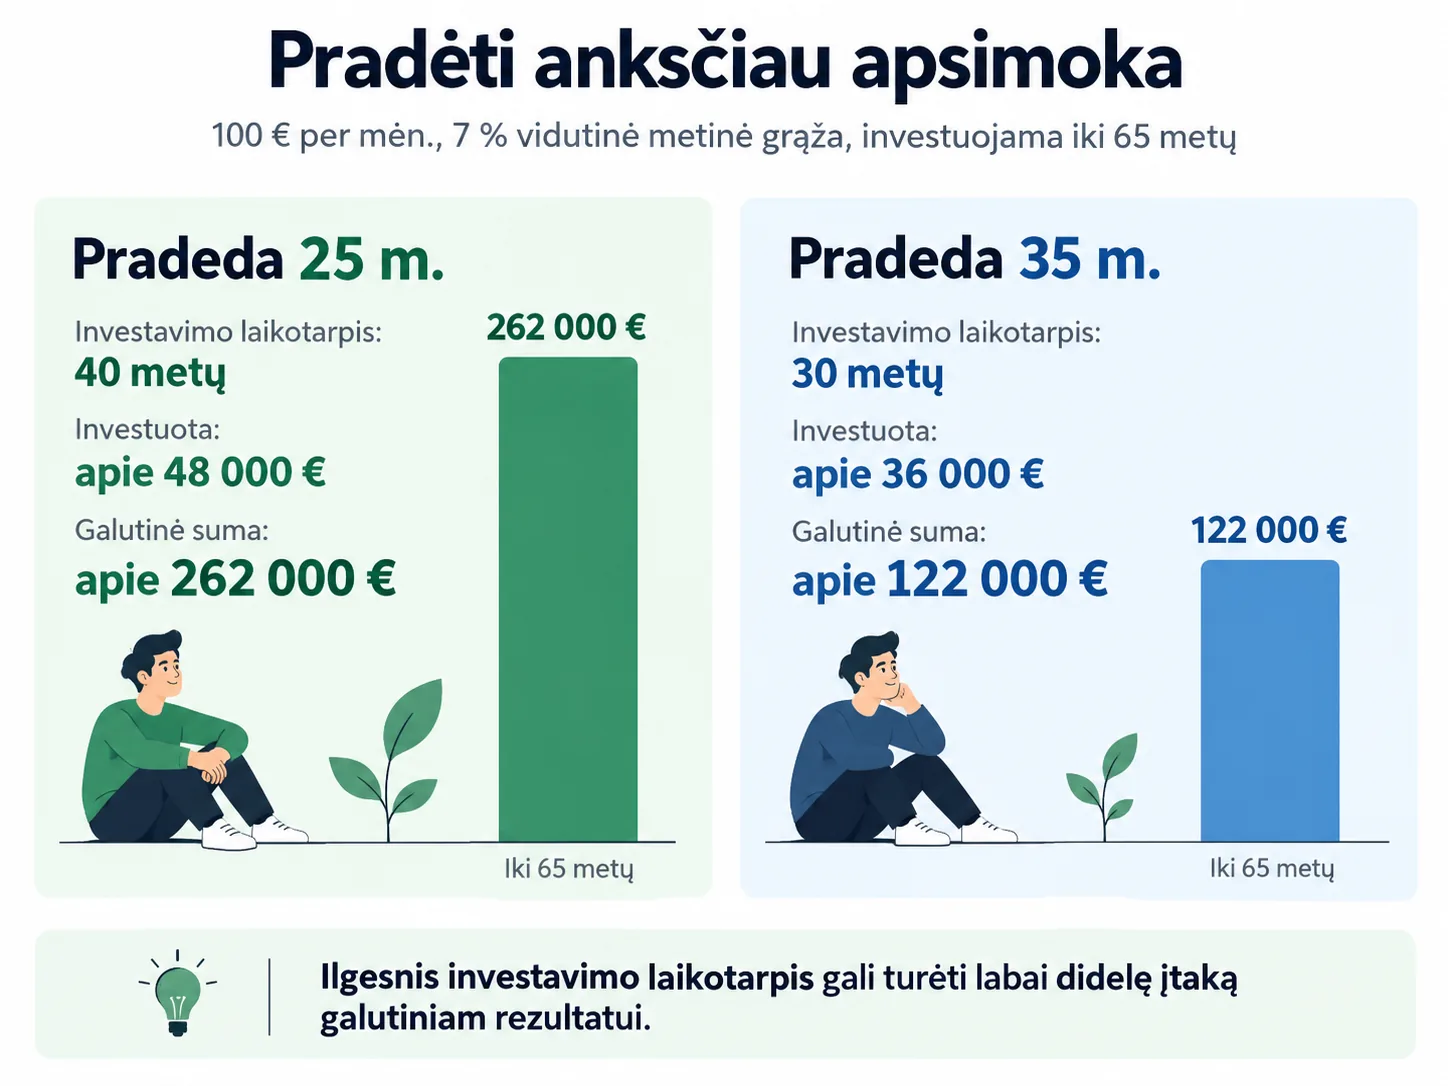
Investuotojas, kuris pradeda investuoti dešimčia metų anksčiau, per visą laikotarpį įneša tik 12 000 eurų daugiau, tačiau sukaupia daugiau nei dvigubai didesnę sumą. Šie skaičiai yra tik iliustraciniai, nes reali investicijų grąža kiekvienais metais skiriasi ir nėra garantuota. Vis dėlto pavyzdys parodo, kokią didelę reikšmę ilgalaikiam rezultatui gali turėti investavimo laikotarpis.
Todėl klausimas, kiek pinigų reikėtų investuoti kiekvieną mėnesį, neturi vieno universalaus atsakymo. Dažnai svarbiau pradėti kuo anksčiau ir investuoti reguliariai, net jei iš pradžių suma nėra didelė. Praktinį sprendimą, kaip išsirinkti diversifikuotą ETF fondą reguliariam investavimui, verta priimti apgalvotai ir vėliau jo nekeisti vien dėl trumpalaikių rinkos svyravimų.
Ką daryti, jei sulaukus 40 esate toli nuo tikslo
Pirmiausia svarbu suprasti, kad atsilikimas nuo orientacinės gairės nereiškia, jog jau per vėlu. Tokios gairės neatsižvelgia į jūsų studijas, vaikų auginimą, būsto įsigijimą, karjeros pertraukas ar kitus gyvenimo etapus. Svarbiausia tai, ką galite pakeisti nuo šiandien: savo taupymo ir investavimo tempą.
Jei jums 40 metų, iki įprasto pensinio amžiaus dar gali būti likę maždaug 25 metai. Tai ilgas laikotarpis, per kurį sudėtinių palūkanų, arba sudėtinio augimo, efektas gali turėti reikšmingą įtaką galutiniam rezultatui. Todėl net ir pradėjus daugiau investuoti sulaukus 40 metų, ilgalaikis rezultatas gali būti geresnis, nei iš pradžių atrodo.
Taip pat verta įvertinti visą savo finansinę situaciją, o ne tik vienos investicinės sąskaitos likutį. Lietuvoje prie asmeninio kaupimo gali prisidėti II ir III pakopos pensijų fonduose sukauptos lėšos, todėl bendras pasirengimas pensijai gali būti geresnis, nei atrodo vertinant tik savarankiškai sukauptas investicijas.
Galimybės mažinti išlaidas turi ribas, o pajamų didinimo galimybės dažnai yra platesnės. Kai pagrindinės išlaidos jau optimizuotos, finansinę padėtį galima gerinti didinant pajamas, pavyzdžiui, keliant kvalifikaciją, siekiant geriau apmokamų pareigų ar imantis papildomos veiklos. Daugiau idėjų rasite straipsnyje apie tai, kaip padidinti pajamas.
Galiausiai svarbiausia ne staigūs pokyčiai, o nuoseklumas. Reguliarus taupymas ir investavimas ilgą laiką dažniausiai yra svarbesni už bandymus greitai pasivyti pasirinktą tikslą. Plačiau apie tai galite paskaityti straipsnyje apie ilgalaikio investavimo principus ir finansinę laisvę.
Praktinis kontrolinis sąrašas
Atsakykite į šiuos penkis klausimus ir lengviau suprasite, kuriam finansiniam tikslui pirmiausia verta skirti dėmesio.
- Ar turite brangių vartojimo skolų, pavyzdžiui, kreditinės kortelės skolą, greitąjį kreditą ar brangų automobilio finansavimą?
- Ar jūsų atsargų fondas padengtų bent 3–6 mėnesių būtinąsias išlaidas?
- Ar bent dalį paskutinio pajamų padidėjimo skyrėte taupymui ar investavimui, o ne papildomoms išlaidoms?
- Ar žinote, kiek jūsų metinių pajamų dydžių sudaro jau sukauptos santaupos ir investicijos, įskaitant II ir III pakopos pensijų fonduose sukauptas lėšas?
- Ar investuojate reguliariai, o ne bandote atspėti geriausią laiką įeiti į rinką?
Jei bent į vieną iš šių klausimų atsakėte „ne“, verta pradėti būtent nuo tos vietos. Bendras principas paprastas: pirmiausia susitvarkykite brangias skolas, tuomet sukaupkite finansinį rezervą ir tik po to nuosekliai siekite ilgalaikių taupymo bei investavimo tikslų.
Apibendrinimas
Nėra vienos konkrečios sumos, kurią visi turėtų būti sukaupę iki 40 metų. Tikslas priklauso nuo jūsų pajamų, išlaidų, turimų įsipareigojimų ir gyvenimo situacijos. Dažnai kaip orientyras naudojama maždaug trijų metinių pajamų dydžio sukaupta ir investuota suma, tačiau kiekvienam žmogui tinkamas tikslas gali būti skirtingas.
Svarbiau už vieną galutinę sumą yra nuosekliai įgyvendinti pagrindinius finansinius tikslus: atsikratyti brangių skolų, sukaupti atsargų fondą, kontroliuoti gyvenimo būdo infliaciją, išsikelti aiškų tikslą ir reguliariai investuoti.
Jei nežinote, kokią dalį pinigų verta laikyti lengvai pasiekiamą, o kokią investuoti ilgesniam laikotarpiui, pradėkite nuo straipsnio apie taupymo ir investavimo skirtumus. Tuomet bus lengviau nuspręsti, kokią vietą jūsų finansiniame plane turėtų užimti taupymas.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kiek pinigų reikėtų turėti sulaukus 40 metų?
Dažnai rekomenduojama iki 40 metų būti sukaupus ir investavus sumą, lygią maždaug trims savo metinėms pajamoms. Pavyzdžiui, jei per mėnesį uždirbate 1 500 eurų, orientacinis tikslas būtų apie 54 000 eurų. Vis dėlto tai tik bendras orientyras. Tikroji suma priklauso nuo jūsų pajamų, išlaidų, planuojamo pensinio amžiaus ir kitų asmeninių aplinkybių.
2. Ar trijų metinių pajamų taisyklė tinka Lietuvai?
Ši gairė sukurta JAV pensijų kaupimo sistemos kontekste, tačiau pats principas, pagal kurį sukaupta suma vertinama pagal metines pajamas, gali būti naudingas ir Lietuvoje. Vertinant savo situaciją svarbu atsižvelgti ne tik į savarankiškai sukauptas investicijas, bet ir į II bei III pakopos pensijų fonduose sukauptas lėšas.
3. Ką daryti, jei sulaukus 40 metų esu toli nuo šio tikslo?
Svarbiausia ne bandyti greitai pasivyti prisiimant daugiau rizikos, o palaipsniui didinti taupymo ir investavimo tempą. Iki pensinio amžiaus dar gali būti likę keli dešimtmečiai, todėl ilgesnis laikotarpis suteikia daugiau galimybių pasinaudoti sudėtinių palūkanų, arba sudėtinio augimo, efektu.
4. Kas svarbiau iki 40 metų: skolų grąžinimas ar investavimas?
Pirmiausia verta įvertinti brangias vartojimo skolas, pavyzdžiui, kreditinių kortelių likučius, greituosius kreditus ar kitas paskolas su aukštomis palūkanomis. Jų grąžinimas dažnai turėtų būti prioritetas prieš papildomą investavimą. Būsto paskolą su palankiomis palūkanomis verta vertinti atskirai, atsižvelgiant į jos sąlygas ir bendrą jūsų finansinę situaciją.
5. Kaip gyvenimo būdo infliacija trukdo siekti taupymo tikslų?
Didėjant pajamoms dažnai kartu didėja ir išlaidos, todėl santaupų bei investicijų suma gali beveik nepasikeisti net ir uždirbant daugiau. Vienas praktiškiausių būdų to išvengti yra iš anksto nuspręsti, kokią pajamų prieaugio dalį skirsite geresnei gyvenimo kokybei, o kokią taupymui ar investavimui.