Informacija atnaujinta: 2026 17 rugsėjo
Investavimas vaikams: didžiausias vaiko turtas yra laikas

Straipsnį parašė žmogus
Auginant vaikus natūraliai vis dažniau pamąstote apie jų finansinę ateitį. Norisi ir užtikrinti kokybiškas gyvenimo sąlygas, kol vaikai auga, ir sukurti pakankamą finansinį pagrindą, kuris leistų jiems lengviau pradėti savarankišką gyvenimą.
Pradėjus rūpintis vaiko finansine ateitimi, dažnai susimąstoma, kur „padėti“ valstybės jam skiriamas pinigines išmokas. Viską kaupti atskiroje banko sąskaitoje? Pirkti patikimas vyriausybines obligacijas? O gal aktyviau investuoti į akcijų biržą? Kuo daugiau apie tai galvojau pati, tuo geriau supratau – priimant kaupimo, investavimo sprendimus, svarbu kuo efektyviau išnaudoti laiką – vieną svarbiausių vaikų pranašumų prieš mus, suaugusius.
18 metų laikotarpis, kurį skiriame vaiko auginimui, investavimo prasme yra milžiniškas privalumas ir galimybė. Tinkamai išnaudojus šį laikotarpį ir per jį gaunamas vaiko pinigų išmokas, galima sukurti stabilų finansinį pagrindą savarankiškai vaiko gyvenimo pradžiai. Todėl man investavimas vaikams pirmiausia reiškia ne bandymą atrasti kuo pelningesnį akcijų fondą, o kuo ankstesnę pradžią, nuoseklų strategijos laikymąsi bei kuo mažesnį kišimąsi į investavimo procesą.
Šiame straipsnyje pasidalinsiu, kaip pati investuoju savo vaikams, kaip skiriu pinigus šiam tikslui, kokius sprendimus jau teko pakeisti ir kada planuoju sukauptą turtą perduoti vaikams. O jei investavimas jums yra absoliučiai naujas procesas, pirmiausia rekomenduoju peržvelgti mūsų investavimo pradžiamokslį.
Svarbiausi akcentai
- Didžiausias vaiko turtas yra laikas. Pradėjus anksti, investuojami pinigai augs ilgesnį laiką; per ilgus metus efektyviau panaudojamas sudėtinio augimo, dar vadinamo sudėtinių palūkanų efektu, poveikis.
- Paprastumas šiuo atveju yra privalumas. Mano tikslas nėra aktyvi prekyba vaiko portfelyje; renkuosi ilgalaikę, stabilią investavimo kryptį ir jos laikausi.
- Vaiko pinigai gali tapti reguliariu investiciniu įnašu. 2026 m. valstybės vaikams iki 18 m. skiriama išmoka siekia 129,50 € per mėnesį.
- Kiekvienam vaikui turiu atskirą sąskaitą. Taip aiškiai matau, kiek turto sukaupta kiekvienam vaikui.
- 18-asis vaiko gimtadienis man nėra automatinė turto perdavimo data. Daug svarbiau, ar vaikas yra pasirengęs atsakingai valdyti sukauptus pinigus.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Kodėl vaiko portfelis yra kitoks nei jūsų?
Investicinis vaiko portfelis nuo suaugusiojo pirmiausia skiriasi ilgesniu investavimo horizontu bei mažesniu poreikiu keisti strategiją ar panaudoti jau sukauptus pinigus. Jei iki vaiko pilnametystės liko 10-18 metų, jo portfelis gali ilgesnį laiką dirbti be pinigų išėmimo ir nuosekliai augti dėl reguliarių investicinių įmokų. Periodiškai investuojant, ilgas laikotarpis leidžia efektyviau išnaudoti ir sudėtinio augimo poveikį galutinei grąžai.
Mažesnis poreikis kištis į vaiko portfelį dažnai yra stipriai nuvertintas privalumas. Kai vaiko investicinė sąskaita skirta ilgalaikiam augimui, kaupimui ir yra beveik neliečiama, sumažėja rizika priimti emocinius sprendimus, bandyti nuspėti tinkamiausią pirkimo, pardavimo momentą ir suklysti prarandant dalį sukaupto kapitalo. Todėl dažniau pagrindinės vaikų investavimo rizikos siejamos ne su impulsyvaus pirkimo, pardavimo klaidomis ar investicinių fondų pasirinkimu, o su pernelyg vėlyva pradžia ir per dažnu strategijos keitimu.
Mano manymu, šioje vietoje atsiranda labai įdomus paradoksas. Investicijos vaikams gali būti valdomos daug paprasčiau, nei mūsų pačių asmeniniai portfeliai. Valdant asmenines investicijas, nuolat atsiranda visokiausių pagundų. Kai rinkos krenta, norisi kuo greičiau viską parduoti. Kai konkretus verslas ar sektorius auga greičiau, nei įprastai, norisi pirkti ir spėti įšokti į pelno traukinį. Tačiau užtenka perskaityti kelias skambias antraštes ir vėl pradedam abejoti tuo, ką pasirinkome visai neseniai.
Galimybė vaiko portfelį kaupti nesižvalgant į laikinus rinkos svyravimus yra svarbi ne tik psichologiniu, bet ir finansiniu atžvilgiu. Morningstar pateiktoje „Mind the Gap 2025“ analizėje, apimančioje 10 metų laikotarpį iki 2024 m. pabaigos, investicinių fondų metinė grąža siekė 8,2 %, tačiau investuotojai realiai gavo 7,0 %. Susidarė 1,2 proc. punkto skirtumas, susijęs su tuo, kada ir kokio dydžio pirkimus bei pardavimus atliko patys investuotojai. Mažiausiai svyruojančiuose fonduose minėtasis atotrūkis siekė 0,4 proc. punkto, o labiausiai svyruojančiuose, 2,1 proc. punkto.
Dar senesnis, bet labai iškalbingas Barber ir Odean tyrimas parodė panašią problemą. Aktyviausiai prekiavęs investuotojų ketvirtadalis uždirbo 11,4 % per metus, o mažiausiai prekiavęs, 18,5 %. (Barber ir Odean tyrimas „Trading is Hazardous to Your Wealth“).
Statistiniai rezultatai dar nereiškia, kad kiekvienas investicijų pardavimas yra blogas sprendimas arba kad turimo portfelio niekad negalima koreguoti. Šioje vietoje logiškiausia yra kita išvada – aktyvumas biržoje pats savaime nėra investavimo privalumas.
Investicinis vaiko portfelis šią problemą iš dalies išsprendžia natūraliai. Kai portfelio paskirtis – ilgalaikis augimas, kaupimas o investicinis laikotarpis – itin ilgas, atsiranda mažiau priežasčių blaškytis bandant „sugauti“ geriausius investicijų realizavimo momentus. Būtent todėl taupymas vaikams ir investavimas jų ateičiai mano galvoje nėra trumpalaikis projektas. Tai – ilgalaikio investavimo principas, kuriame ramybė ir stabilumas tampa kertine strategijos dalimi.
Kryptis ir strategija: vienas sprendimas ilgam laikui
Kai tėvai domisi, kaip investuoti vaikams, kad atžalos portfelis augtų nuosekliai, dažniausiai pirmas klausimas būna: ką pirkti? Kokį konkretų fondą ar kitą instrumentą reikėtų rinktis? Mano manymu, prieš ieškant konkretaus pasirinkimo, svarbu patiems sau atsakyti į klausimą: kokios strategijos sugebėsiu laikytis ateinančius 10 ar 18 metų?
Pagal aptartus vaiko portfelio privalumus, galimybes ir rizikas, darosi akivaizdu – tinkamiausia tokia strategija, kurios nereikėtų (ir nesinorėtų) keisti ilgus metus. Praktikoje tai dažnu atveju reiškia pasyvaus, pigaus ir plačiai diversifikuotą indeksą (pavyzdžiui, viso pasaulio akcijų sąrašą ar S&P 500) sekančio ETF pasirinkimą bei pastovų pozicijos papildymą ilgą laiką.
Vaiko portfelį pirmiausia matau būtent kaip sąskaitą, kurią ilgą laiką pildau reguliariomis įmokomis. Todėl man svarbu, kad pasirinktas fondas būtų ir pakankamai plačiai diversifikuotas, ir pakankamai paprastas įrankis, padedantis pasiekti kuo pastovesnę investicinę grąžą.
Renkantis ETF vaiko portfeliui, man itin svarbūs trys pagrindiniai kriterijai.
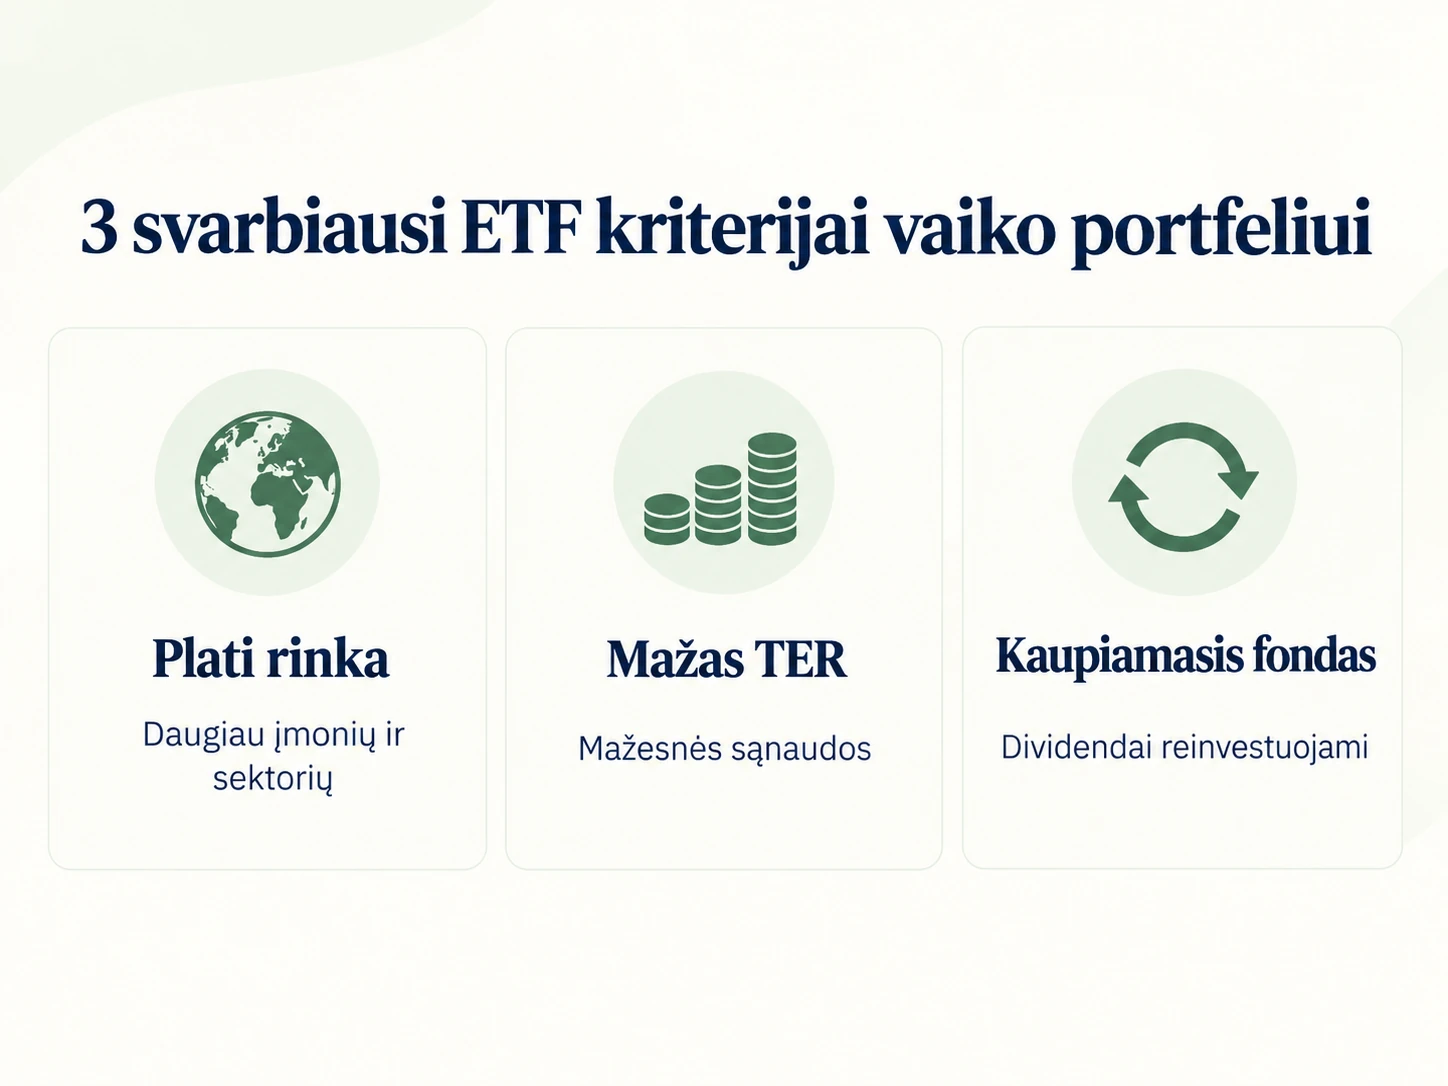
Plati rinka. Vietoje kelių žinomų akcinių įmonių ar vieno konkretaus sektoriaus ETF, ilgalaikiam vaiko portfelio investavimui man daug logiškiau atrodo fondas, apimantis didesnę pasaulinės rinkos dalį. Užsitikrinant investicinę diversifikaciją, vienos ar kelių pavienių akcijų nesėkmė turės gerokai mažesnę ilgalaikę įtaką visam portfeliui ir jo ilgalaikei grąžai.
Mažas TER. Fondo administravimo sąnaudos patiriamos nuolat, o TER parodo jų metinį dydį procentais nuo fondo turto vertės. Dėl šios priežasties, per ilgą laikotarpį net nedidelis TER skirtumas gali tapti finansiškai reikšmingu aspektu. Jei fondą planuoju laikyti daug metų, nenoriu bereikalingai didelės dalies jo grąžos atiduoti vien už administravimą.
Kaupiamasis fondas. Renkantis fondą vaiko portfeliui, stengiuosi pasirinkti kaupiamojo tipo ETF. Tokiu atveju dividendinės ETF išmokos automatiškai reinvestuojamos paties fondo viduje. Man tai reiškia papildomą patogumą, nes pagrindinis vaiko portfelio tikslas susijęs ne su pasyvių pajamų išmokomis, o su kuo ilgesniu kapitalo auginimu.
Jeigu aptarus pagrindinius ETF pasirinkimo kriterijus fondai dar atrodo kaip painus, sunkiai perprantamas instrumentas, plačiau apie investavimą į ETF fondus galite paskaityti išsamiame gide pradedantiesiems.
Mano klaida su QDVE
Nors šiandien gerai suprantu ilgalaikio ETF investavimo principus, savo vaikų portfeliams pradžioje pasirinkau neoptimalius sprendimus. Kai pradėjau rūpintis finansine savo vaikų ateitimi, mano ilgalaikė strategija nebuvo iki galo išgryninta. Dėl šios priežasties, vienas pirmųjų portfelio pasirinkimų buvo QDVE. Tai ETF, kuris seka amerikietiško S&P 500 indekso informacinių technologijų sektoriaus įmones. Pastaruoju metu fondą sudaro 73 bendrovės. Visos jos be išimties priskiriamos IT sektoriui.
Nuo mano investavimo pradžios, QDVE ETF kaina pakilo apie 38 %. Viskas atrodė puikiai. Tačiau šiandien į šią poziciją žiūriu kitaip. Fondo portfelis yra gerokai labiau koncentruotas viename sektoriuje, nei norėčiau ilgalaikėms vaikų investicijoms. Investuotojams tai reiškia papildomas rizikas, kurias galima lengvai išspręsti su plačiau diversifikuotais ETF pasirinkimais. Dėl šios priežasties pasirinkau, mano akimis, racionaliausią sprendimą. Pelningų QDVE pozicijų nepardaviau, tačiau fondo ir nebepildau. Naujas įmokas kreipiu į platesnę, viso pasaulio akcijų rinkos kryptį.
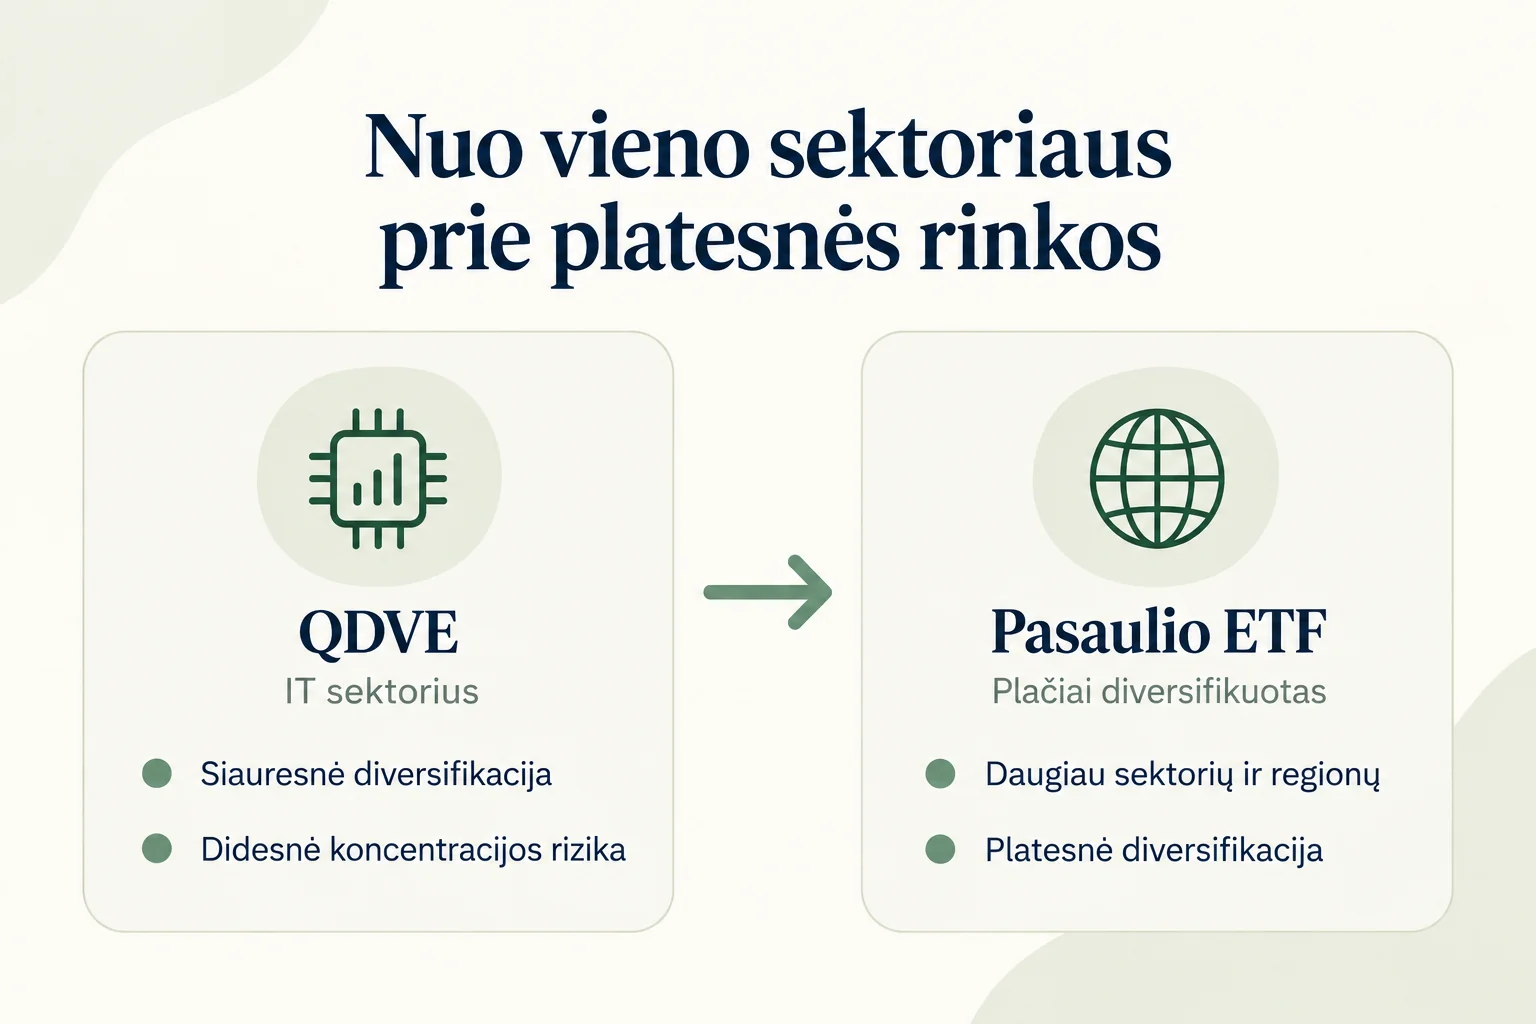
QDVE situacija man tapo svarbia praktine pamoka. Supratusi, kad, pagal ilgalaikę strategiją noriu rinktis kitus ETF, neprivalėjau sugriauti visko, ką dariau iki tol. Strategiją galima keisti ir be drastiško portfelio išpardavimo.
Rizikos pastaba: didesnė laukiama grąža reiškia ir didesnę riziką; istorinė ar hipotetinė grąža negarantuoja ateities rezultatų. Mano QDVE rezultatas yra asmeninės patirties pavyzdys, o ne raginimas šį fondą pirkti.
Konkretų fondą, kurį šiuo metu renkuosi vaikams, plačiau aptarsiu atskirame straipsnyje.
Iš kur imti pinigus: vaiko pinigai kaip įnašas
Susidomėjus investavimu vaiko ateičiai, dauguma tėvų susimąsto, kaip finansuoti šį ilgalaikį sprendimą. Paprasčiausiu šaltiniu investavimui į vaiko ateitį gali tapti valstybinė vaiko pinigų išmoka. Remiantis LR socialinės apsaugos ir darbo ministerijos duomenimis, 2026 m. universali valstybinė išmoka, priklausanti kiekvienam vaikui iki 18 metų, siekė 129,5 € per mėnesį.
Svarbu atkreipti dėmesį – vaiko pinigų išmoka kasmet auga kartu su bazinės socialinės išmokos dydžiu. Vertinant pokytį nuo 2020-ų metų (60,06 € per mėnesį), universalios vaiko išmokos dydis iki 2026 m. išaugo daugiau, nei dukart. Reguliariai augančias valstybines išmokas galima panaudoti praktiškai. Vietoje to, kad šie pinigai ištirptų kasdienėse išlaidose, jie gali būti reguliariai įdarbinami į investicinį vaiko portfelį.
Finansuojant vaiko investicinį portfelį išmokų pinigais, man patinka ir pati logika: išmokos, kurias gauname vaikui, nukeliauja jo ateičiai. Tuo tarpu esamas kasdienes išlaidas, pagal mūsų šeimos finansines galimybes, stengiamės padengti iš savo kasmėnesinių pajamų.
Žinoma, kiekvienos šeimos situacija ir galimybės yra skirtingos. Atsižvelgiant į individualius poreikius, nebūtina visų vaiko pinigų paskirti investiciniam portfeliui. Šiuo atveju svarbiausia turėti numatytą konkrečią sumą, kurią galite nukreipti ilgalaikiam investavimui ir kaupimui.
Be abejo, smalsu ir įvertinti, kaip teoriškai galėtų atrodyti ilgalaikis visos vaiko pinigų sumos investavimas. Tarkime, kiekvieną mėnesį nuo pat vaiko gimimo investavimui atsidedame dabartinės išmokos dydį – 129,5 €. Tokiu būdu per 18 metų vien pačių įmokų suma sudarytų 27 972 €.
Jei šiam skaičiavimo pavyzdžiui pritaikytume 8 % vidutinės metinės grąžos prielaidą, po 18 metų vaiko pinigų portfelio vertė hipotetiškai galėtų pasiekti apie 62 171 €. Jokių papildomų įnašų iš asmeninių lėšų. Vien reguliarios vaiko pinigų įmokos, solidi ilgalaikė vidutinė grąža, ir portfelis, paliktas dirbti 18 metų be jokio pinigų išgryninimo. Sulaukus pilnametystės, vaikui jau galima palikti ženklią pinigų sumą lengvesnei savarankiško gyvenimo pradžiai.
Tačiau dar įdomesnius rezultatus atneštų sprendimas po 18-o vaiko gimtadienio dar 7 metus palikti portfelį tolesniam darbui be jokių papildomų įmokų. Tokiu atveju jau turimas 62 171 € portfelis su 8 % vidutine grąža išaugtų iki 108 639 €.
| Laikotarpis | Įnešta suma | Hipotetinė portfelio vertė |
|---|---|---|
| 18 metų | 27 972 € | ~62 171 € |
| Dar 7 metai be papildomų įmokų | 27 972 € | ~108 639 € |
Hipotetinis ilgalaikio vaikų pinigų investavimo pavyzdys
Pavyzdyje aiškiai atsiskleidžia sudėtinio augimo, dažnai vadinamo sudėtinių palūkanų efektu, galia. Uždirbtas prieaugis lieka investuotas, todėl vėliau potenciali grąža skaičiuojama jau ne tik nuo mūsų įmokėtų pinigų, bet ir nuo ankstesnio portfelio prieaugio.
Vertinant pavyzdinį scenarijų, svarbu prisiminti, jog šis skaičiavimas nėra prognozė, o 8 % grąža nėra pažadas. Tai – hipotetinis pavyzdys, skirtas parodyti, kokią ilgalaikę naudą gali teikti ilgas nuoseklaus investavimo laikotarpis. Be abejo, užsiimant investavimu praktikoje, svarbu atsiminti ir faktą, jog didesnės grąžos prognozės dažnai reiškia ir didesnes rizikas, o istorinė ar hipotetinė grąža negarantuoja ateities rezultatų.
Vertinant ilgalaikių įmokų ir investicinės grąžos poveikį portfeliui, taip pat išryškėja skirtumas tarp taupymo ir investavimo. Vien tik laikyti pinigus sąskaitoje ir juos investuoti nėra tas pats. Investuodami prisiimame riziką, tačiau kartu suteikiame kapitalui galimybę augti. Savo investicinį scenarijų pagal individualius mėnesinės įmokos ar investavimo laikotarpio pasirinkimus galite pasiskaičiuoti investavimo skaičiuoklėje.
Vaiko pinigų investavimas man patinka ir dėl paprastumo, efektyvumo, ir dėl ateities perspektyvų. Tikėtina, jog ateityje valstybės mokama išmokų suma toliau didės, tad kartu palaipsniui bus galima didinti ir investicinio portfelio įmokas. Tačiau net jei teoriškai visus 18 metų investuotume dabartinius 129,5 € per mėnesį, net ir šios įmokos užtektų tvirto vaiko finansinio pagrindo sukūrimui.
Kiekvienam vaikui atskira sąskaita
Nutarus investuojant pasirūpinti finansine vaiko ateitimi, pravartu kiekvienam vaikui sukurti atskirą sąskaitą ir atskirą investicinį portfelį; skiriasi ir likęs laikas iki pilnametystės, ir vaikų ateities tikslai bei tikėtini poreikiai. Praktikoje šis iššūkis išsprendžiamas paprastai. Per asmeniniam investavimui pasirinktą vertybinių popierių brokerį įprastai galima atsidaryti papildomas sąskaitas kiekvieno vaiko portfeliui. Tokiu būdu įmokų ir grąžos apskaita išlieka aiški; galima tiksliai matyti, kokio dydžio portfelis sukauptas kiekvienam vaikui.
Kadangi pati auginu du vaikus, man itin svarbu jų investicijų nesuplakti į vieną portfelį. Skiriasi ne tik vaikų amžius; užaugus gali skirtis ir jų tikslai bei portfelio naudojimo poreikiai. Dėl šios priežasties savo brokerio paskyroje esu atidariusi dvi papildomas sąskaitas. Po vieną kiekvienam vaikui. Kol kas sąskaitos yra mano vardu. Toks atskyrimas pirmiausia praverčia dėl elementarios apskaitos: aiškiai matau, kurios pozicijos ir sumos priklauso vieno vaiko portfeliui, kurios – kito.
Pačioje investavimo pradžioje kiekvienam vaikui skyriau po 50 € per mėnesį investavimui į vertybinius popierius ir dar po papildomus 50 € į investicinį gyvybės draudimą, kuriame kartu veikia ir draudimo apsauga. Kartais sąskaitas papildome ir vaikų gautais dovanų pinigais, jei jie patys pritaria tokiam sprendimui.
Pradėjus rūpintis vaiko ateitimi, dažnai iškyla klausimas apie investavimą vaiko vardu ir tai, kam teisiškai priklauso sukauptas portfelis. Mano praktinis pasirinkimas šiuo metu yra investuoti per asmeninėje brokerio paskyroje vaikams atskirtas sąskaitas. Konkrečias nuosavybės, jos perdavimo ir mokesčių aplinkybes visada verta vertinti pagal savo situaciją.
Taip pat pravartu žinoti, jog nuo 2025 m. Lietuvoje galima įdarbinti pinigus pasinaudojant investicinės sąskaitos režimu. Paprastai tariant, ši sąskaita leidžia investicinių pajamų apmokestinimą atidėti iki to momento, kai iš investicinės sąskaitos išimamos lėšos viršija bendrą įneštų pinigų sumą. Vertinant skirtingas asmeninio ir ilgalaikio vaikų investavimo galimybes, aktualu pasidomėti, kaip tiksliai veikia investicinė sąskaita.
Renkantis, kur galėtų būti atidaroma investicinė sąskaita vaikui, svarbu įvertinti ir konkrečios platformos taikomas sąlygas. Skirtingose platformose gali skirtis sąskaitos atidarymo, turto valdymo ir vėlesnio jo perdavimo vaikui tvarka. Todėl prieš priimant sprendimą verta pasidomėti, kokias galimybes siūlo skirtingos investavimo platformos Lietuvoje.
Kada perduoti pinigus vaikui?
18 metų riba nebūtinai yra tinkamas momentas vaikui perduoti sukauptą investicinį turtą. Svarbiau yra prieš perdavimą įvertinti realų pasirengimą. Naudinga įvertinti, ar vaikas turi konkretų pinigų panaudojimo arba investavimo tikslą. Jei vaikas norėtų investavimą tęsti savarankiškai, svarbu įvertinti, ar jis jau turi mažesnių sumų valdymo patirties ir ar jis pažįstamas su pinigų įdarbinimo bei investicinės psichologijos pagrindais.
Tam, kad vaikas maksimaliai tinkamai panaudotų portfelio pinigus, turto perdavimą galima ir atidėti. Papildomi metai ramybės ir pasiruošimo gali ne tik geriau paruošti jūsų vaiką kokybiškiems finansiniams sprendimams, bet ir reikšmingai padidinti toliau dirbantį investicinį portfelį.
Neturiu savo kalendoriuje pasižymėjusi tikslios datos, kada mano vaikams sukaks 18 metų; nesu suplanavusi tą pačią minutę perduoti jiems jų portfelius. Manau, kad amžius pats savaime nėra pakankamas kriterijus.
Jei 18-metis niekad savarankiškai nevaldė didesnės pinigų sumos ir neturi aiškaus tikslo, ilgus metus kauptas kapitalas gali sukurti daugiau problemų nei naudos. Manau, jog niekas iš tėvų nenorėtų investuoti 18 metų vien tam, kad visas rezultatas būtų išleistas vienai spontaniškai užgaidai.
Prieš portfelio perdavimą man bus itin svarbu įvertinti kelis praktinius aspektus:
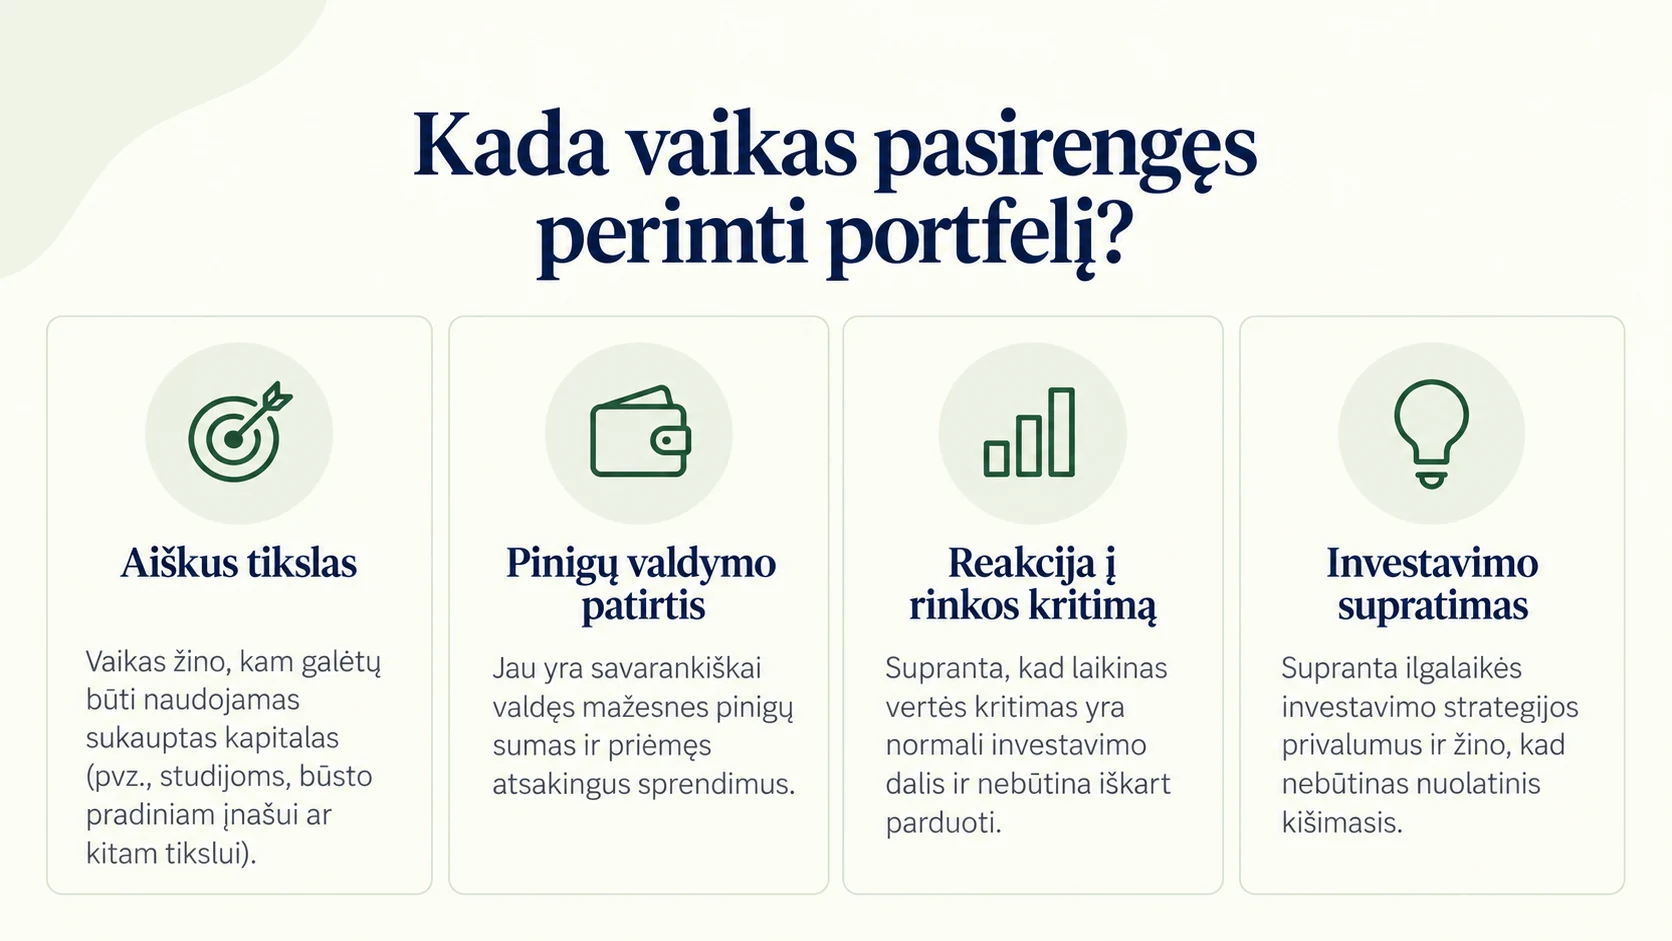
Investavimas vaiko ateičiai man apima ne tik ETF pirkimą. Kartu tai yra ir finansinis ugdymas. Su dukra kartais kartu atsisėdame prie kompiuterio. Leidžiu jai pačiai paspausti „pirkti“, užsirašyti pirkimo kainą sąsiuvinyje, o vėliau kartu pasižiūrime, kaip pasikeitė jos kapitalo vertė. Noriu, kad investicijos mano vaikui nebūtų kažkoks paslaptingas suaugusiųjų pasaulis. Jei apie pinigus kalbame nuo mažens, didesnė tikimybė, kad užaugęs vaikas supras, kiek laiko ir jėgų prireikė jo kapitalui sukaupti.
Investavimas vaikams: svarbiausia pradėti ir netrukdyti
Kuo ilgiau investuoju vaikams, tuo labiau įsitikinu, kad svarbiausia šiame procese nėra „tobulo“ fondo radimas. Mano darbas yra pradėti pakankamai anksti, pasirinkti strategiją, kuria pasitikiu, užtikrinti reguliarias įmokas ir kuo mažiau trukdyti laikui atlikti savo darbą.
Taupymas vaiko ateičiai yra gera pradžia, tačiau dalį pinigų investuojant atsiranda ir potencialios grąžos galimybė bei proga užtikrinti stabilesnę finansinę ateitį vaikui. Vaiko pinigų išmokos gali tapti paprastu, tačiau efektyviu reguliarių investicinių įmokų šaltiniu, tačiau ne mažiau svarbu ne tik finansiškai pasirūpinti vaiko ateitimi, bet ir nuo mažens namuose mokyti atžalas apie tai, kaip pinigai uždirbami, taupomi, investuojami.
Vaikui suaugus, jam galime perduoti ne tik sukauptą turtą. Galime perduoti supratimą, ką su tuo turtu daryti ir kaip jį atsakingai padidinti. Jei norite investavimo sistemą susidėlioti nuo pagrindų, daugiau praktinės medžiagos rasite Financial Lithuanians investavimo mokymuose.
Pastaba: Šis straipsnis yra informacinio pobūdžio ir nėra finansinė rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Nuo kokios sumos galima pradėti investuoti vaikui?
Vienos privalomos sumos nėra. Aš pati pradžioje kiekvienam vaikui skyriau po 50 € į vertybinius popierius ir dar po 50 € į investicinį gyvybės draudimą. Patogiu reguliarių investicinių įmokų šaltiniu šiandien gali tapti ir kasmėnesinės vaiko pinigų išmokos.
2. Ar galima investuoti vaiko vardu Lietuvoje?
Praktiškai pati investuoju per savo brokerio paskyrą ir joje esu atsidariusi atskiras sąskaitas vaikams, kurios šiuo metu yra mano vardu. Galimybės atidaryti prekybinę vertybinių popierių sąskaitą tiesiogiai nepilnamečio vardu ir sąskaitos teisinės bei mokestinės sąlygos priklauso nuo pasirinktos finansų įstaigos bei individualios situacijos.
3. Į ką investuoti įdarbinant pinigus vaikui?
Viskas priklauso nuo asmeninių grąžos lūkesčių, rizikos toleravimo lygio bei finansinių galimybių. Investuojant į fondus ilgam laikotarpiui man svarbiausi trys kriterijai: plati rinkos diversifikacija, mažas fondo TER ir kaupiamojo tipo ETF pasirinkimas. Investavimas vaikui nebūtinai turi reikšti atskirų akcinių įmonių atranką; galima rinktis plačią rinką sekantį pasyvų ETF.
4. Ar būtina perduoti pinigus, kai vaikui sukanka 18 metų?
Nebūtina. Man svarbiau ne konkreti gimtadienio data, o tai, ar vaikas pasirengęs valdyti didesnę sumą ir turi aiškų jos panaudojimo tikslą. Papildomas laikas taip pat suteikia galimybę kapitalui toliau augti, tačiau svarbu atsiminti – būsima investicijų grąža nėra garantuota.
5. Kodėl vaiko investicijų sąskaita gali būti pelningesnė už suaugusiojo?
Vienas vaiko investavimo privalumų yra tas, kad šiam tikslui paskirtame portfelyje paprastai atliekama mažiau prekybinių veiksmų. Ilgas investavimo laikotarpis ir mažesnis noras nuolat keisti investavimo strategiją gali padėti išvengti nepalankiu metu priimamų emocinių pirkimo ir pardavimo sprendimų.