

Justina · Turinio kurėja
Investuoti pradėjau 2022 m., kai 30 eurų man tikrai neatrodė maža suma. Buvo laikotarpis, kai uždirbdavau apie 500 eurų ir turėdavau labai atidžiai planuoti išlaidas. Vis dėlto būtent 30 eurų, kuriuos kitu atveju būčiau išleidusi nebūtiniems pirkiniams internete, skyriau pirmai investicijai.
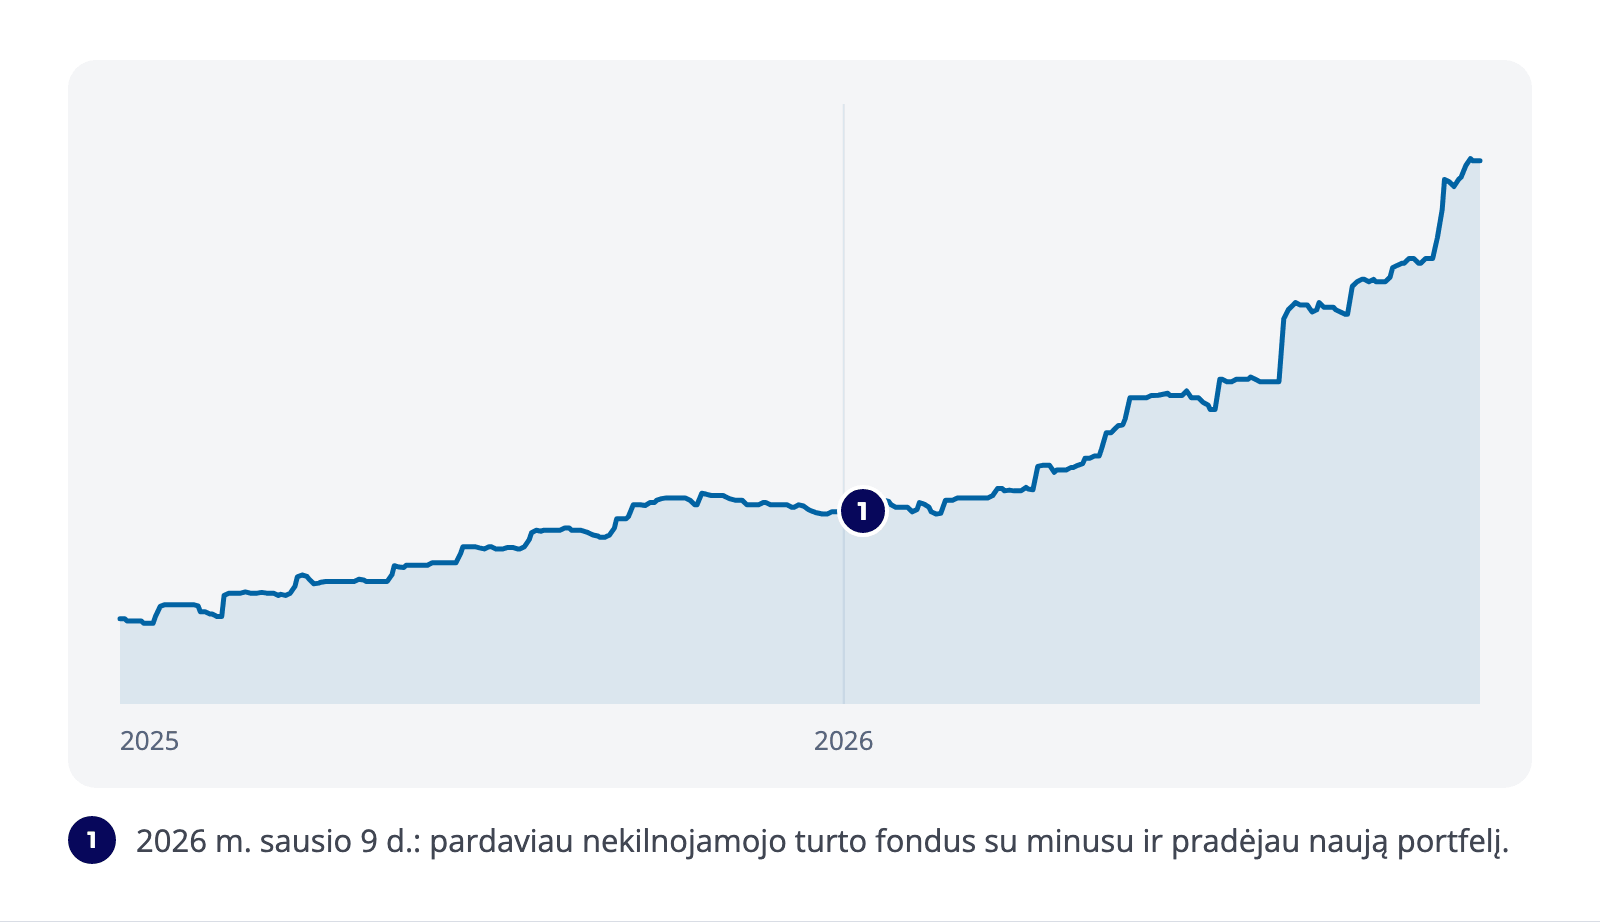
Per kelerius metus keitėsi ir mano požiūris, ir pats portfelis. Pirkau pavienes akcijas, vėliau turėjau nekilnojamojo turto fondų portfelį, o 2026 m. sausį visą jį pardaviau su maždaug 12 % nuostoliu. Blogiausia pozicija tuo metu buvo nukritusi 37 %. Sunkiausia buvo ne pats nuostolis, o sprendimas nebelaukti vien todėl, kad tikėjausi, jog investicijų vertė dar atsigaus.
Dabar mano portfelio tikslas yra ilgalaikis augimas. Kas mėnesį perku tuos pačius tris pasirinktus instrumentus. Portfelį dažniausiai atsidarau tik tada, kai jį papildau, todėl ši sistema iš manęs reikalauja gerokai mažiau laiko ir dėmesio.
Šiuo straipsniu noriu parodyti, kaip pati priėjau prie paprastesnio portfelio, o ne pateikti pavyzdį, kurį reikėtų kopijuoti.
Ko išmokau investuodama
- Pradėti buvo svarbiau nei viską suprasti iš anksto. 2022 m. kelis mėnesius klausiausi seminarų ir vebinarų, nes maniau, kad dar trūksta žinių. Galiausiai pirmam žingsniui užteko 30 eurų ir realios patirties.
- Nuostolis nebūtinai reiškia, kad investiciją reikia laikyti toliau. 2026 m. pardaviau man nebetinkantį nekilnojamojo turto fondų portfelį su nuostoliu. Tai padėjo atsisakyti strategijos, kuriai nebenorėjau skirti laiko, ir pereiti prie paprastesnio portfelio.
- Paprastesnė sistema man tinka labiau. Anksčiau sekiau atskirų bendrovių ataskaitas, o dabar kas mėnesį perku tuos pačius tris instrumentus. Portfelis reikalauja mažiau sprendimų ir mažiau nuolatinio dėmesio.
Mano portfelis šiandien
2026 m. sausį iš esmės pakeičiau savo portfelį. Pardavusi nekilnojamojo turto fondus atsisakiau strategijos, kuriai reikėjo sekti atskirų bendrovių rezultatus, ir perėjau prie paprastesnio ilgalaikio augimo portfelio.
2026 m. rugsėjo 17 d. mano portfelio sudėtis buvo tokia:
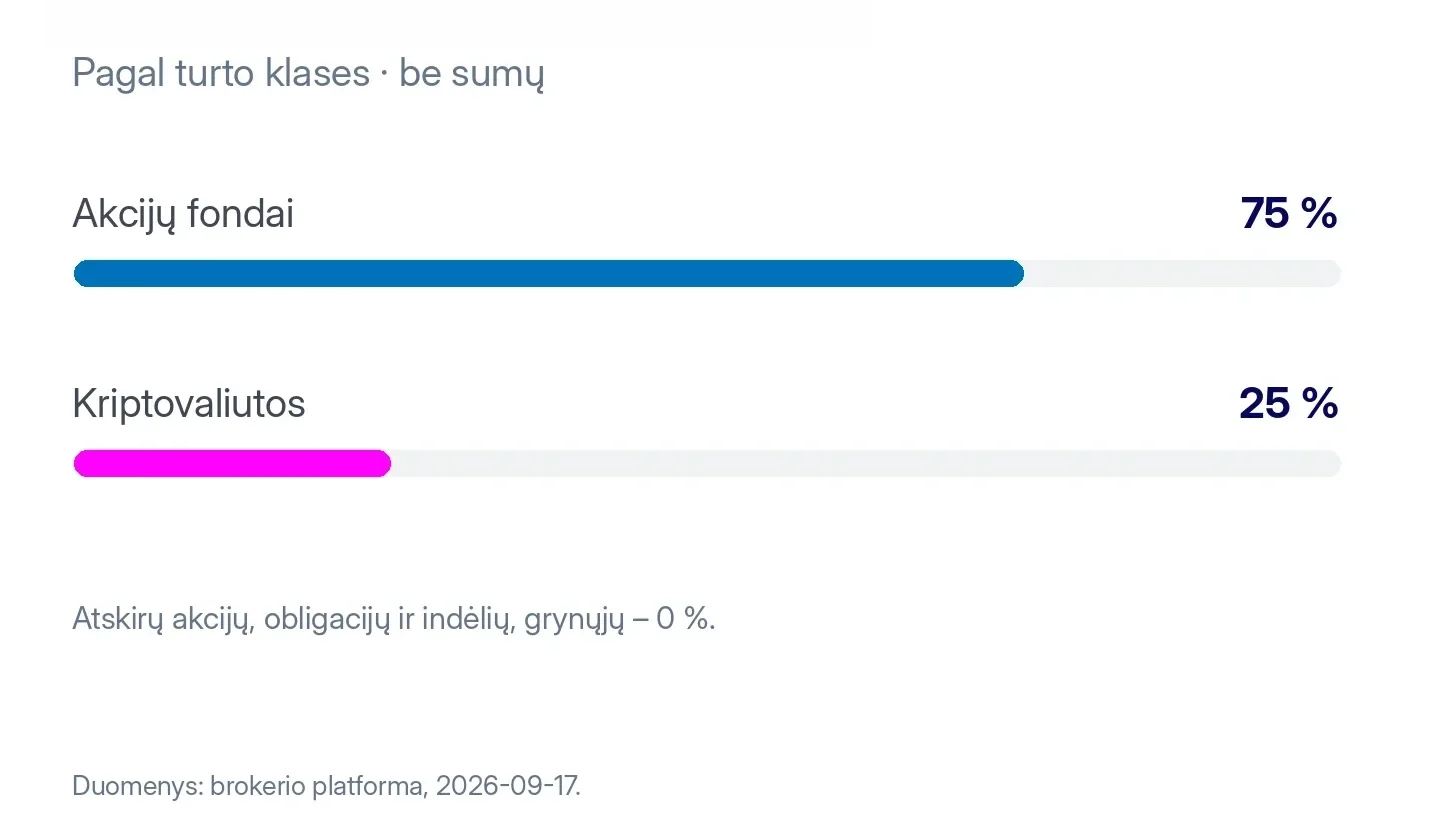
- Akcijų fondai yra pagrindinė portfelio dalis. Turiu du akcijų fondus: vienas apima išsivysčiusias rinkas, o kitas skirtas besivystančioms rinkoms. Taip vienu metu investuoju į daug skirtingų įmonių ir man nereikia sekti kiekvienos jų atskirai.
- Bitkoinas yra rizikingiausia portfelio dalis. Jį laikau per biržoje prekiaujamą priemonę (ETN), kurios teisinė forma skiriasi nuo fondo. Tai mano asmeninis didesnės rizikos pasirinkimas.
- Nekilnojamojo turto fondų šiame portfelyje nebėra. Visus juos pardaviau 2026 m. sausį.
- Obligacijų ir indėlių šiame portfelyje neturiu.
- Grynųjų šiame portfelyje taip pat nelaikau. Finansinę pagalvę laikau atskirai.
Šis portfelis nėra visas mano turtas. Tai tik ta jo dalis, kurią skiriu ilgalaikiam augimui ir noriu valdyti kuo paprasčiau.
Kaip čia atsidūriau
Buvo laikotarpis, kai pajamų gaudavau apie 500 eurų ir tekdavo labai atidžiai skaičiuoti išlaidas. Kartais prie kasos neužtekdavo pinigų visoms prekėms, o banko sąskaitą tikrinti būdavo neramu. Labiausiai slėgė jausmas, kad daug dirbu, tačiau pinigų vis tiek nuolat trūksta.
Pirmas pirkinys
2022 m. vietoj eilinio nebūtino pirkinių krepšelio internete 30 eurų skyriau pirmai investicijai. Prieš tai kelis mėnesius mokiausi, klausiausi seminarų ir vebinarų, tačiau vis atidėliojau, nes atrodė, kad dar per mažai suprantu.
Pradžia nebuvo tobula. Pirkau pavienes akcijas beveik be analizės, o vėliau buvau pasirinkusi ir svarais kotiruojamą fondą, nors neplanavau nuolat investuoti šia valiuta. Šios klaidos man daug nekainavo, bet iš jų gavau vertingos praktinės patirties.
Sunkiausias momentas
2026 m. sausio 9 d. pardaviau visą nekilnojamojo turto fondų portfelį. Tuo metu jo vertė buvo apie 12 % mažesnė nei buvau investavusi, neįskaičiuojant per tą laiką gautų dividendų. Blogiausia pozicija buvo nukritusi 37 %. Psichologiškai tai nebuvo lengva, nes ilgai norėjosi palaukti, kol investicijų vertė bent sugrįš iki mano pirkimo kainos.
Tuo metu pasyvių pajamų tikslą jau buvau pasiekusi per kitą investiciją, todėl nebemačiau prasmės kas ketvirtį skirti laiko keturių bendrovių ataskaitoms. Pardavimą filmavau savo auditorijai, nes norėjau parodyti, kaip toks sprendimas atrodo iš tikrųjų. Priėmiau sprendimą, susitaikiau su nuostoliu ir judėjau toliau.
Kas po to pasikeitė
Nuo 2026 m. sausio investavimą gerokai supaprastinau. Kas mėnesį perku tuos pačius tris pasirinktus instrumentus ir nebesistengiu nuolat ieškoti geresnio varianto. Portfelį dažniausiai atsidarau tik tada, kai jį papildau.
Rugsėjį pamačiau, kad naujo portfelio prieaugis jau buvo beveik kompensavęs sausį užfiksuotą nuostolį. Po dešimties dienų bitkoinas krito ir dalis šio prieaugio dingo. Tačiau emocijų tai nesukėlė, nes neturėjau tikslo per tam tikrą laiką padengti sausį užfiksuotą nuostolį.
Didžiausia pamoka man buvo ta, kad paprastesnė sistema reikalauja mažiau dėmesio. Su dviem vaikais man svarbu, kad investavimas neužimtų laiko, kurį noriu skirti kitiems dalykams.
Abejonės, kurias girdžiu dažniausiai
„Per mažai uždirbu, kad būtų prasmė pradėti.“
Buvo laikotarpis, kai uždirbdavau apie 500 eurų ir maniau, kad tokiomis sumomis investuoti neverta, nors pradėjau vos nuo 30 eurų.
Vėliau galvodavau, kad ir 100 eurų per mėnesį yra per maža suma, nes vis skaičiuodavau, kokį rezultatą galėčiau pasiekti per vienus metus investuodama tokią sumą. Norėdama pamatyti, ką tokia suma gali duoti per ilgesnį laiką, nuo 2024 m. kovo kas mėnesį investuoju po 100 eurų į atskirą viešą sąskaitą. Taip praktiškai rodau, ką gali padaryti nedidelė suma, kai ji investuojama reguliariai.
„Bijau prarasti tai, ką sunkiai uždirbau.“
Šią baimę labai gerai suprantu. Kai kartais neužtekdavo pinigų net kasdienėms išlaidoms, mintis dalį jų investuoti atrodė dar rizikingesnė.
Man padėjo supratimas, kad per fondus investuoju ne į vieną, o į daug skirtingų bendrovių. Prieš investuodama taip pat pasižiūriu, kaip stipriai pasirinktas fondas yra kritęs anksčiau. Esu mačiusi ir apie 25 % kritimų, tačiau tokių svyravimų nelaikau tragedija, nes investuoju ilgam laikotarpiui.
Sausį pati užfiksavau nuostolį ir pamačiau, kad tai nėra katastrofa. Finansinę pagalvę laikau atskirai, todėl jos nereikia liesti rinkai krentant.
„Nesuprantu, nuo ko pradėti.“
Prieš pradėdama investuoti kelis mėnesius klausiausi seminarų ir vebinarų, nes vis atrodė, kad dar kažko nežinau. Galiausiai nuo informacijos kiekio tik dar labiau pasimečiau.
Pirmam žingsniui man iš tikrųjų reikėjo suprasti vieną dalyką: kaip veikia fondas, leidžiantis vienu pirkimu investuoti į šimtus ar tūkstančius įmonių. Net ir po kelerių metų investavimo nusprendžiau portfelį dar labiau supaprastinti, nes nuolatinis skirtingų variantų lyginimas atimdavo per daug laiko ir dėmesio. Dabar nebesiblaškau ir laikausi jau pasirinktos sistemos.
„O jei nusipirksiu ne tuo metu? Kas, jei kris?“
Esu ne kartą pirkusi tuo metu, kai man atrodė, kad kaina jau yra patraukli, o vėliau ji krito dar labiau. Taip nutiko ir su nekilnojamojo turto fondais, ir vėliau su bitkoino dalimi.
Todėl nebesistengiu atspėti tobulo momento. 100 eurų praktikoje nuo 2024 m. kovo investuoju kiekvieną mėnesį, nelaukdama „geresnės“ kainos. Kai vieno fondo vienetas tapo brangesnis už mano mėnesio sumą, pasirinkau pigesnį tą patį indeksą sekantį fondą, kad galėčiau išlaikyti reguliarumą.
„Ar tai saugu? Ar ne sukčiai?“
Prieš investuodama tikrinu kelis pagrindinius dalykus. Pirmiausia pasižiūriu, ar brokeris yra licencijuotas ir prižiūrimas Europos Sąjungoje. Prieš pirkdama fondą peržiūriu jo dokumentus, rizikos informaciją ir istorinius kritimus.
Jei nesuprantu, kaip konkreti priemonė veikia ir iš ko uždirba, jos paprastai neperku. Bitkoino priemonė yra išimtis, tačiau žinau, kad jos teisinė forma skiriasi nuo fondo ir šią investiciją laikau rizikingesne portfelio dalimi.
„Neturiu laiko: vaikai, darbas.“
2024 m. nusistačiau automatinį pavedimą į investavimo sąskaitą iškart po atlyginimo, kad investavimui skirti pinigai būtų atidedami automatiškai.
2026 m. sausį atsisakiau strategijos, kuriai reikėjo sekti keturių bendrovių ataskaitas. Su dviem vaikais tam nei turėjau, nei norėjau skirti tiek laiko. Dabar per mėnesį prie portfelio praleidžiu tiek, kiek užtrunka keli pirkimai, o likusį laiką jo nuolat sekti nereikia.
Kaip tai atrodo mano mėnesyje
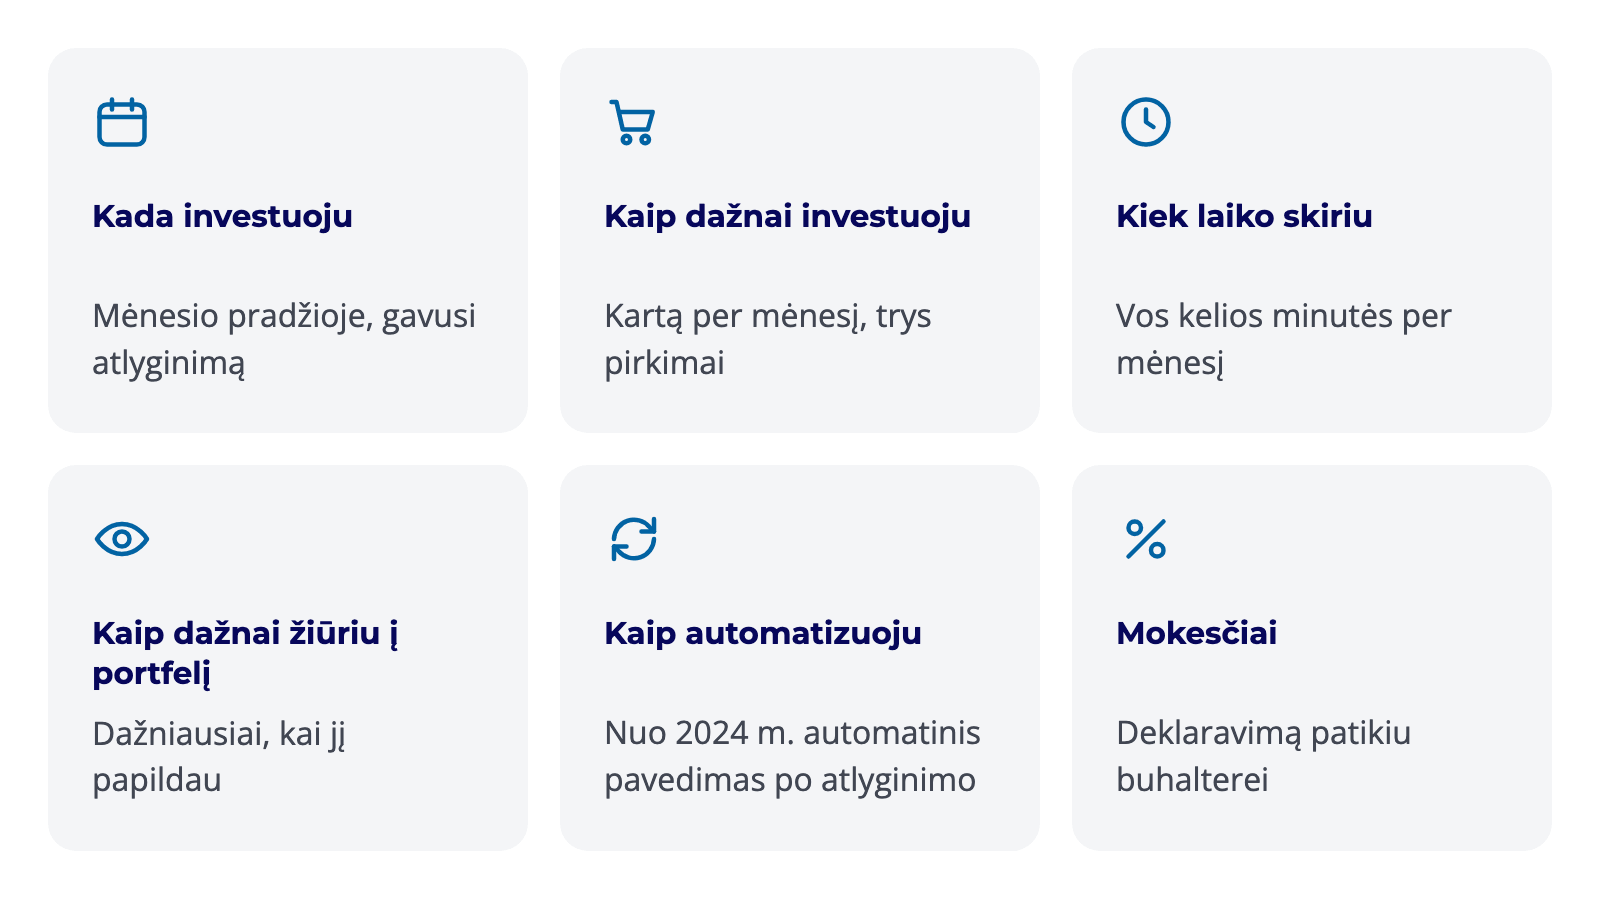
Mano dabartinė investavimo rutina gana paprasta. Didžiąją dalį sprendimų esu priėmusi iš anksto, todėl kiekvieną mėnesį nereikia iš naujo galvoti, ką pirkti.
- Kada investuoju: dažniausiai mėnesio pradžioje, gavusi atlyginimą.
- Kaip dažnai investuoju: pagrindinį portfelį paprastai papildau kartą per mėnesį ir vienu prisėdimu atlieku tris pirkimus. Kartais investuoju papildomai, jei po būtinųjų išlaidų lieka pinigų.
- Kiek laiko skiriu: patys pirkimai užtrunka vos kelias minutes.
- Kaip dažnai žiūriu į portfelį: dažniausiai tada, kai jį papildau. Dažniau prisijungiu tik kurdama turinį apie investavimą.
- Kaip automatizuoju: nuo 2024 m. turiu automatinį pavedimą po atlyginimo, kad investavimui skirti pinigai būtų atidedami iš anksto.
- Mokesčiai: deklaravimą patikiu buhalterei. Kai turėjau dividendus mokančių investicijų, jų pajamas deklaruodavau kasmet pavasarį. Man ramiau, kai šia dalimi pasirūpina specialistas.
Konkrečios pozicijos portfelyje
Atnaujinta: 2026-09-17
| Kategorija | Tickeris | Pilnas pavadinimas |
|---|---|---|
| Išsivysčiusių rinkų akcijų fondas | IWDA.EU | iShares Core MSCI World UCITS ETF USD (Acc) |
| Besivystančių rinkų akcijų fondas | EMIM.EU | iShares Core MSCI EM IMI UCITS ETF |
| Bitkoino ETN | BTIC.EU | Invesco Physical Bitcoin |
Įdomu pradėti pačiam? Žemiau rasite instrukciją, kaip atsidaryti vertybinių popierių sąskaitą.
Ką pasakyčiau sau 2022 m.
Jei galėčiau grįžti į 2022 m., sau pasakyčiau keturis dalykus:
- Nereikia dar vieno seminaro, kad galėtum pradėti. Ilgą laiką atrodė, kad prieš investuodama turiu sužinoti dar daugiau. Iš tikrųjų pradžiai man būtų užtekę suprasti, kaip veikia vienas plačiai išskaidytas fondas, ir pradėti investuoti.
- Būk pasiruošusi portfelio kritimams. Anksčiau mintis prarasti sunkiai uždirbtus pinigus labai gąsdino. Dabar žinau, kad portfelio vertė gali reikšmingai svyruoti, todėl investuoju ilgam laikotarpiui, o finansinę pagalvę laikau atskirai.
- Mokesčiais pasidomėk nuo pat pradžių. Jie nėra priežastis neinvestuoti, tačiau verta iš anksto suprasti, ką reikės deklaruoti ir kokie mokesčiai gali būti taikomi.
- Susikurk kuo paprastesnę sistemą. Kuo mažiau sprendimų reikia priimti kiekvieną mėnesį, tuo lengviau laikytis pasirinkto plano ir tuo mažiau laiko portfelis reikalauja kasdien.
Kas toliau
Jei norite pamatyti kitokius investavimo požiūrius, galite peržiūrėti ir Aleksandro portfelį bei Emilio portfelį.
Investicijų vertė gali kristi. Galite prarasti dalį investuotos sumos arba ją visą.
Tai mano asmeninė patirtis, o ne rekomendacija ar kvietimas kartoti mano veiksmus. Praeities rezultatai negarantuoja ateities rezultatų. Straipsnyje aprašytos investicijos yra mano portfelio dalis. „Financial Lithuanians“ bendradarbiauja su brokeriu „Freedom24“.


