Informacija atnaujinta: 2026 9 rugsėjo
Rizikos tolerancija investuojant: kaip sužinoti, kiek svyravimų iš tikrųjų pakelsite

Straipsnį parašė žmogus
Rizikos tolerancija parodo, kiek investavimo rizikos ir portfelio vertės svyravimų esate pasirengę toleruoti nekeisdami savo investavimo plano. Paprastai tai yra vienas svarbiausių ribojančių veiksnių sudarant portfelį. Rizikos toleranciją verta įvertinti dar prieš pradedant investuoti, tačiau tikrasis jos patikrinimas įvyksta krizės metu. Kol portfelio vertė kyla, visi atsakymai apie riziką išlieka teoriniai, nes tuo metu kantrybė nieko nekainuoja. Jei rizikos tolerancija įvertinama neteisingai, investicijos dažnai parduodamos pačiu nepalankiausiu metu, kai laikinas nuostolis tampa realiu.
Toliau paaiškinsime, kuo rizikos tolerancija skiriasi nuo rizikos pajėgumo, kokie keturi klausimai padeda ją įvertinti ir kaip atsakymus paversti konkrečia portfelio sudėtimi.
Svarbiausi akcentai:
- Rizikos tolerancija parodo, kiek portfelio svyravimų galite toleruoti nekeisdami savo plano.
- Rizikos tolerancija ir rizikos pajėgumas yra skirtingi dalykai. Portfelį verta pritaikyti prie mažesnio iš jų.
- Netinkamai įvertinta rizikos tolerancija gali sumažinti realią investuotojo grąžą.
- Sektorinių fondų investuotojų grąžos atotrūkis istoriškai buvo didesnis nei mišrių fondų investuotojų.
- Rizikos tolerancijos testas padeda susidaryti pradinį vaizdą, tačiau daug pasako ir realus elgesys per rinkos kritimą.
- Rizikos toleranciją ir pajėgumą verta periodiškai peržiūrėti, ypač pasikeitus gyvenimo aplinkybėms.
PASIRUOŠĘS PRADĖTI INVESTUOTI, BET NEŽINAI KAIP?
Paprasta instrukcija, kaip atsidaryti vertybinių popierių sąskaitą per 10 min, be painiavos.
Kas yra rizikos tolerancija ir kuo ji skiriasi nuo rizikos pajėgumo?
Žmonės dažnai supainioja du dalykus: kiek rizikos jie nori prisiimti ir kiek rizikos iš tikrųjų gali sau leisti.
Rizikos tolerancija (angl. risk tolerance) yra psichologinis aspektas. Ji parodo, kaip ramiai reaguojate į portfelio vertės svyravimus. Paprastas būdas tai įvertinti: ar galėtumėte ramiai miegoti, jei jūsų portfelio vertė per pusmetį sumažėtų trečdaliu?
Rizikos pajėgumas (angl. risk capacity) yra objektyvus finansinis gebėjimas patirti nuostolių nesugriaunant savo planų. Jį lemia investavimo laikotarpis, pajamų stabilumas, finansinės pagalvės dydis ir turimi įsipareigojimai, pavyzdžiui, paskolos.
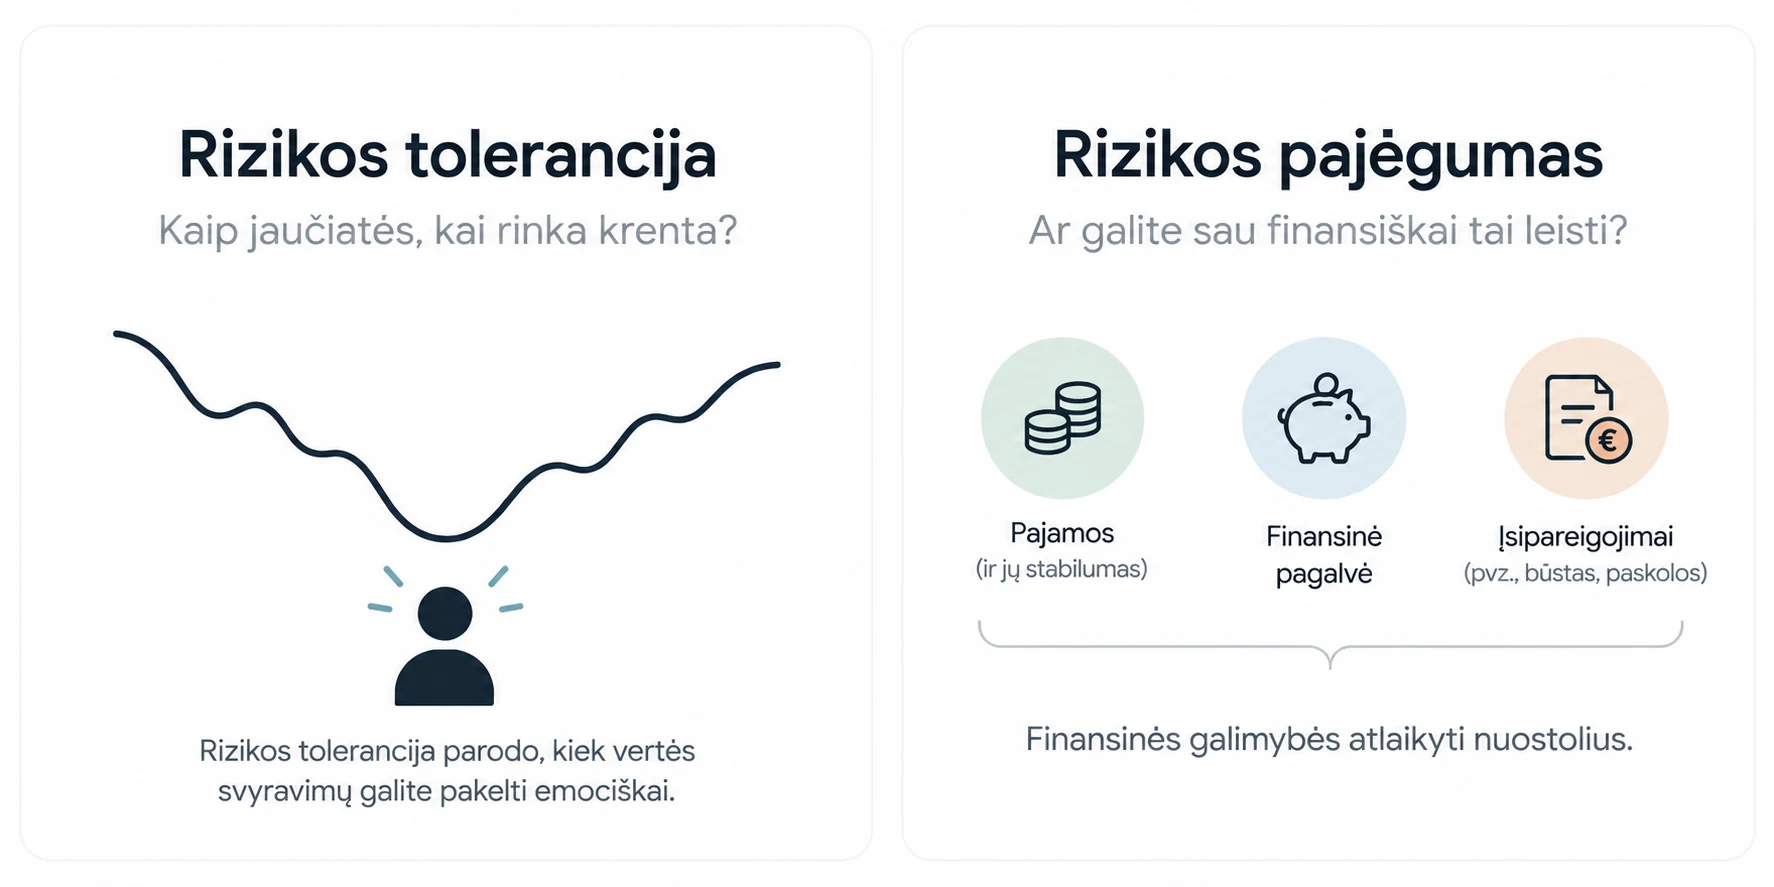
Svarbi praktinė taisyklė yra tokia: portfelį reikia pritaikyti prie mažesnio iš šių dviejų dalykų. Jei noras rizikuoti yra didelis, bet finansinės galimybės mažos, gali tekti parduoti investicijas pačiu netinkamiausiu metu, nes pinigų prireiks dar neatsigavus rinkai. Jei finansinės galimybės didelės, bet trūksta noro rizikuoti, investicijas taip pat gali tekti parduoti, tik šįkart dėl emocijų. Todėl prieš sudarant portfelį pirmiausia verta atsakyti į šiuos du klausimus, o ne iš karto rinktis konkrečias investavimo priemones.
Pavyzdžiui, du žmonės kas mėnesį taupo tą pačią sumą. Vienas planuoja po trejų metų pirkti būstą, o kitam šių pinigų prireiks tik po dvidešimties metų. Abu gali būti vienodai linkę rizikuoti, tačiau jų finansinės galimybės prisiimti riziką labai skiriasi. Pirmajam rinkos nuosmukis gali reikšti, kad būsto pirkimą teks atidėti, o antrajam tai gali būti tik nemalonus, bet laikinas ilgalaikio investavimo laikotarpio etapas.
Yra ir trečias, rečiau aptariamas aspektas, rizikos poreikis. Tai rizikos lygis, kurio reikia jūsų finansiniam tikslui pasiekti. Šiame straipsnyje daugiausia dėmesio skirsime rizikos tolerancijai ir rizikos pajėgumui, tačiau verta žinoti, kad jei tikslą galite pasiekti prisiimdami mažesnę riziką, papildoma rizika gali būti nereikalinga.
Kiek kainuoja neteisingai įvertinta rizikos tolerancija?
Neteisingai įvertinta rizikos tolerancija gali išryškėti ne grafike, o jūsų sąskaitos išraše. Investuotojai kartais uždirba mažiau nei pats fondas, nes pinigus įneša po kainų augimo, o išima po kritimo. Fondo grafikas rodo vieną rezultatą, o jūsų pirkimų ir pardavimų laikas gali sukurti visai kitą. Todėl „pirk ir laikyk“ strategija gali padėti sumažinti tokių sprendimų skaičių ir kartu riziką suklysti pasirenkant netinkamą laiką.
Šį skirtumą kasmet matuoja „Morningstar“ tyrimas Mind the Gap. Naujausio 2026 metų leidimo duomenys rodo, kad per 10 metų iki 2025 metų gruodžio 31 dienos investuotojų grąža JAV fonduose ir ETF buvo mažesnė nei pačių fondų grąža.
| Rodiklis | Vidutinė metinė grąža (10 metų iki 2025 m. gruodžio 31 d.) |
|---|---|
| Pačių fondų grąža | apie 9,9 % |
| Investuotojų grąža | apie 8,7 % |
| Skirtumas | apie 1,2 procentinio punkto per metus, arba apie 12 % visos fondų grąžos |
Svarbu paminėti, kad atotrūkis tarp investuotojų ir fondų grąžos skirtingose fondų grupėse nėra vienodas. Remiantis 2025 metų leidimo duomenimis, per dešimt metų iki 2024 metų pabaigos sektorinių akcijų fondų investuotojai uždirbo maždaug 1,5 procentinio punkto mažiau per metus nei patys fondai. Tuo tarpu mišrių, kelias turto klases apimančių fondų investuotojai atsiliko tik apie 0,1 procentinio punkto („Morningstar“, Mind the Gap 2025).
Kuo labiau fondas svyruoja, tuo didesnė tikimybė, kad investuotojai pirks ar parduos netinkamu metu. Tai yra viena iš neteisingai įvertintos rizikos tolerancijos kainų, kurią galima išmatuoti pinigais. Jei fondo svyravimai jums per dideli, teorinė jo grąža tampa mažiau svarbi. Svarbiausia yra tai, kiek realiai uždirbate. Todėl savo rizikos ribą verta nusistatyti iš anksto, kol jos dar neišbandė rinka.
Keturi klausimai, padedantys įvertinti rizikos toleranciją ir pajėgumą
Klausimas „Ar mėgstu rizikuoti?“ nepadeda rasti tikro atsakymo, nes dažnai atsakome pagal savo įsivaizdavimą, o ne pagal tai, kaip iš tikrųjų elgtumėmės. Norint praktiškai įvertinti, kiek rizikos galite prisiimti, geriausia atsakyti į keturis klausimus, apimančius investavimo laikotarpį, elgesį rinkai krentant, galimo nuostolio dydį ir pajamų stabilumą. Atsakykite į visus keturis klausimus.
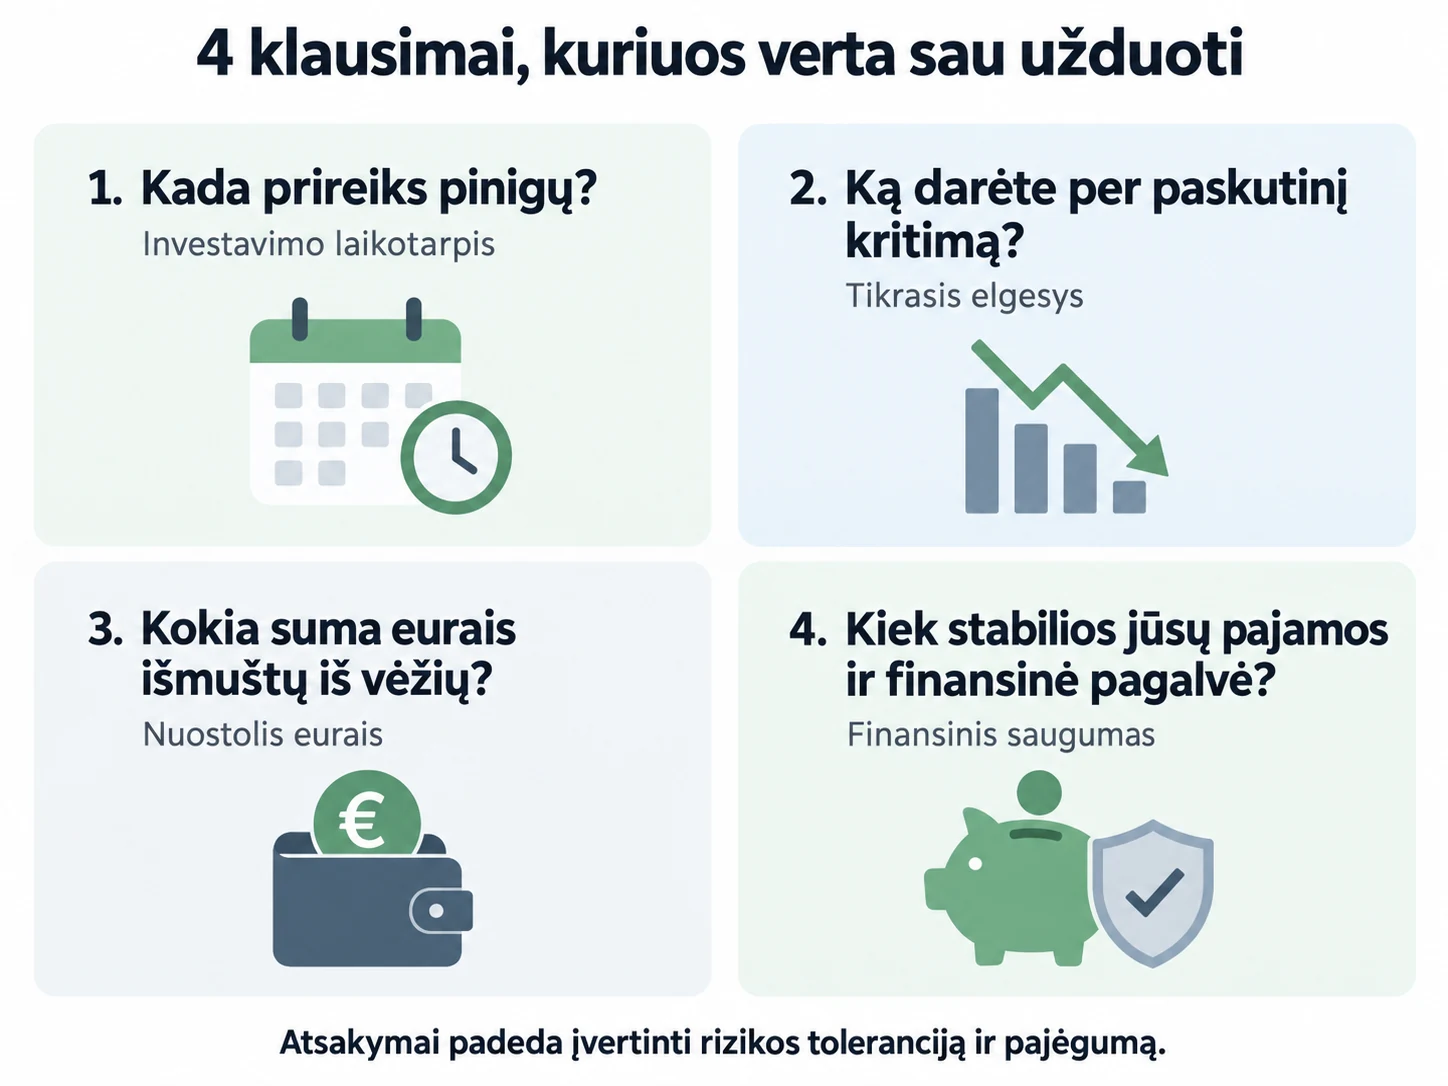
1. Kada man realiai prireiks šių pinigų?
Šis klausimas padeda įvertinti, kiek rizikos galite sau leisti prisiimti. Jei pinigų jums reikės per trejus metus ar anksčiau, didelė akcijų dalis gali būti netinkama, nes rinka gali nespėti atsigauti. Jei investavimo laikotarpis yra 10 metų ar ilgesnis, portfelio vertės svyravimai tampa natūralia investavimo dalimi. Ilgalaikio investavimo esmė ta, kad laikui bėgant nuosmukiai dažniau tampa laikinais epizodais, o ne galutiniais nuostoliais. Todėl pirmiausia verta aiškiai nusistatyti savo investavimo laikotarpį.
2. Ką aš faktiškai dariau per paskutinį kritimą?
Tai vienas geriausių klausimų, parodančių tikrąjį elgesį. Jei tuo metu pardavėte ar sustabdėte įmokas, tikroji jūsų rizikos tolerancija greičiausiai yra mažesnė, nei manote. Jei toliau investavote arba net padidinote įmokas, tikėtina, kad galite atlaikyti didesnius svyravimus. Jei dar nesate patyrę rinkos kritimo, tai taip pat svarbi informacija. Tokiu atveju verta pradėti atsargiau, nei atrodo teoriškai, o savo ribą vėliau įvertinti pagal realią patirtį.
3. Kokia suma eurais, o ne procentais, mane išmuštų iš vėžių?
Procentai dažnai atrodo abstraktūs, todėl verta juos paversti konkrečia suma. Jei jūsų portfelio vertė yra 20 000 €, 30 % kritimas reikštų 6 000 € nuostolį, o 50 % kritimas, 10 000 €. Pagalvokite, kaip jaustumėtės matydami tokį sumažėjimą savo sąskaitoje ir ar tai paskatintų jus keisti investavimo planą.
Tam galite pasitelkti ir investavimo skaičiuoklę, kad lengviau įvertintumėte skirtingų scenarijų poveikį.
4. Kiek stabilios yra mano pajamos ir kokia mano finansinė pagalvė?
Jei jūsų pajamos nėra stabilios arba neturite finansinės pagalvės, sunkesniu metu gali tekti parduoti investicijas ne dėl emocijų, o iš būtinybės. Tai gali būti ypač nepalanku, nes tokiu atveju nebegalite pasirinkti tinkamo pardavimo momento. Finansinė pagalvė padeda valdyti riziką, nes be jos net gerai suplanuotas finansinis planas gali neatlaikyti netikėtų išlaidų. Jei pajamos svyruoja, gali būti verta didesnę turto dalį laikyti saugesnėse priemonėse, net jei rinkos svyravimai jūsų negąsdina.
Ar verta pildyti rizikos tolerancijos testą?
Keturi ankstesni klausimai padeda įvertinti ir rizikos toleranciją, ir rizikos pajėgumą. Jei norite konkrečiai įvertinti savo rizikos toleranciją, galima pasitelkti ir rizikos tolerancijos testą. Testas naudingas, jei žinote, ką jis gali ir ko negali. Vienas plačiai tyrimuose naudojamų klausimynų yra 13 klausimų Investment Risk Tolerance Assessment, kurį 1999 metais sukūrė Johnas Grable’as ir Ruth Lytton. Šį testą šiandien galite nemokamai atlikti Misūrio universiteto svetainėje. Rezultatas pateikiamas balais nuo 13 iki 47. Kuo balas aukštesnis, tuo didesnė jūsų finansinės rizikos tolerancija.
Ką duoda testas? Jis suteikia struktūruotą atskaitos tašką ir padeda aiškiau įvertinti savo požiūrį į riziką bei apie ją kalbėtis su partneriu ar patarėju. Klausimai apima požiūrį į riziką, įsivaizduojamus pasirinkimus ir dabartinį investavimo elgesį.
Ko testas neduoda? Jis matuoja požiūrį į riziką, bet ne finansinį pajėgumą ar tikrą elgesį rinkos kritimo metu. Balas taip pat neatsako, kokią portfelio dalį turėtų sudaryti akcijos. Todėl rizikos tolerancijos testo rezultatą verta laikyti vienu iš kelių signalų, o ne galutiniu sprendimu.
Kaip rizikos toleranciją ir pajėgumą paversti konkrečiu portfeliu?
Rizikos toleranciją ir pajėgumą portfelyje galima atspindėti per kelis skirtingus parametrus. Investavimo rizika nėra vienas jungiklis, kurį galima tiesiog įjungti arba išjungti. Kiekvieną iš šių parametrų galima reguliuoti atskirai, atsižvelgiant į tai, kiek rizikos esate pasirengę ir finansiškai galite prisiimti.
Akcijų ir saugesnio turto santykis
Tai vienas svarbiausių parametrų. Jei jūsų rizikos tolerancija yra žema arba rizikos pajėgumas mažesnis, pavyzdžiui, dėl trumpo investavimo laikotarpio, portfelyje gali būti daugiau obligacijų, pinigų rinkos fondų ar grynųjų. Jei jaučiate, kad portfelio svyravimai jums per dideli, galima svarstyti mažesnę akcijų dalį.
Portfelio plotis
Platus pasaulinis indekso fondas paprastai yra labiau diversifikuotas nei vienos šalies indekso fondas, o pastarasis labiau diversifikuotas nei vieno sektoriaus ar temos fondas. Plati diversifikacija yra vienas paprasčiausių būdų sumažinti koncentracijos riziką visiškai neatsisakant akcijų. Jei norite mažiau priklausyti nuo vienos šalies, sektoriaus ar temos rezultatų, galima rinktis platesnius fondus. Daugiau apie tai rasite straipsnyje apie investavimą į ETF fondus.
Pozicijų skaičius ir koncentracija
Kelios pavienės akcijos gali reikšmingai padidinti portfelio koncentracijos riziką ir suteikti mažiau diversifikacijos nei teminis fondas. Kiekviena portfelio pozicija turėtų turėti aiškų tikslą: padėti diversifikuoti, valdyti riziką arba siekti augimo. Jei pozicija neatlieka nė vienos iš šių funkcijų, verta iš naujo įvertinti, kodėl ji yra portfelyje.
Grynųjų rezervas
Grynųjų rezervas gali padėti valdyti riziką dviem būdais. Finansinė pagalvė sumažina tikimybę, kad netikėtų išlaidų atveju teks parduoti investicijas nepalankiu metu. Jei atskirai laikote investicijų rezervą pirkimams per rinkos kritimą, verta iš anksto nusistatyti, kada ir kaip jis bus naudojamas. Svarbu šio rezervo nepainioti su finansine pagalve.
Visi keturi parametrai veda prie tos pačios išvados: portfelio sudėtį verta derinti prie savo rizikos tolerancijos ir pajėgumo, o ne bandyti prognozuoti rinką.
Trys būdai sumažinti emocinę riziką nemažinant grąžos lūkesčių
Šie būdai nekeičia pačios portfelio sudėties, tačiau gali padėti priimti racionalesnius sprendimus ir laikytis iš anksto pasirinkto investavimo plano.
1. Periodinis investavimas fiksuota suma
Periodinis investavimas fiksuota suma padeda iš anksto nuspręsti, kada investuosite, užuot kiekvieną kartą svarstant, ar dabar tinkamas metas. Kai pirkimo data nustatyta iš anksto, klausimas „Ar dabar geras metas?“ tampa mažiau svarbus, o bandymas atspėti tinkamą laiką nebesikerta su planu. Tai yra elgesio įrankis, galintis padėti išvengti pirkimo atidėliojimo kainoms krentant ar didesnių pirkimų per rinkos euforiją.
2. Užrašytas planas krizei
Vienas puslapis, parašytas tada, kai rinka yra rami, gali padėti laikytis plano per rinkos kritimą. Tuomet nereikia visko spręsti iš naujo, galima vadovautis tuo, ką nusprendėte iš anksto. Minimalus plano turinys galėtų būti toks:
- kokiais atvejais parduodate ir kokiais neparduodate;
- kiek papildomai investuojate pasiekus tam tikrus kritimo lygius;
- iš kokių lėšų tai darote, pavyzdžiui, iš investicijų rezervo, o ne finansinės pagalvės;
- kada peržiūrite portfelį ir kada sąmoningai jo netikrinate;
- kas turi pasikeisti jūsų gyvenime, kad keistumėte patį planą.
3. Automatizacija
Automatinis pervedimas padeda sumažinti poreikį kiekvieną kartą priimti sprendimą. Jį galima suplanuoti iškart po atlyginimo, kad investicijoms skirti pinigai nesusimaišytų su kasdienėmis išlaidomis. Jei jūsų tarpininkas siūlo automatinio pirkimo funkciją, galima apsvarstyti ir jos naudojimą. Tuomet rankiniu būdu gali pakakti periodiškai, pavyzdžiui, kartą per metus, peržiūrėti savo investicijas.
Kada verta iš naujo įvertinti rizikos toleranciją ir pajėgumą?
Rizikos tolerancija nėra visiškai pastovus asmenybės bruožas, o įvairūs gyvenimo pokyčiai gali paveikti ir jūsų rizikos pajėgumą. Pavyzdžiui, vaikų atsiradimas, būsto paskola, darbo ar pajamų pokyčiai gali pakeisti tai, kiek rizikos finansiškai galite prisiimti. Rizikos pajėgumui įtakos turi ir artėjantis finansinio tikslo terminas, nes kiekvienais metais investavimo laikotarpis trumpėja.
Portfelio dydis yra atskiras ir dažnai nuvertinamas veiksnys. Pavyzdžiui, jei portfelio vertė sumažėja 20 %, 5 000 EUR portfelyje tai reiškia 1 000 EUR nuostolį, o 150 000 EUR portfelyje jau 30 000 EUR. Procentas tas pats, tačiau suma labai skiriasi. Didesnė absoliuti nuostolio suma gali būti emociškai sunkiau toleruojama, todėl augant portfeliui gali keistis ir jūsų požiūris į riziką.
Praktinė taisyklė paprasta: rizikos toleranciją ir pajėgumą verta peržiūrėti periodiškai, pavyzdžiui, kartą per metus, arba po reikšmingo gyvenimo pokyčio. Peržiūros metu atsakykite į du klausimus: ar investavimo laikotarpis nepasikeitė ir ar portfelio struktūra vis dar atitinka jūsų atsakymus apie investavimo laikotarpį, elgesį, galimo nuostolio dydį ir pajamų stabilumą?
Svarbu ir tai, kada vertinate būtent savo rizikos toleranciją. Vertinimą gali paveikti neseni rinkos pokyčiai, todėl geriausia jį atlikti ramesniu laikotarpiu, kai rinka nėra nei labai pakilusi, nei smarkiai nukritusi.
Dažniausios klaidos vertinant savo rizikos toleranciją
Štai keturios dažnos klaidos. Daugiau pavyzdžių rasite apžvalgoje apie dažniausias pradedančiųjų investuotojų klaidas.
Vertinimas augančioje rinkoje
Kai portfelio vertė kyla, gali atrodyti, kad 50 % kritimas būtų pakeliamas, nes teoriškai toks scenarijus dar nieko nekainuoja. Tačiau tikrasis atsakymas daug aiškiau paaiškėja tada, kai kritimas iš tikrųjų prasideda.
Rizikos tolerancijos painiojimas su rizikos pajėgumu
Vien noras rizikuoti nepakeičia nei investavimo laikotarpio, nei finansinės pagalvės dydžio. Drąsa nesutrumpina laiko, kurio reikia rinkai atsigauti, ir nesukuria papildomų finansinių atsargų.
Kito investuotojo rizikos tolerancijos kopijavimas
Socialiniuose tinkluose matomos investicijos neparodo, kokią dalį viso turto jos sudaro. Jūs nežinote nei to žmogaus investavimo laikotarpio, nei grynųjų atsargų, nei pajamų stabilumo. Ta pati investicija gali sudaryti 1 % vieno portfelio ir 100 % kito, todėl rizika abiem atvejais gali būti labai skirtinga.
Spekuliacinė portfelio dalis be laiko sąnaudų įvertinimo
Aktyviai valdoma portfelio dalis reikalauja laiko. Reikia sekti rinką, skaityti informaciją ir priimti sprendimus. Jei ši dalis nedidelė, verta įvertinti, ar galimas papildomas rezultatas pateisina tam skiriamą laiką. Bent kartą paskaičiuokite, kiek valandų per metus tam skiriate ir kokį rezultatą gaunate, palyginti su pasyviu investavimu.
Apibendrinimas
Rizikos tolerancija yra tarsi filtras, padedantis priimti investavimo sprendimus. Ji parodo, kokią portfelio struktūrą iš tikrųjų galite išlaikyti, o ne tik kokios norėtumėte teoriškai. Kartu svarbu įvertinti ir rizikos pajėgumą. Tam galite atsakyti į keturis klausimus apie investavimo laikotarpį, ankstesnį elgesį per rinkos kritimus, galimą nuostolį eurais ir pajamų stabilumą.
Šiuos atsakymus verta iš karto paversti aiškiais portfelio parametrais: kokią dalį sudarys akcijos, kaip bus diversifikuotas portfelis, kiek turėsite pozicijų ir kiek laikysite grynųjų. Didžiausias išbandymas laukia ne šiandien, o per pirmą didesnį rinkos nuosmukį, todėl planą verta pasiruošti iš anksto. Jei norite pamatyti, kaip skirtingos rizikos ribos veikia praktiškai, galite pasinaudoti investavimo strategijų palyginimu.
Pastaba: Šis turinys skirtas tik informaciniams ir edukaciniams tikslams. Tai nėra investavimo rekomendacija.
Dažniausiai užduodami klausimai (DUK)
1. Kas yra rizikos tolerancija investuojant?
Rizikos tolerancija parodo, kiek portfelio vertės svyravimų investuotojas yra pasirengęs toleruoti neparduodamas investicijų ir nekeisdamas savo plano. Ji parodo, kaip reaguojama rinkai krentant, o ne kokios grąžos tikimasi, todėl yra vienas iš veiksnių, į kuriuos verta atsižvelgti sudarant portfelį. Rizikos toleranciją geriausia vertinti ne vien pagal teorinę nuomonę, bet ir pagal tai, kaip iš tikrųjų elgėtės per ankstesnį rinkos nuosmukį.
2. Kuo skiriasi rizikos tolerancija ir rizikos pajėgumas?
Rizikos tolerancija yra psichologinis noras ir gebėjimas atlaikyti vertės svyravimus, o rizikos pajėgumas yra objektyvi finansinė galimybė patirti nuostolių nesugriaunant savo planų. Pajėgumą lemia investavimo laikotarpis, pajamų stabilumas, finansinės pagalvės dydis ir kiti įsipareigojimai. Portfelį verta pritaikyti prie mažesnio iš šių dviejų rodiklių, nes būtent jis dažniausiai nulemia jūsų elgesį rinkos kritimo metu.
3. Kaip nustatyti savo rizikos toleranciją?
Rizikos toleranciją padeda įvertinti jūsų elgesys per ankstesnius rinkos nuosmukius ir tai, kokia nuostolio suma eurais jums būtų sunkiai pakeliama. Platesniam rizikos profiliui įvertinti taip pat svarbu atsižvelgti į tai, kada jums prireiks investuotų pinigų ir kiek stabilios yra jūsų pajamos. Papildomai galite užpildyti rizikos tolerancijos klausimyną.
4. Ar rizikos tolerancijos testas patikimas?
Testas yra naudingas kaip atskaitos taškas, tačiau jis matuoja tik požiūrį į riziką, o ne finansinį pajėgumą ar tikrą elgesį. Rezultatams gali turėti įtakos ir dabartinė rinkos situacija ar jūsų savijauta, todėl testą verta laikyti vienu iš kelių rodiklių, o ne galutiniu sprendimu. Gauti balai taip pat savaime neparodo, kokią portfelio dalį turėtų sudaryti akcijos.
5. Ar rizikos tolerancija keičiasi laikui bėgant?
Taip. Rizikos tolerancija gali keistis dėl patirties rinkoje, požiūrio į riziką ir portfelio dydžio. Tas pats procentinis nuosmukis gali būti jaučiamas visai kitaip, kai nuostolis eurais tampa gerokai didesnis. Kartu gyvenimo įvykiai ar artėjantis finansinio tikslo terminas gali pakeisti rizikos pajėgumą, net jei pati tolerancija nepasikeičia. Todėl rizikos toleranciją ir pajėgumą verta periodiškai peržiūrėti, pavyzdžiui, kartą per metus ir po svarbesnių gyvenimo pokyčių.